หายนะของ Three Arrows Capital อาจทำให้ราคาคริปโตฯ ร่วง!!
วิกฤตสภาพคล่องของ Three Arrows Capital (3AC) — กองทุนป้องกันความเสี่ยงด้านคริปโตที่เคยมีมูลค่าภายใต้การบริหารกว่า 3,000 ล้านดอลลาร์
วิกฤตสภาพคล่องของ Three Arrows Capital (3AC) — กองทุนป้องกันความเสี่ยงด้านคริปโตที่เคยมีมูลค่าภายใต้การบริหารกว่า 3,000 ล้านดอลลาร์ — กำลังส่งคลืนกระแทกไปทั่วอุตสาหกรรมสินทรัพย์ดิจิทัล หลังจากผิดนัดชำระหนี้กับเจ้าหนี้หลายราย รวมถึงโบรกเกอร์ Voyager Digital ที่สูญเสียเงินกู้มูลค่า 660 ล้านดอลลาร์ บทความนี้วิเคราะห์สาเหตุของการล่มสลาย ผลกระทบต่อตลาด และโครงการที่อาจได้รับผลกระทบต่อเนื่อง
สรุปสาระสำคัญ
- Three Arrows Capital ผิดนัดชำระหนี้ 660 ล้านดอลลาร์ให้ Voyager Digital (15,250 BTC + 350 ล้าน USDC)
- การสูญเสีย 200+ ล้านดอลลาร์จาก Terra Luna เป็นจุดเริ่มต้นของวิกฤต ซึ่งลุกลามมาจากการใช้ leverage สูง
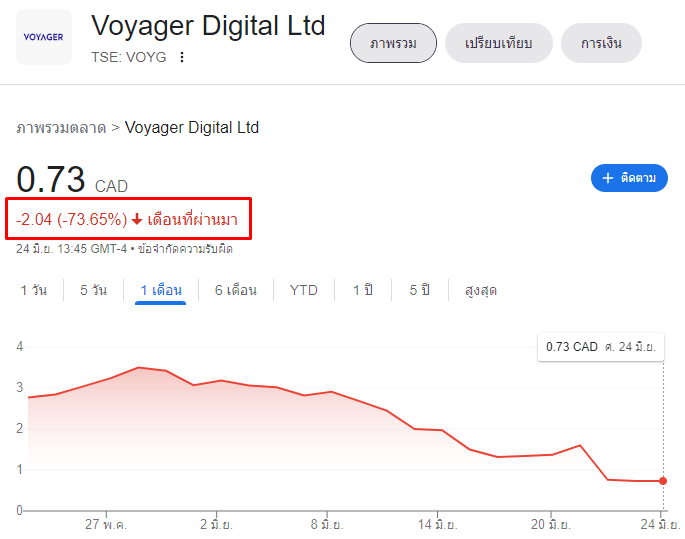
- Voyager หุ้นร่วงกว่า 73% ภายใน 1 เดือน จากความกังวลเรื่องสภาพคล่อง
- โครงการที่ 3AC ลงทุนไว้ — โดยเฉพาะสตาร์ทอัพขนาดเล็ก — อาจเผชิญแรงกดดันจากการขายโทเค็น
- กฎหมายคุ้มครองนักลงทุนในอุตสาหกรรมคริปโตยังไม่เข้มแข็งเพียงพอ ทำให้การเยียวยามีข้อจำกัด
สรุปเหตุการณ์: จากกองทุนยักษ์สู่การชำระบัญชี
Three Arrows Capital (3AC) ก่อตั้งโดย Su Zhu และ Kyle Davies ซึ่งเป็นเพื่อนสนิทตั้งแต่สมัยมัธยม เดิมเป็นกองทุนเทรด Forex และ emerging markets ก่อนเข้ามาสู่โลกคริปโตในช่วงปี 2018 กลยุทธ์หลักของ 3AC คือการเป็น early-stage investor ในโครงการใหม่ — ซื้อโทเค็นในรอบ seed/private/strategic ที่ราคาต่ำกว่าตลาดมาก — พร้อมกับใช้ leverage สูงผ่านการวาง ETH และโทเค็นอื่นเป็นหลักประกันกับแพลตฟอร์มปล่อยกู้อย่าง BlockFi, Aave, Lido และ Deribit เพื่อกู้ stablecoin มาลงทุนต่อ
ในช่วง bull market กลยุทธ์นี้ทำงานได้ดี — สินทรัพย์ที่ค้ำประกันมีมูลค่าเพิ่มขึ้นเรื่อย ๆ ทำให้ borrowing capacity สูงขึ้นตามไปด้วย แต่เมื่อตลาดเข้าสู่ bear market และเกิดเหตุการณ์ Terra Luna ล่มสลายในพฤษภาคม 2022 ทุกอย่างเปลี่ยนไป
จากความสำเร็จสู่วิกฤต: กรณีศึกษา Terra Luna
ในเดือนกุมภาพันธ์ 2022 3AC ลงทุน 559.60 ล้านดอลลาร์ ในโครงการ Luna Foundation Guard เพื่อซื้อ Locked Luna — โทเค็นที่ล็อคไว้และไม่สามารถขายได้ทันที เมื่อระบบนิเวศ Terra ล่มสลายในกลางเดือนพฤษภาคม LUNA สูญเสียมูลค่าเกือบ 100% ภายในหนึ่งสัปดาห์ ทำให้ 3AC สูญเสียเงินสด 450+ ล้านดอลลาร์ จากการลงทุนครั้งนี้เพียงอย่างเดียว
Kyle Davies บอกกับ WSJ ว่า:
"สถานการณ์ Terra-Luna ทำให้เราตื่นตัวอย่างมาก"
แต่ความสูญเสียไม่หยุดแค่นี้ 3AC ยังถือสินทรัพย์อื่นที่ลดลงอย่างหนัก:
- Grayscale Bitcoin Trust (GBTC) — premium หายไปกลายเป็น discount ขนาดใหญ่
- Staked ETH (stETH) — de-peg จาก ETH ทำให้มูลค่าหลักประกันลดลง
- โทเค็นอื่น ๆ เช่น AVAX, DOT, SOL, NEAR ทั้งหมดร่วงตามตลาด
เมื่อมูลค่าหลักประกันลดลง 3AC เผชิญ margin call หลายรายพร้อมกัน และถูก force liquidate ส่วนหนึ่งของ stETH มูลค่ากว่า 1,000 ล้านดอลลาร์ สร้างแรงกดดันขายเพิ่มเติมในตลาดที่อ่อนแออยู่แล้ว
ผลกระทบต่อ Voyager Digital: เจ้าหนี้รายใหญ่ที่สูญเสียหนัก
Voyager Digital เป็นแพลตฟอร์มซื้อขายคริปโตของสหรัฐฯ ที่จดทะเบียนในตลาดหลักทรัพย์โตรอนโต (TSX) โดยให้บริการซื้อขาย crypto และ staking ณ สิ้นไตรมาสแรกปี 2022 บริษัทมีมูลค่า 5.80 พันล้านดอลลาร์ — แต่ตอนนี้มูลค่าตลาดเหลือเพียง 152 ล้านดอลลาร์
รายละเอียดเงินกู้ที่สูญหาย
Voyager ให้กู้แก่ 3AC มูลค่า:
- 15,250 BTC (ประมาณ 310 ล้านดอลลาร์ ณ ราคา 20,300 ดอลลาร์/BTC)
- 350 ล้าน USDC
รวมมูลค่าเงินกู้ประมาณ 660 ล้านดอลลาร์
Voyager ยื่นคำร้องขอคืนเงิน 25 ล้านดอลลาร์ภายในวันที่ 24 มิถุนายน 2022 และขอให้ชำระยอดคงค้างทั้งหมดภายในวันที่ 27 มิถุนายน 2022 แต่ 3AC ไม่สามารถชำระได้
ผลกระทบต่อผู้ถือหุ้น Voyager
หุ้น VOYG ร่วงจาก $2.27 CAD ในต้นเดือนมิถุนายนมาอยู่ที่ $0.61 CAD ในวันที่ 22 มิถุนายน 2022 — ลดลงกว่า 73% ภายใน 1 เดือน ผู้ลงทุนเห็นสัญญาณวิกฤตสภาพคล่องจึงแห่ถอนเงินและขายหุ้น
ปัญหาใหญ่: อุตสาหกรรมคริปโตในขณะนั้นยังไม่มีกฎหมายคุ้มครองที่เข้มแข็งเท่า traditional finance — ไม่มีกองทุนประกันเงินฝากแบบธนาคารทั่วไป การเยียวยาทางกฎหมายจึงมีข้อจำกัด Voyager บอกว่ากำลังหารือกับที่ปรึกษากฎหมายและการเงิน แต่โอกาสได้เงินคืนเต็มจำนวนมีน้อย
กลไกการล่มสลายของ 3AC: Overleveraging + Illiquid Assets
การล่มสลายของ 3AC เป็นกรณีศึกษาของ leverage spiral ในตลาดคริปโต:
1. การใช้ Leverage สูง
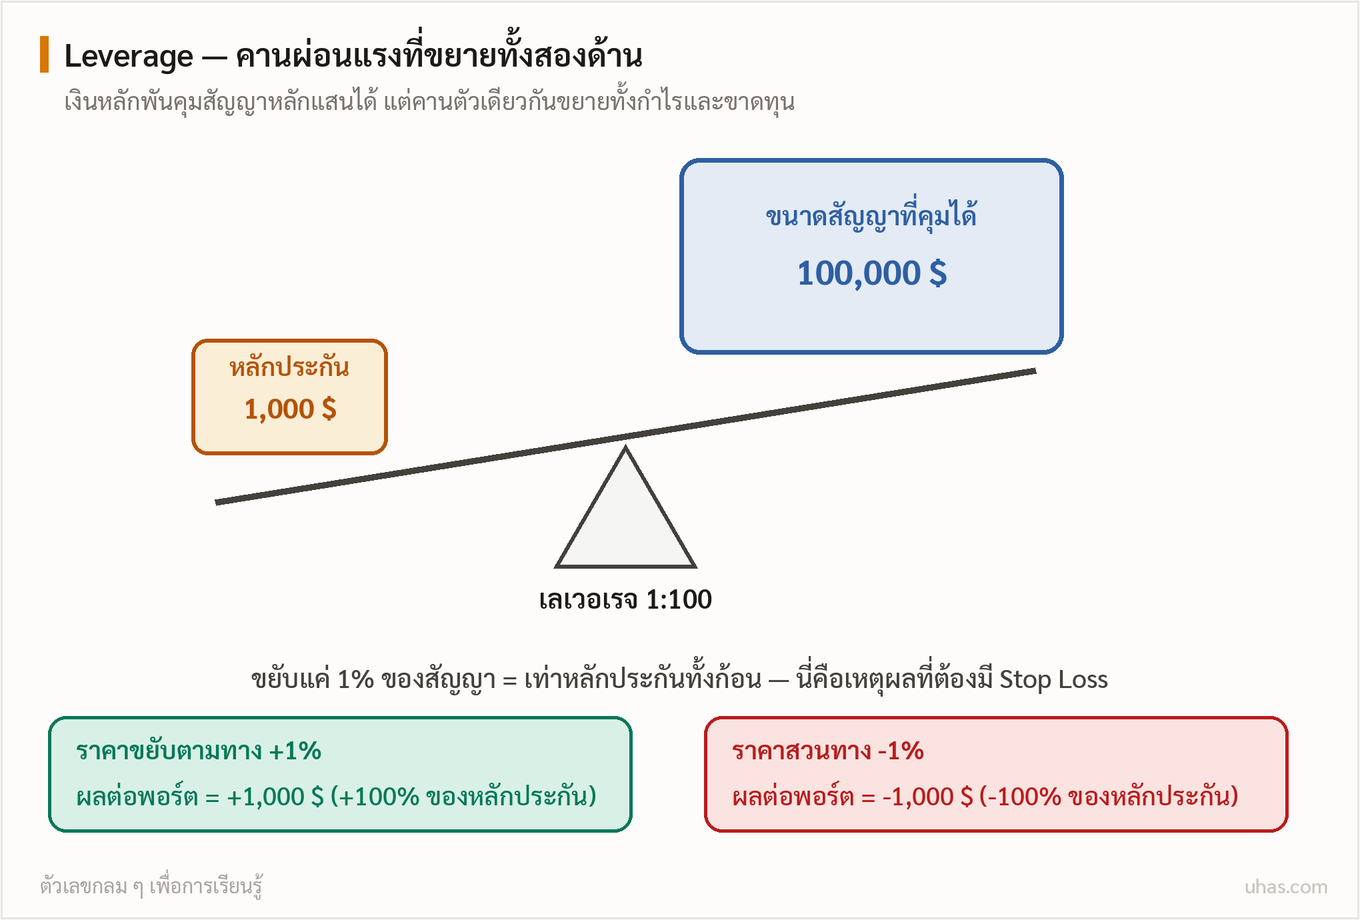
3AC ใช้หลักประกันจำนวนหนึ่งเพื่อกู้เงินมาลงทุนเพิ่ม แล้วเอาสินทรัพย์ใหม่ที่ได้ไปวางเป็นหลักประกันต่อ — วงจรนี้ซ้ำไปเรื่อย ๆ (rehypothecation) ในช่วงตลาดดี สามารถสร้างผลตอบแทนสูงมาก แต่ในช่วงตลาดตก มูลค่าหลักประกันลดลงเร็ว ทำให้เกิด margin call ที่ 3AC ไม่สามารถตอบสนองได้
2. สินทรัพย์ขาดสภาพคล่อง
3AC ลงทุนในโครงการ early-stage จำนวนมาก ซึ่งโทเค็นที่ได้มักถูกล็อคไว้ (vesting) หลายปี — ไม่สามารถขายทันทีได้แม้ต้องการเงินด่วน ตามข้อมูล Crunchbase 3AC ลงทุนไปแล้วกว่า 56 โครงการ ส่วนใหญ่อยู่ในรูป locked tokens
3. Contagion Effect (ผลกระทบแบบลูกโซ่)
เมื่อ 3AC ถูก liquidate และไม่สามารถชำระหนี้ เจ้าหนี้อื่น ๆ เริ่มกังวลเรื่องสภาพคล่องของตัวเอง — ทำให้เกิดการขายทิ้งสินทรัพย์ crypto เพิ่มเติม ราคาลดลงต่อ ส่งผลกระทบต่อกองทุนอื่น ๆ ที่ใช้สินทรัพย์เดียวกันเป็นหลักประกัน
คำเตือน: การใช้ leverage สูงในตลาดที่มีความผันผวนสูงอย่างคริปโตฯ มีความเสี่ยงมหาศาล — แม้สำหรับกองทุนที่มีประสบการณ์มากอย่าง 3AC ก็ไม่รอดพ้น นักลงทุนรายย่อยควรใช้ leverage ไม่เกิน 1:3 และต้องมี stop-loss ที่ชัดเจน
การตอบสนองของ 3AC และ Monetary Authority of Singapore
Kyle Davies ให้สัมภาษณ์กับ WSJ ว่า:
"เรามุ่งมั่นที่จะดำเนินการต่าง ๆ และค้นหาวิธีแก้ปัญหาอย่างเป็นกลางมากที่สุด"
บริษัทกำลังสำรวจทางเลือก:
- ขายสินทรัพย์ที่มีสภาพคล่อง — รวมถึง BTC, ETH, stablecoins ที่เหลืออยู่
- หาผู้ให้การช่วยเหลือทางการเงิน (bailout) — แต่ยังไม่มีใครยื่นข้อเสนอ
- เจรจากับเจ้าหนี้ — พยายามบรรลุข้อตกลงปรับโครงสร้างหนี้
Nichol Yeo จาก Solitaire LLP (ที่ปรึกษากฎหมาย) ยืนยันว่า Monetary Authority of Singapore (MAS) — ธนาคารกลางสิงคโปร์ — ได้รับทราบสถานการณ์แล้ว แม้ว่า MAS จะไม่มีหน้าที่ในการช่วยเหลือบริษัทเอกชนโดยตรง แต่การติดตามสถานการณ์เป็นสัญญาณว่าหน่วยงานกำกับเริ่มให้ความสำคัญกับ systemic risk ในอุตสาหกรรมคริปโต
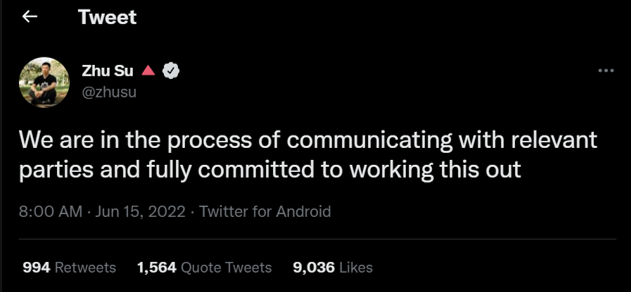
Su Zhu โพสต์บน Twitter (ปัจจุบันคือ X):
"พวกเรากำลังอยู่ในกระบวนการพูดคุยไกล่เกลี่ยกับองค์กรทั้งหมดที่เกี่ยวข้องทั้งหมด และมุ่งมั่นที่จะแก้ไขปัญหาอย่างเต็มที่"
อย่างไรก็ตาม หลังจากนั้นไม่นาน Zhu และ Davies หายไปจากสายตาสาธารณะ — ไม่ตอบอีเมล ไม่รับสาย ไม่อัปเดตข้อมูล ทำให้เจ้าหนี้และพาร์ทเนอร์วิตกยิ่งขึ้น
โครงการที่อาจได้รับผลกระทบต่อเนื่อง
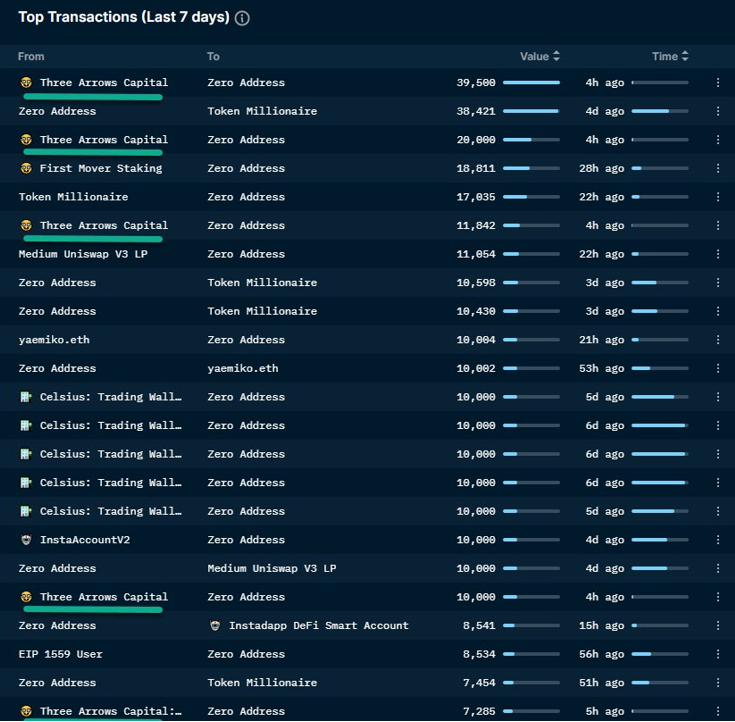
หาก 3AC จำเป็นต้องขายโทเค็นที่ได้จากการลงทุน early-stage เพื่อสร้างสภาพคล่อง โครงการเหล่านี้จะเผชิญแรงกดดันจากฝั่งอุปทาน:
โครงการขนาดเล็กบน Avalanche
- Imperium Empires — เกม strategy RPG บน Avalanche
- Ascenders — MMORPG บน Avalanche
- Shrapnel — FPS extraction shooter บน Avalanche
ทั้ง 3 โครงการได้รับเงินทุนจาก 3AC ในรอบ early และจัดสรรโทเค็น vesting ให้ หากโทเค็นเหล่านี้ถูก unlock และ 3AC ขายทิ้ง ราคาอาจร่วงเนื่องจาก liquidity ในตลาดยังน้อย
Cardano Ecosystem
- Ardana — DeFi protocol บน Cardano ที่ 3AC มีส่วนร่วมลงทุน
DeFiance Capital
Arthur Cheong ซึ่งเป็นผู้ก่อตั้ง DeFiance Capital (กองทุนเน้นลงทุน GameFi และ metaverse) มีความสัมพันธ์ใกล้ชิดกับ 3AC และ co-invest ในหลายโครงการ หาก 3AC ล้มละลาย DeFiance Capital อาจเผชิญปัญหา redemption จากนักลงทุนและต้องขายสินทรัพย์ร่วมกัน — สร้าง cascading effect
การวิเคราะห์ความเสี่ยง: ทำไมโครงการเล็กจึงเสี่ยงมากกว่า
- Market cap ต่ำ — การขายจำนวนน้อยก็กระทบราคามาก
- Liquidity จำกัด — ไม่มีผู้ซื้อเพียงพอรองรับการขายขนาดใหญ่
- Sentiment ลบ — นักลงทุนเห็น 3AC ขายจึงเทขายตาม (front-running)
- Vesting schedule — หากโทเค็น unlock พร้อมกันหลายล้านเหรียญ supply shock จะรุนแรงมาก
ข้อมูลเพิ่มเติม: Token unlocks สามารถตรวจสอบได้จากเว็บอย่าง Token Unlocks หรือ blockchain explorer ของแต่ละเครือข่าย — นักลงทุนควรติดตามตารางการ unlock ของโครงการที่ถือ เพื่อเตรียมรับมือกับความผันผวน
บทเรียนสำหรับนักลงทุนคริปโต
1. Counterparty Risk มีจริง แม้กับกองทุนใหญ่
แม้ว่า 3AC จะเป็นหนึ่งในกองทุนที่ได้รับความเคารพและมีชื่อเสียงในวงการ แต่ก็สามารถล้มละลายได้เมื่อตลาดแย่และใช้ leverage มากเกินไป การวาง crypto ไว้บนแพลตฟอร์ม lending หรือให้โบรกเกอร์ถือแทน มีความเสี่ยง — พิจารณาเก็บ cold wallet สำหรับสินทรัพย์ที่ไม่ใช้ในระยะสั้น
2. Leverage คือดาบสองคม
ในตลาด bull การใช้ leverage สามารถเพิ่มผลตอบแทนได้มาก แต่ในตลาด bear มันกลายเป็นเครื่องขยายความสูญเสีย หากคุณใช้ leverage อย่าเกิน 1:5 และต้องมีแผน risk management ที่ชัดเจน
3. Liquidity สำคัญกว่าที่คิด
3AC มีสินทรัพย์มหาศาล แต่ส่วนใหญ่ขาดสภาพคล่อง (locked tokens, illiquid altcoins) เมื่อต้องการเงินด่วน ไม่สามารถขายได้ทัน นักลงทุนควรเก็บ emergency fund เป็น stablecoins หรือ fiat อย่างน้อย 20-30% ของพอร์ต
4. Diversification ใช้ได้แม้ในคริปโต
3AC ลงทุนหนักใน Terra Luna (กว่า 550 ล้านดอลลาร์ใน project เดียว) เมื่อ Luna ล่ม ความสูญเสียก็ร้ายแรง การกระจายพอร์ตข้ามหลาย protocol, chain และ asset class ช่วยลด concentration risk
บริบทระดับมหภาค: Bear Market 2022
เหตุการณ์ 3AC เกิดขึ้นท่ามกลาง crypto winter 2022 ซึ่งมีปัจจัยรอบด้าน:
- Fed ขึ้นดอกเบี้ย — นโยบายการเงินเข้มงวดทำให้เงินทุนไหลออกจากสินทรัพย์เสี่ยง
- Inflation สูง — ทำให้ real yield ของ crypto ลดลง
- Terra Luna ล่มสลาย — สูญมูลค่ากว่า 40 พันล้านดอลลาร์ ทำลายความเชื่อมั่นในตลาด
- Celsius, BlockFi หยุดถอนเงิน — วิกฤต liquidity แพร่กระจาย
ทั้งหมดนี้สร้าง deleveraging cycle — กองทุนและสถาบันต่าง ๆ พยายามลดความเสี่ยงพร้อมกัน ทำให้เกิดการขายทิ้งสินทรัพย์ ราคาตก margin call เพิ่มขึ้น ขายทิ้งมากขึ้น (death spiral)
กลยุทธ์ในช่วง Bear Market: แทนที่จะใช้ leverage สูงเหมือน 3AC นักลงทุนควรมุ่งเน้น (1) dollar-cost averaging ใน blue-chip coins (BTC, ETH) (2) staking ที่มีความเสี่ยงต่ำ (3) รักษาสภาพคล่องเพียงพอ และ (4) เรียนรู้และเตรียมพอร์ตสำหรับ bull cycle ถัดไป
สิ่งที่เปลี่ยนแปลงหลัง 3AC Collapse
เหตุการณ์นี้เป็นตัวเร่งให้เกิดการเปลี่ยนแปลงในอุตสาหกรรม:
1. Proof of Reserve (PoR) เป็นมาตรฐาน
แพลตฟอร์ม lending และโบรกเกอร์หลายแห่งเริ่มเปิดเผย Proof of Reserve — การพิสูจน์ว่ามีสินทรัพย์เพียงพอรองรับหนี้สินกับลูกค้า เพื่อป้องกันไม่ให้เกิดปัญหาเหมือน 3AC และ Celsius
2. Regulation เข้มขึ้น
หน่วยงานกำกับในหลายประเทศเร่งออกกฎเกี่ยวกับ:
- Capital adequacy — บริษัทต้องมีเงินทุนเพียงพอตามขนาดธุรกิจ
- Disclosure requirements — เปิดเผยข้อมูลการถือครอง leverage และความเสี่ยง
- Segregation of funds — แยกเงินลูกค้าออกจากเงินบริษัท
3. Self-Custody เป็นกระแส
หลายคนเรียนรู้ว่าการเก็บ crypto บนแพลตฟอร์ม centralized มีความเสี่ยง — กระแส "Not your keys, not your coins" กลับมาแรงขึ้นอีกครั้ง hardware wallet และ self-custody solutions ได้รับความนิยมเพิ่มขึ้น
Timeline ของเหตุการณ์
- กุมภาพันธ์ 2022: 3AC ลงทุน 559.6 ล้านดอลลาร์ใน Luna Foundation Guard
- พฤษภาคม 2022: Terra Luna ล่มสลาย 3AC สูญเสีย 450+ ล้านดอลลาร์
- ต้นมิถุนายน 2022: ข่าวลือเริ่มแพร่หลายว่า 3AC มีปัญหาสภาพคล่อง
- 13 มิถุนายน 2022: Voyager เปิดเผยว่า 3AC เป็นหนี้ 660 ล้านดอลลาร์
- 15 มิถุนายน 2022: 3AC ถูก margin call และ liquidate stETH มูลค่า 1,000+ ล้านดอลลาร์
- 22 มิถุนายน 2022: หุ้น Voyager (VOYG) ร่วงกว่า 73% ภายใน 1 เดือน
- 27 มิถุนายน 2022: 3AC ผิด
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →