พีระมิดการลงทุนคืออะไร วางแผนกระจายความเสี่ยงก่อนลงทุน
ในการลงทุนจำเป็นจะต้องกระจายความเสี่ยงอย่างมีประสิทธิภาพ และหนึ่งในวิธีที่นิยมเป็นอย่างมากสามารถใช้ได้จริง นั่นก็คือ พีระมิดการลงทุน
การลงทุนที่ประสบความสำเร็จไม่ได้เกิดจากโชคหรือการเดาสุ่ม แต่มาจากการวางแผนและจัดสรรความเสี่ยงอย่างเป็นระบบ พีระมิดการลงทุน (Investment Pyramid) คือเครื่องมือที่นักลงทุนมืออาชีพใช้ในการสร้างพอร์ตโฟลิโอที่สมดุลระหว่างความปลอดภัยและโอกาสในการเติบโต บทความนี้จะอธิบายทุกชั้นของพีระมิดการลงทุน ตั้งแต่ฐานที่มั่นคงไปจนถึงยอดที่มีความเสี่ยงสูง พร้อมแนวทางในการนำไปใช้จริง
สรุปสาระสำคัญ
- พีระมิดการลงทุนคือกรอบการจัดสรรสินทรัพย์ที่เรียงตามระดับความเสี่ยง — ฐานคือสินทรัพย์เสี่ยงต่ำ ยอดคือสินทรัพย์เสี่ยงสูง
- ชั้นฐานควรมีสัดส่วนมากที่สุด (50-70%) ประกอบด้วยเงินฝาก พันธบัตรรัฐบาล เพื่อรักษาเงินต้นและสภาพคล่อง
- ชั้นกลาง (20-30%) ใช้สำหรับสร้างผลตอบแทนปานกลาง เช่น กองทุนรวม หุ้นปันผล
- ชั้นยอด (5-15%) สำหรับสินทรัพย์เสี่ยงสูง เช่น หุ้นเติบโต Forex อนุพันธ์ — ใช้เฉพาะเงินที่พร้อมเสีย
- การปรับสัดส่วนพีระมิดขึ้นอยู่กับอายุ เป้าหมายทางการเงิน และระดับความเสี่ยงที่รับได้
พีระมิดการลงทุนคืออะไร
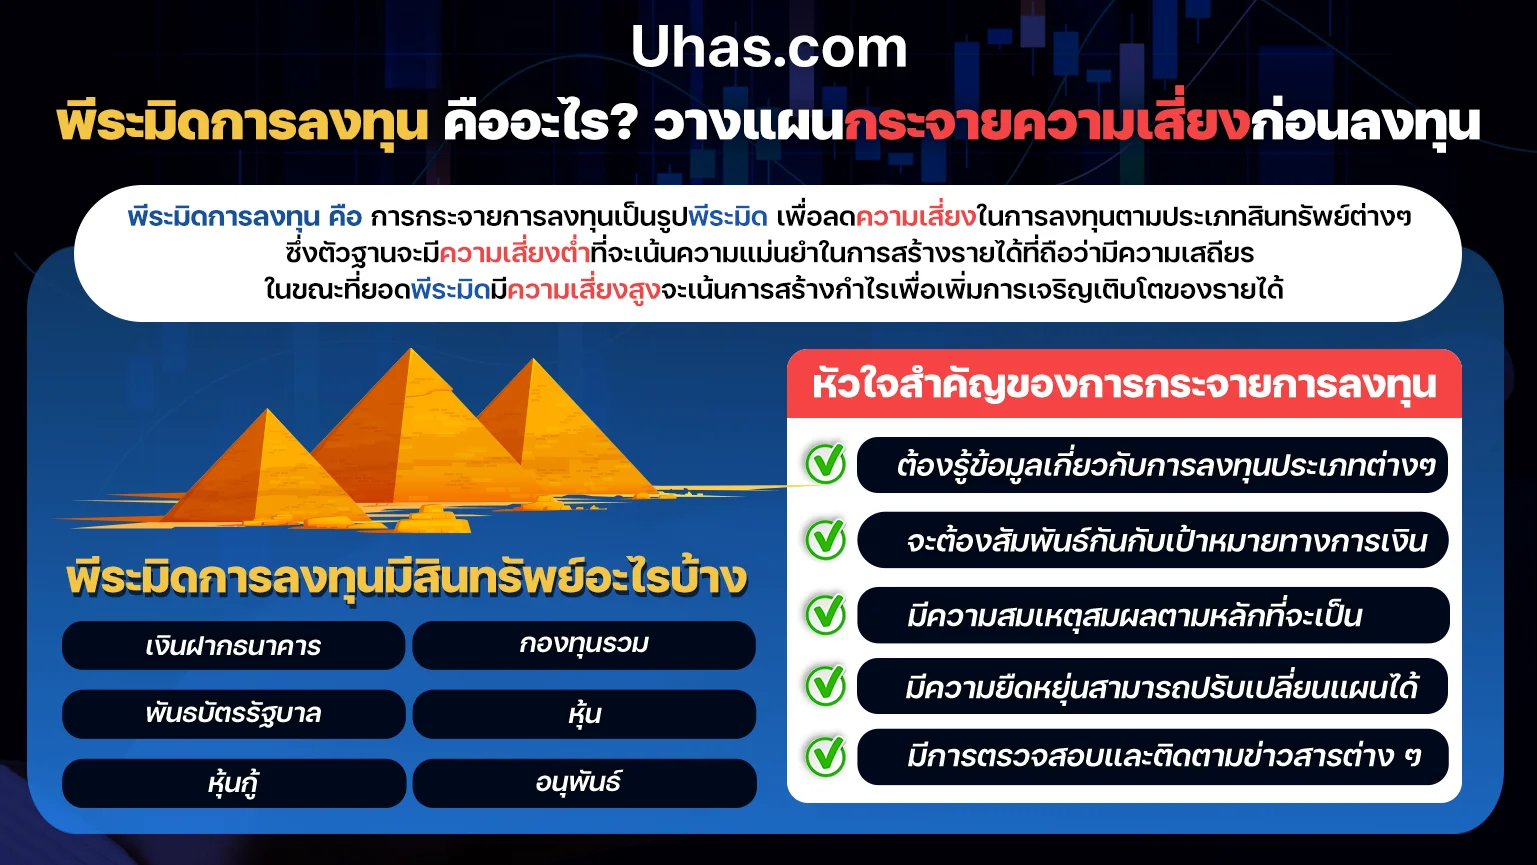
พีระมิดการลงทุนคือแนวคิดในการจัดสรรสินทรัพย์ที่วางโครงสร้างให้มีรูปร่างคล้ายพีระมิด โดยแบ่งการลงทุนออกเป็น 3-4 ชั้นตามระดับความเสี่ยง — ชั้นฐานที่กว้างที่สุดเป็นการลงทุนที่มีความเสี่ยงต่ำ มุ่งเน้นรักษาเงินต้นและสภาพคล่อง ในขณะที่ยอดพีระมิดที่แคบเป็นการลงทุนที่มีความเสี่ยงสูง มุ่งหวังผลตอบแทนที่สูงแต่มีโอกาสขาดทุนมากเช่นกัน
หลักการสำคัญคือ สัดส่วนของเงินลงทุนในแต่ละชั้นต้องสอดคล้องกับระดับความเสี่ยง — คุณควรลงทุนในฐานมากที่สุด (อาจถึง 50-70% ของพอร์ต) และค่อยๆ ลดลงเมื่อขึ้นไปสู่ชั้นที่มีความเสี่ยงสูงขึ้น นี่คือวิธีที่ช่วยให้พอร์ตโฟลิโอมีความสมดุลระหว่างความปลอดภัยและโอกาสการเติบโต
ประวัติและที่มา: แนวคิดพีระมิดการลงทุนพัฒนามาจากทฤษฎี Modern Portfolio Theory (MPT) ของ Harry Markowitz ในปี 1952 ซึ่งเน้นการกระจายความเสี่ยง (Diversification) เพื่อให้ได้ผลตอบแทนสูงสุดภายใต้ระดับความเสี่ยงที่ยอมรับได้
โครงสร้าง 3 ชั้นของพีระมิดการลงทุนมาตรฐาน
ชั้นฐาน (Foundation Layer) — ความเสี่ยงต่ำ (50-70%)
มุ่งเน้นความปลอดภัยและสภาพคล่อง ประกอบด้วยเงินฝากธนาคาร พันธบัตรรัฐบาล กองทุนตลาดเงิน ผลตอบแทนอาจอยู่ที่ 1.00-3.00% ต่อปี แต่มีความมั่นคงสูง
ชั้นกลาง (Growth Layer) — ความเสี่ยงปานกลาง (20-35%)
มุ่งสร้างผลตอบแทนที่สูงกว่าเงินเฟ้อ ใช้กองทุนรวมผสม หุ้นปันผล หุ้นกู้เอกชนชั้นดี อสังหาริมทรัพย์เพื่อการลงทุน (REITs) คาดหวังผลตอบแทน 5.00-10.00% ต่อปี
ชั้นยอด (Speculative Layer) — ความเสี่ยงสูง (5-15%)
มุ่งหวังผลตอบแทนสูง ใช้หุ้นเติบโต การเทรด Forex อนุพันธ์ Cryptocurrency สินค้าโภคภัณฑ์ อาจได้ผลตอบแทนเกิน 15.00% แต่ก็มีโอกาสขาดทุนสูง
หลักการสำคัญในการสร้างพีระมิดการลงทุน
การสร้างพีระมิดการลงทุนที่มีประสิทธิภาพไม่ได้มีสูตรสำเร็จเดียว แต่ต้องปรับให้เหมาะกับสถานการณ์ของแต่ละคน อย่างไรก็ตาม มีหลักการพื้นฐาน 5 ข้อที่ทุกคนควรคำนึงถึง:
1. ทำความเข้าใจสินทรัพย์แต่ละประเภท
ก่อนจัดสรรเงินลงทุน คุณต้องรู้ลักษณะสำคัญของสินทรัพย์แต่ละชนิด:
- ระดับความเสี่ยง — โอกาสที่จะขาดทุนเงินต้น
- ผลตอบแทนที่คาดหวัง — ทั้งในรูปดอกเบี้ย เงินปันผล หรือกำไรจากราคา
- สภาพคล่อง — ความง่ายในการเปลี่ยนเป็นเงินสด
- ระยะเวลาการลงทุน — ต้องล็อกเงินนานแค่ไหน
ยกตัวอย่าง: พันธบัตรรัฐบาล 10 ปีมีความเสี่ยงต่ำ แต่ถ้าคุณขายก่อนครบกำหนด อาจขาดทุนจากความผันผวนของอัตราดอกเบี้ยได้
2. วางเป้าหมายทางการเงินที่ชัดเจน
พีระมิดการลงทุนต้องสอดคล้องกับเป้าหมายของคุณ:
- เป้าระยะสั้น (1-3 ปี) — เช่น เงินสำรองฉุกเฉิน เงินดาวน์บ้าน → เน้นชั้นฐาน 80-90%
- เป้าระยะกลาง (3-10 ปี) — เช่น การศึกษาบุตร → กระจาย 60% ฐาน, 30% กลาง, 10% ยอด
- เป้าระยะยาว (>10 ปี) — เช่น เกษียณอายุ → อาจเพิ่มชั้นกลางและยอดได้มากขึ้น 50% ฐาน, 35% กลาง, 15% ยอด
กฎ 100 ลบอายุ: วิธีง่ายๆ ในการกำหนดสัดส่วนหุ้น คือ 100 - อายุของคุณ = % ที่ควรลงทุนในหุ้น
ตัวอย่าง: อายุ 30 ปี → ควรมีหุ้น 70%, พันธบัตร/เงินฝาก 30%
อายุ 60 ปี → หุ้น 40%, พันธบัตร/เงินฝาก 60%
3. ประเมินความเสี่ยงที่รับได้จริง (Risk Tolerance)
ถามตัวเองว่า:
- ถ้าพอร์ตขาดทุน 20.00% ในเดือนเดียว คุณจะนอนหลับได้สบายหรือไม่?
- มีหนี้สินหรือภาระผูกพันที่ต้องจ่ายประจำเท่าไหร่?
- มีเงินสำรองฉุกเฉิน 6 เดือนขึ้นไปหรือยัง?
ถ้าคุณยังไม่มีเงินสำรอง อย่ารีบลงทุนในชั้นยอดเลย เริ่มที่ชั้นฐานก่อนเสมอ
4. รักษาความยืดหยุ่นและปรับพอร์ตเป็นประจำ
ตลาดเปลี่ยนแปลงตลอดเวลา — หุ้นที่เคยเป็นชั้นยอดอาจกลายเป็นชั้นกลางเมื่อบริษัทเติบโตและมั่นคง สินทรัพย์ที่เคยปลอดภัยอาจมีความเสี่ยงเพิ่มขึ้นเมื่อสถานการณ์เศรษฐกิจเปลี่ยน
แนะนำให้ทำ Rebalancing ทุก 6-12 เดือน — ปรับสัดส่วนให้กลับมาตรงตามที่วางแผนไว้ ตัวอย่าง: ถ้าหุ้นขึ้นมากจนสัดส่วนชั้นยอดเกิน 20% ให้ขายบางส่วนกลับมาเป็นเงินฝากหรือพันธบัตร
5. ติดตามผลการลงทุนและข่าวสารอย่างสม่ำเสมอ
การลงทุนแบบ "ซื้อแล้วทิ้ง" ใช้ได้เฉพาะชั้นฐานเท่านั้น สำหรับชั้นกลางและยอด คุณต้อง:
- ตรวจสอบงบการเงินบริษัทที่ลงทุน (ถ้าเป็นหุ้น)
- ติดตามข่าวเศรษฐกิจและนโยบายธนาคารกลาง (มีผลต่ออัตราดอกเบี้ยและค่าเงิน)
- ดูประสิทธิภาพของกองทุนเทียบกับตัวชี้วัด (Benchmark)
คำเตือนสำคัญ: ไม่มีใครรับประกันผลตอบแทนได้ 100% — แม้แต่พันธบัตรรัฐบาลก็มีความเสี่ยงจากอัตราเงินเฟ้อและอัตราดอกเบี้ยที่เปลี่ยนแปลง อย่าลงทุนเงินที่คุณไม่พร้อมเสียในสินทรัพย์ความเสี่ยงสูง
สินทรัพย์ในแต่ละชั้นของพีระมิดการลงทุน
การเลือกสินทรัพย์ในแต่ละชั้นต้องคำนึงถึงความสัมพันธ์ระหว่างความเสี่ยงและผลตอบแทน ต่อไปนี้คือรายละเอียดของสินทรัพย์แต่ละประเภท พร้อมข้อดี-ข้อเสีย และตำแหน่งในพีระมิด
เงินฝากธนาคาร — ชั้นฐาน
เงินฝากออมทรัพย์และเงินฝากประจำในธนาคารที่มีการคุ้มครองเงินฝาก (ในไทย คุ้มครองโดย สถาบันคุ้มครองเงินฝาก สูงสุด 1,000,000.00 บาทต่อบัญชี)
ข้อดี:
- ความเสี่ยงเกือบศูนย์ ถอนได้ทันที
- เหมาะสำหรับเงินสำรองฉุกเฉิน
- อัตราดอกเบี้ยคงที่ (เงินฝากประจำ)
ระยะเวลาในการดำเนินการอาจแตกต่างกันไป ขึ้นอยู่กับช่องทางการชำระเงินที่เลือกใช้
ข้อเสีย:
- ผลตอบแทนต่ำ (0.50-2.00% ต่อปี)
- แพ้เงินเฟ้อในระยะยาว
สัดส่วนแนะนำ: 30-50% ของพอร์ตสำหรับคนทั่วไป
พันธบัตรรัฐบาล (Government Bonds) — ชั้นฐาน
ตราสารหนี้ที่รัฐบาลออกเพื่อกู้เงิน มีครบกำหนด 1-30 ปี จ่ายดอกเบี้ยคงที่
ข้อดี:
- ความเสี่ยงผิดนัดต่ำมาก (รัฐบาลไทยเรทติ้ง BBB+ จาก S&P)
- ผลตอบแทนสูงกว่าเงินฝาก (1.50-4.00% ต่อปี ขึ้นอยู่กับอายุพันธบัตร)
- ซื้อขายได้ในตลาดรอง มีสภาพคล่อง
ข้อเสีย:
- ราคาผันผวนตามอัตราดอกเบี้ย — ถ้าดอกเบี้ยขึ้น ราคาพันธบัตรลง
- ถ้าถือจนครบกำหนด ต้องล็อคเงินนาน
สัดส่วนแนะนำ: 20-30% ของพอร์ตสำหรับคนทั่วไป / 40-50% สำหรับคนเกษียณ
หุ้นกู้บริษัท (Corporate Bonds) — ชั้นฐาน-กลาง
ตราสารหนี้ที่บริษัทเอกชนออก มีความเสี่ยงสูงกว่าพันธบัตรรัฐ แต่จ่ายดอกเบี้ยสูงกว่า
ข้อดี:
- ผลตอบแทนสูงกว่าพันธบัตรรัฐ (3.00-6.00% ต่อปี สำหรับหุ้นกู้ระดับ A ขึ้นไป)
- มีหลากหลายอายุและเงื่อนไข
ข้อเสีย:
- มีความเสี่ยงผิดนัด — ถ้าบริษัทล้มละลาย อาจได้เงินคืนไม่ครบ
- สภาพคล่องต่ำกว่าพันธบัตรรัฐ (ยากต่อการขายก่อนครบกำหนด)
คำเตือน: เลือกหุ้นกู้ที่มีเรทติ้งไม่ต่ำกว่า BBB จากสถาบันจัดอันดับเครดิตที่น่าเชื่อถือ เช่น TRIS Rating หรือ Fitch Ratings
สัดส่วนแนะนำ: 10-20% ของพอร์ต (นับรวมในชั้นฐาน-กลาง)
กองทุนรวม (Mutual Funds) — ชั้นกลาง
เงินรวมกันของนักลงทุนหลายคน มีผู้จัดการกองทุนมืออาชีพบริหาร แบ่งเป็นหลายประเภทตามนโยบายการลงทุน:
กองทุนตลาดเงิน (Money Market Fund) — ลงทุนในเงินฝากและพันธบัตรระยะสั้น ความเสี่ยงต่ำที่สุด ผลตอบแทน 1.00-2.50% ต่อปี → ชั้นฐาน
กองทุนตราสารหนี้ (Fixed Income Fund) — ลงทุนในพันธบัตรและหุ้นกู้ ความเสี่ยงต่ำ-ปานกลาง ผลตอบแทน 2.00-5.00% ต่อปี → ชั้นฐาน-กลาง
กองทุนผสม (Balanced Fund) — ลงทุนทั้งหุ้นและพันธบัตร สัดส่วนประมาณ 50:50 ความเสี่ยงปานกลาง ผลตอบแทน 4.00-8.00% ต่อปี → ชั้นกลาง
กองทุนหุ้น (Equity Fund) — ลงทุนในหุ้นเป็นหลัก ความเสี่ยงสูง ผลตอบแทน 6.00-15.00% ต่อปี (ผันผวนมาก) → ชั้นกลาง-ยอด
ข้อดี:
- มีมืออาชีพบริหาร เหมาะกับคนไม่มีเวลาศึกษา
- ลงทุนได้ตั้งแต่ 1,000 บาท
- กระจายความเสี่ยงอัตโนมัติ (เพราะกองทุนลงทุนในหลายตัว)
ข้อเสีย:
- มีค่าธรรมเนียมการจัดการ (0.50-2.00% ต่อปี)
- ผลตอบแทนไม่รับประกัน ขึ้นกับฝีมือผู้จัดการ
- กองทุนบางประเภทมีค่าธรรมเนียมขายคืน (ถ้าถือไม่ครบระยะเวลาที่กำหนด)
สัดส่วนแนะนำ: 20-40% ของพอร์ต (เลือกประเภทให้เหมาะกับชั้นพีระมิด)
หุ้น (Stocks/Equities) — ชั้นกลาง-ยอด
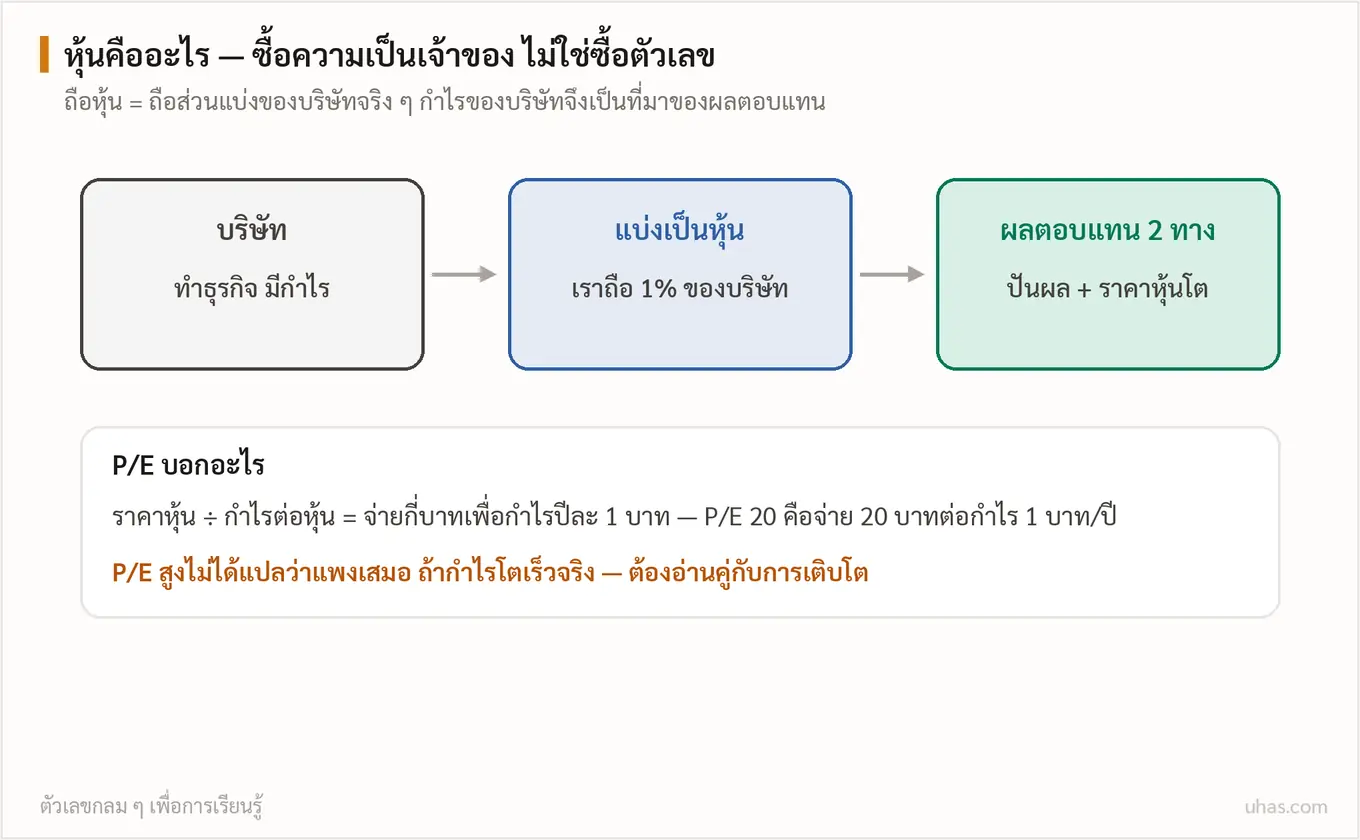
ใบหุ้นที่แสดงถึงความเป็นเจ้าของส่วนหนึ่งของบริษัท เมื่อบริษัททำกำไรได้ ราคาหุ้นขึ้นและอาจจ่ายเงินปันผล
หุ้นปันผล (Dividend Stocks) — บริษัทใหญ่ที่มีรายได้มั่นคง จ่ายปันผลสม่ำเสมอ เช่น PTT, CPALL, BBL → ชั้นกลาง
หุ้นเติบโต (Growth Stocks) — บริษัทที่กำลังขยายตัว อาจไม่จ่ายปันผล มุ่งเน้นกำไรจากราคา เช่น Technology Startups → ชั้นยอด
ข้อดี:
- โอกาสผลตอบแทนสูง (10.00-20.00% ต่อปีหรือมากกว่า)
- ได้ทั้งกำไรจากราคาและเงินปันผล
- สภาพคล่องสูง ซื้อ-ขายได้ทันที
ข้อเสีย:
- ความผันผวนสูง อาจขาดทุนได้ 30-50% ในช่วงตลาดร่วง
- ต้องศึกษาบริษัทและตลาดอย่างต่อเนื่อง
- มีความเสี่ยงจากการล้มละลายของบริษัท
สัดส่วนแนะนำ:
- หุ้นปันผล: 15-25% ของพอร์ต (ชั้นกลาง)
- หุ้นเติบโต: 5-10% ของพอร์ต (ชั้นยอด)
หลีกเลี่ยงการใส่เงินทั้งหมดในหุ้นตัวเดียว — แม้จะเป็นบริษัทชั้นนำ ควรกระจายในอย่างน้อย 8-12 หุ้นจากหลายอุตสาหกรรม เพื่อลดความเสี่ยงเฉพาะบริษัท (Specific Risk)
อนุพันธ์และการเทรด Forex — ชั้นยอด
อนุพันธ์ (Derivatives) คือสัญญาทางการเงินที่มีมูลค่าขึ้นอยู่กับสินทรัพย์อ้างอิง เช่น Futures, Options, Contracts for Difference (CFDs)
การเทรด Forex คือการซื้อขายคู่เงิน เช่น EUR/USD, USD/JPY มุ่งหวังกำไรจากความผันผวนของอัตราแลกเปลี่ยน
ข้อดี:
- สามารถใช้เลเวอเรจ (Leverage) เพิ่มกำลังซื้อได้ 1:10 ถึง 1:500
- เทรดได้ 24 ชั่วโมง 5 วัน (ตลาด Forex)
- สภาพคล่องสูงมาก
ข้อเสีย:
- ความเสี่ยงสูงมาก — เลเวอเรจทำให้ขาดทุนได้เร็วและมาก
- ต้องใช้เวลาศึกษาและฝึกฝนมาก
- มีค่าธรรมเนียม Swap/Overnight สำหรับการถือสถานะข้ามวัน
- อัตราการขาดทุนของเทรดเดอร์มือใหม่สูงถึง 70-80%
สัดส่วนแนะนำ: ไม่เกิน 5-10% ของพอร์ต และใช้เฉพาะเงินที่พร้อมเสีย
คำเตือนสำหรับ Forex: อย่าใช้เลเวอเรจเกิน 1:50 ถ้าคุณเพิ่งเริ่มต้น — เลเวอเรจสูงหมายถึงความเสี่ยงสูงเท่านั้น ไม่ได้หมายความว่ากำไรจะสูงตาม ตัวอย่าง: ถ้าใช้เลเวอเรจ 1:100 และตลาดเคลื่อนไหวผิดทาง 1.00% คุณจะขาดทุ
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →