การประเมินมูลค่าหุ้น (Valuation) หัวใจสำคัญสำหรับการลงทุน
ในการที่อยากจะประเมินมูลค่าหุ้นคือกุญแจสำคัญที่สามารถสร้างกำไรได้ แต่มันจะดีกว่าไหม ถ้าหากเพิ่มความคุ้มค่า เพื่อเพิ่มกำไรมากกว่าเก่าด้วย
การเลือกหุ้นที่มีราคาเหมาะสมกับมูลค่าที่แท้จริงคือหัวใจสำคัญของการลงทุนที่ประสบความสำเร็จ บทความนี้จะพาคุณทำความเข้าใจการประเมินมูลค่าหุ้น (Valuation) อย่างเป็นระบบ พร้อมวิธีการคำนวณที่นักลงทุนมืออาชีพใช้จริง เพื่อให้คุณสามารถตัดสินใจลงทุนด้วยข้อมูลที่ชัดเจนและมีเหตุผลรองรับ
สรุปสาระสำคัญ
- การประเมินมูลค่าหุ้นช่วยระบุว่าราคาตลาดสูงเกินหรือต่ำกว่ามูลค่าที่แท้จริง
- มีหลายวิธีในการประเมิน เช่น P/E, P/B, DCF และ EV/EBITDA แต่ละวิธีมีจุดเด่นต่างกัน
- EV/EBITDA เหมาะสำหรับเปรียบเทียบบริษัทที่มีโครงสร้างเงินทุนและระดับหนี้แตกต่างกัน
- ต้องเปรียบเทียบค่า Valuation กับบริษัทในอุตสาหกรรมเดียวกันเพื่อความแม่นยำ
- การประเมินมูลค่าควรใช้ร่วมกับปัจจัยอื่น เช่น แนวโน้มธุรกิจ ทีมผู้บริหาร และสภาพเศรษฐกิจ
ทำไมการประเมินมูลค่าหุ้นจึงสำคัญ
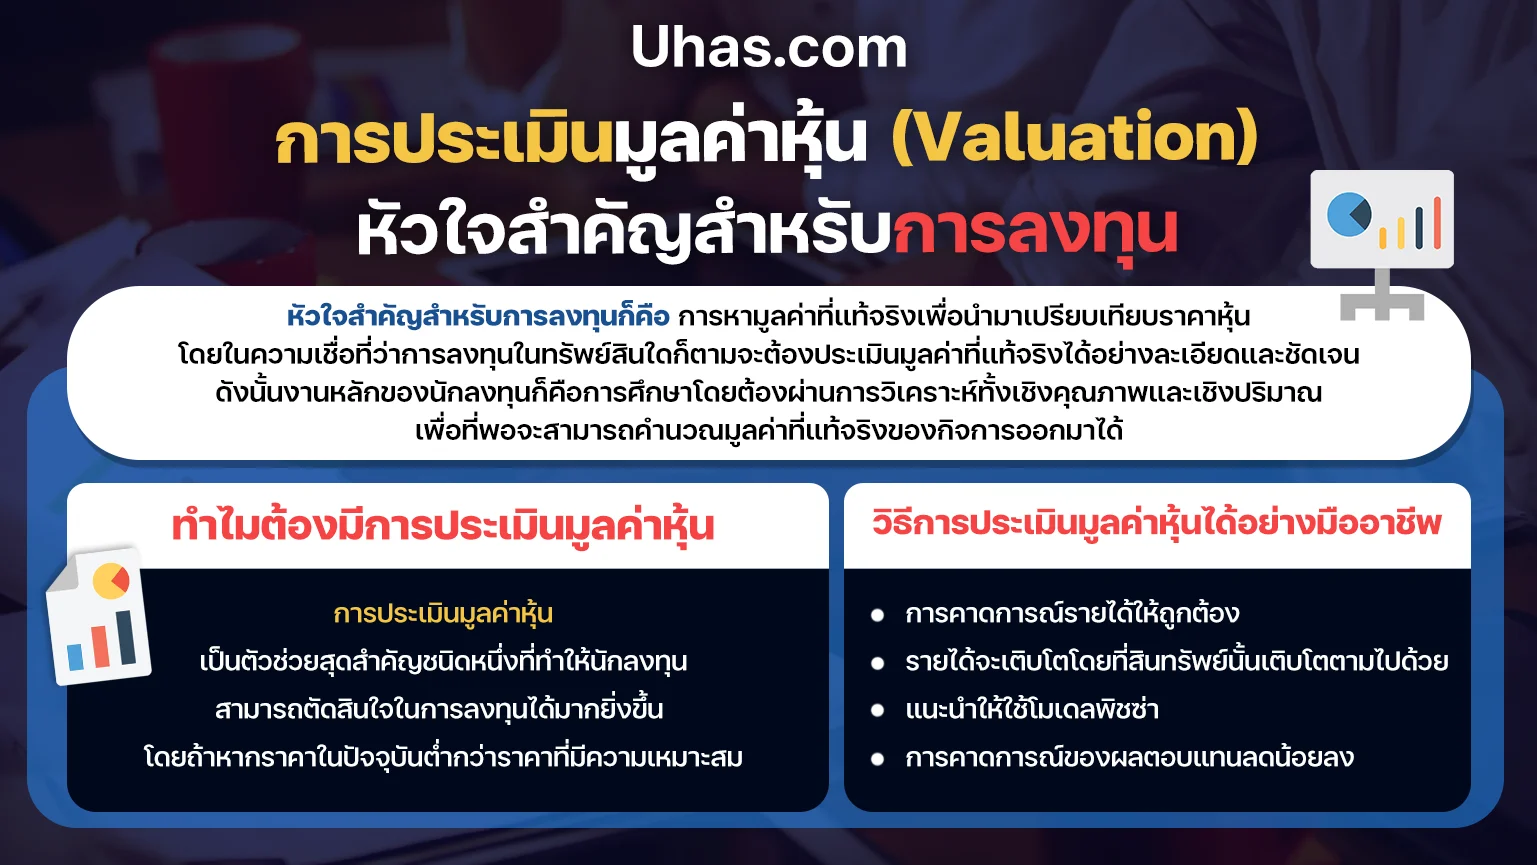
การประเมินมูลค่าหุ้นคือเครื่องมือที่ช่วยให้คุณเห็นภาพที่แท้จริงของบริษัทเบื้องหลังตัวเลขราคาหุ้น เมื่อคุณคำนวณมูลค่าที่แท้จริง (Intrinsic Value) ออกมาแล้ว สามารถเปรียบเทียบกับราคาตลาดได้ทันที
หากมูลค่าที่ประเมินได้สูงกว่าราคาตลาด หมายความว่าหุ้นตัวนี้ ถูกประเมินต่ำไป (Undervalued) ซึ่งอาจเป็นโอกาสในการซื้อก่อนที่ราคาจะปรับตัวขึ้นสู่มูลค่าที่เหมาะสม นักลงทุนมูลค่า (Value Investors) มักมองหาหุ้นประเภทนี้เพื่อสร้างผลตอบแทนในระยะยาว
ในทางกลับกัน หากมูลค่าที่ประเมินได้ต่ำกว่าราคาตลาด แสดงว่าหุ้น ถูกประเมินสูงเกินไป (Overvalued) อาจไม่คุ้มค่าที่จะเข้าซื้อในจังหวะนั้น เว้นแต่จะมีปัจจัยเชิงคุณภาพอื่นประกอบ เช่น บริษัทกำลังเข้าสู่ตลาดใหม่ที่มีศักยภาพสูง มีการเปลี่ยนผู้บริหารระดับสูงที่มีผลงานโดดเด่น หรือได้รับการลงทุนจากนักลงทุนสถาบันชั้นนำ
การประเมินมูลค่าไม่ใช่การทำนายราคา แต่เป็นการหามูลค่าที่เหมาะสมจากข้อมูลที่มีอยู่ ราคาตลาดอาจใช้เวลานานกว่าจะปรับตัวสู่มูลค่าที่แท้จริง
การประเมินมูลค่าหุ้น (Valuation) คืออะไร
การประเมินมูลค่าหุ้น หรือ Valuation คือกระบวนการวิเคราะห์เชิงปริมาณและเชิงคุณภาพเพื่อหามูลค่าที่แท้จริงของบริษัทหรือหุ้นตัวใดตัวหนึ่ง โดยพิจารณาจากหลายมิติ ได้แก่
- ข้อมูลทางการเงิน — รายได้ กำไรสุทธิ กระแสเงินสด หนี้สิน และสินทรัพย์
- ความสามารถในการทำกำไร — อัตรากำไรขั้นต้น อัตรากำไรสุทธิ และ Return on Equity (ROE)
- ปัจจัยแวดล้อมทางธุรกิจ — การแข่งขัน แนวโน้มอุตสาหกรรม และนโยบายภาครัฐ
- คุณภาพการบริหาร — ความสามารถของทีมผู้บริหารและกลยุทธ์ระยะยาว
เป้าหมายของ Valuation คือการหาว่าราคาหุ้นในตลาด ณ ขณะนั้นมีความเหมาะสมหรือไม่เมื่อเทียบกับมูลค่าที่คำนวณได้ ข้อมูลนี้จะช่วยให้คุณตัดสินใจลงทุนได้อย่างมีเหตุผลและลดความเสี่ยงจากการซื้อหุ้นที่แพงเกินไป
วิธีการประเมินมูลค่าหุ้นที่นักลงทุนมืออาชีพใช้
การประเมินมูลค่าหุ้นมีหลายวิธี แต่ละวิธีมีจุดเด่นและข้อจำกัดที่แตกต่างกัน นักลงทุนระดับสถาบันมักใช้หลายวิธีรวมกันเพื่อให้ได้มุมมองที่ครบถ้วน
1. Price to Earnings Ratio (P/E)
P/E เป็นการเปรียบเทียบราคาหุ้นต่อกำไรต่อหุ้น (Earnings Per Share) คำนวณได้จากสูตร:
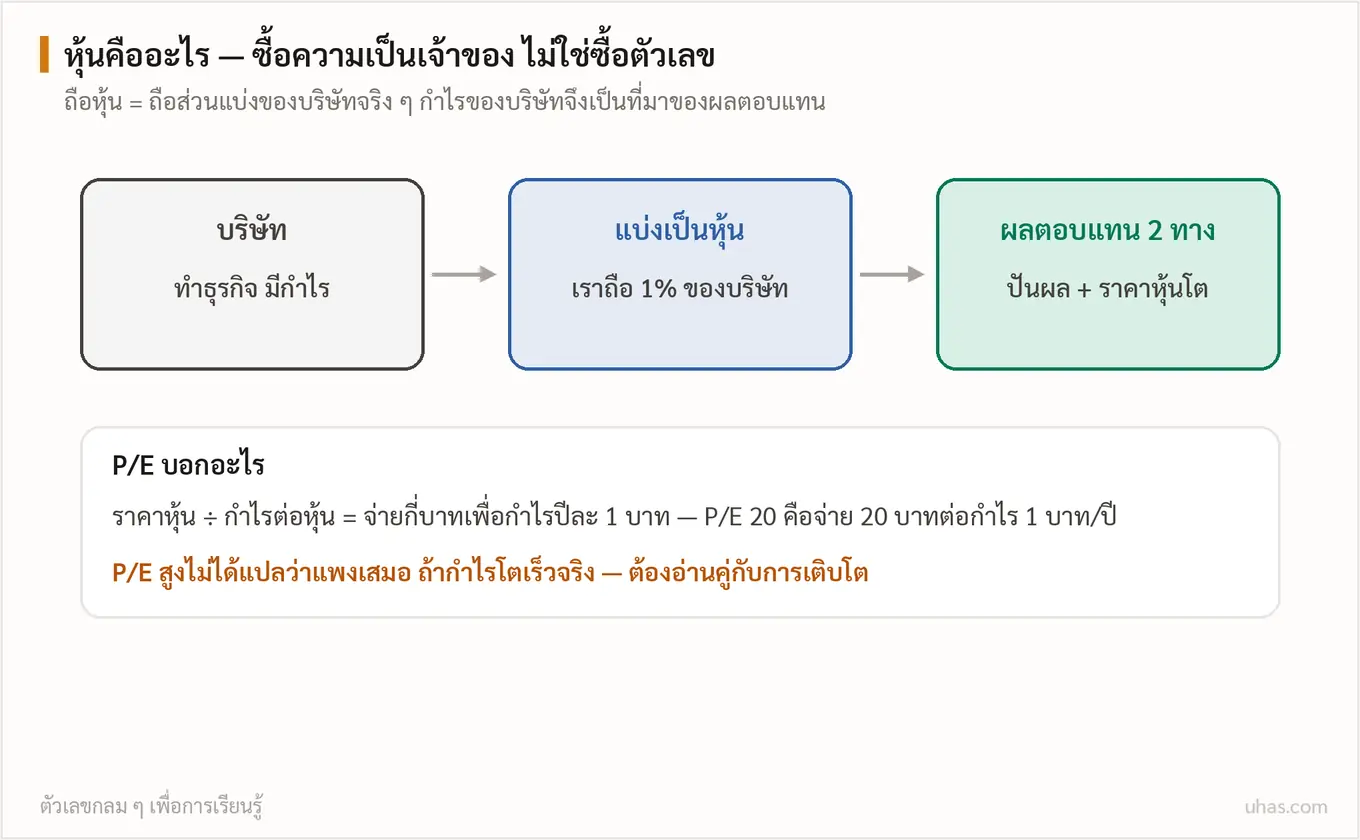
P/E = ราคาหุ้นปัจจุบัน ÷ กำไรต่อหุ้น (EPS)
ตัวอย่าง: หุ้นราคา 50.00 บาท มี EPS เท่ากับ 5.00 บาท ดังนั้น P/E = 50 ÷ 5 = 10 เท่า
ค่า P/E ที่ต่ำอาจบ่งชี้ว่าหุ้นราคาถูก แต่ต้องเปรียบเทียบกับค่าเฉลี่ยของอุตสาหกรรมด้วย เหมาะสำหรับบริษัทที่มีกำไรสม่ำเสมอและมีแนวโน้มเติบโตที่มั่นคง
ข้อจำกัดของ P/E คือไม่เหมาะกับบริษัทที่ขาดทุนหรือกำไรผันผวนมาก เพราะจะทำให้ค่า P/E บิดเบือน
2. Price to Book Ratio (P/B)
P/B เปรียบเทียบราคาตลาดกับมูลค่าทางบัญชีต่อหุ้น (Book Value Per Share) เหมาะสำหรับบริษัทที่มีสินทรัพย์ถาวรจำนวนมาก เช่น ธนาคาร โรงงาน หรือบริษัทอสังหาริมทรัพย์
P/B = ราคาหุ้นปัจจุบัน ÷ มูลค่าทางบัญชีต่อหุ้น
ค่า P/B ที่ต่ำกว่า 1.0 เท่า อาจบ่งชี้ว่าหุ้นมีราคาต่ำกว่ามูลค่าสินทรัพย์สุทธิ ซึ่งอาจเป็นโอกาสในการซื้อ
3. Discounted Cash Flow (DCF)
DCF คำนวณมูลค่าปัจจุบันของกระแสเงินสดที่คาดว่าจะได้รับในอนาคต โดยใช้อัตราคิดลด (Discount Rate) เพื่อแปลงมูลค่าเงินในอนาคตกลับมาเป็นมูลค่าปัจจุบัน วิธีนี้ซับซ้อนแต่ให้มุมมองระยะยาวที่แม่นยำ
DCF = Σ (กระแสเงินสดในแต่ละปี ÷ (1 + อัตราคิดลด)^จำนวนปี)
เหมาะสำหรับบริษัทที่มีกระแสเงินสดคาดการณ์ได้และมีแผนธุรกิจระยะยาวที่ชัดเจน
4. Dividend Discount Model (DDM)
DDM ประเมินมูลค่าจากเงินปันผลที่คาดว่าจะได้รับในอนาคต เหมาะกับบริษัทที่จ่ายเงินปันผลสม่ำเสมอและมีนโยบายการจ่ายปันผลที่ชัดเจน เช่น กลุ่มสาธารณูปโภค
5. EV/EBITDA
EV/EBITDA วัดมูลค่ากิจการรวม (Enterprise Value) เทียบกับกำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อม และค่าตัดจำหน่าย เหมาะสำหรับเปรียบเทียบบริษัทที่มีโครงสร้างเงินทุนและระดับหนี้แตกต่างกัน ซึ่งเราจะอธิบายอย่างละเอียดในหัวข้อถัดไป
การประเมินมูลค่าหุ้นด้วย EV/EBITDA อย่างละเอียด
EV/EBITDA เป็นหนึ่งในเครื่องมือที่นักลงทุนสถาบันและนักวิเคราะห์ใช้อย่างแพร่หลาย เนื่องจากสามารถเปรียบเทียบบริษัทที่มีโครงสร้างทางการเงินต่างกันได้อย่างเป็นธรรม
EV (Enterprise Value) คืออะไร
EV หรือ มูลค่ากิจการรวม คือมูลค่าทั้งหมดของบริษัท รวมทั้งส่วนของผู้ถือหุ้นและเจ้าหนี้ คำนวณได้จาก:
EV = มูลค่าตลาดของหุ้น + หนี้สินรวม − เงินสดและรายการเทียบเท่าเงินสด
- มูลค่าตลาดของหุ้น = ราคาหุ้น × จำนวนหุ้นที่ออกจำหน่ายทั้งหมด
- หนี้สินรวม = หนี้สินระยะสั้น + หนี้สินระยะยาว
- เงินสด = เงินสดและรายการเทียบเท่าเงินสดในงบดุล
การหักเงินสดออกเนื่องจากเงินสดเป็นสินทรัพย์ที่สามารถใช้ชำระหนี้หรือคืนให้ผู้ถือหุ้นได้ทันที
EBITDA คืออะไร
EBITDA ย่อมาจาก Earnings Before Interest, Taxes, Depreciation and Amortization หรือ กำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย แสดงความสามารถในการทำกำไรจากการดำเนินงานหลักของบริษัทโดยไม่รวมผลกระทบจากโครงสร้างเงินทุนและนโยบายบัญชี
EBITDA = กำไรจากการดำเนินงาน (EBIT) + ค่าเสื่อมราคา + ค่าตัดจำหน่าย
หรือ
EBITDA = กำไรสุทธิ + ดอกเบี้ยจ่าย + ภาษี + ค่าเสื่อมราคา + ค่าตัดจำหน่าย
สูตรและตัวอย่างการคำนวณ EV/EBITDA
EV/EBITDA = มูลค่ากิจการรวม (EV) ÷ EBITDA
ค่าที่ได้จะบอกว่าต้องใช้กำไรจากการดำเนินงานกี่ปีถึงจะครอบคลุมมูลค่ากิจการทั้งหมด
ตัวอย่างการคำนวณ:
สมมติบริษัท A มีข้อมูลดังนี้:
- ราคาหุ้น: 100.00 บาท
- จำนวนหุ้นทั้งหมด: 250,000 หุ้น
- หนี้สินรวม: 10,000,000 บาท
- เงินสดและรายการเทียบเท่า: 5,000,000 บาท
- กำไรจากการดำเนินงาน (EBIT): 10,000,000 บาท
- ค่าเสื่อมราคา: 2,000,000 บาท
- ค่าตัดจำหน่าย: 1,000,000 บาท
ขั้นตอนที่ 1: คำนวณ EV
มูลค่าตลาดของหุ้น = 100.00 × 250,000 = 25,000,000 บาท
EV = 25,000,000 + 10,000,000 − 5,000,000 = 30,000,000 บาท
ขั้นตอนที่ 2: คำนวณ EBITDA
EBITDA = 10,000,000 + 2,000,000 + 1,000,000 = 13,000,000 บาท
ขั้นตอนที่ 3: คำนวณ EV/EBITDA
EV/EBITDA = 30,000,000 ÷ 13,000,000 = 2.31 เท่า
การตีความค่า EV/EBITDA
- EV/EBITDA ต่ำ (< 8-10 เท่า) — บริษัทอาจถูกประเมินต่ำ หรือมีความสามารถในการทำกำไรสูงเมื่อเทียบกับมูลค่ากิจการ อาจเป็นโอกาสในการลงทุน
- EV/EBITDA สูง (> 15 เท่า) — บริษัทอาจถูกประเมินสูง หรือมีความสามารถในการทำกำไรต่ำเมื่อเทียบกับมูลค่ากิจการ ควรพิจารณาปัจจัยอื่นประกอบ
ค่า EV/EBITDA ที่เหมาะสมขึ้นอยู่กับอุตสาหกรรม ธุรกิจเทคโนโลยีอาจมีค่าเฉลี่ยสูงกว่า 20 เท่า ในขณะที่ธุรกิจผลิตสินค้าอุปโภคบริโภคอาจอยู่ที่ 8-12 เท่า
ข้อควรระวังและข้อจำกัดของ EV/EBITDA
แม้ EV/EBITDA จะเป็นเครื่องมือที่มีประโยชน์ แต่ก็มีข้อจำกัดที่ต้องตระหนัก:
1. ต้องเปรียบเทียบในอุตสาหกรรมเดียวกัน
ค่า EV/EBITDA เฉลี่ยของแต่ละอุตสาหกรรมแตกต่างกันมาก ธุรกิจที่ต้องการเงินลงทุนสูง (Capital Intensive) เช่น โรงงาน สายการบิน มักมีค่า EV/EBITDA ต่ำกว่าธุรกิจซอฟต์แวร์หรือบริการ
2. ไม่นับรวม Capital Expenditure (CapEx)
EBITDA ไม่รวมเงินลงทุนในสินทรัพย์ถาวร (CapEx) ซึ่งเป็นค่าใช้จ่ายสำคัญสำหรับบางธุรกิจ บริษัทที่ต้องใช้ CapEx สูงอาจมี EBITDA ดูดีแต่กระแสเงินสดอิสระ (Free Cash Flow) ต่ำ
3. ไม่สะท้อนคุณภาพของกำไร
EBITDA ไม่แยกว่ากำไรมาจากการดำเนินงานปกติหรือรายการพิเศษ บริษัทอาจมี EBITDA สูงชั่วคราวจากการขายสินทรัพย์หรือกำไรที่ไม่ต่อเนื่อง
4. ไม่เหมาะกับบริษัทที่มีหนี้สูงมาก
หากบริษัทมีหนี้สินสูงมาก ค่าดอกเบี้ยจ่ายจะกระทบกระแสเงินสดอย่างมาก แม้ EBITDA จะดูดีก็ตาม ควรดู Interest Coverage Ratio (EBITDA ÷ ดอกเบี้ยจ่าย) ประกอบด้วย
กลยุทธ์การใช้ Valuation ในการลงทุนจริง
การประเมินมูลค่าหุ้นเป็นเพียงจุดเริ่มต้น คุณต้องนำข้อมูลไปใช้อย่างเป็นระบบ:
1. เปรียบเทียบกับคู่แข่งในอุตสาหกรรม
คำนวณ EV/EBITDA ของบริษัทอื่นในกลุ่มเดียวกันอย่างน้อย 3-5 บริษัท เพื่อหาค่าเฉลี่ยและพิสัยที่เหมาะสม
2. ดูแนวโน้มย้อนหลัง 3-5 ปี
ตรวจสอบว่า EV/EBITDA ของบริษัทเคยอยู่ในช่วงใด หากอยู่ต่ำกว่าค่าเฉลี่ยในอดีตอย่างมีนัยสำคัญ อาจเป็นโอกาสซื้อ
3. รวมกับปัจจัยเชิงคุณภาพ
พิจารณาปัจจัยที่ไม่ใช่ตัวเลข เช่น:
- ความสามารถของทีมผู้บริหาร
- Competitive Moat (ความได้เปรียบทางการแข่งขัน)
- แนวโน้มอุตสาหกรรมและนวัตกรรม
- ความยั่งยืนของโมเดลธุรกิจ
4. ตั้งราคาเป้าหมายและจุดตัดขาดทุน
เมื่อคำนวณมูลค่าที่เหมาะสมได้แล้ว ให้ตั้ง Margin of Safety อย่างน้อย 20-30% ก่อนเข้าซื้อ และกำหนด Stop Loss ชัดเจน
Margin of Safety หมายถึงการซื้อหุ้นในราคาที่ต่ำกว่าราคาที่ประเมินได้ เพื่อเป็นเบาะนิรภัยในกรณีที่การประเมินคลาดเคลื่อน ตัวอย่าง: ถ้าประเมินมูลค่าได้ 100 บาท ควรซื้อที่ราคา 70-80 บาท
5. ทบทวนการประเมินเป็นระยะ
Valuation ไม่คงที่ ควรทบทวนทุก 3-6 เดือนหรือเมื่อมีข่าวสำคัญ เช่น ผลประกอบการรายไตรมาส การควบรวมกิจการ หรือการเปลี่ยนแปลงกลยุทธ์ธุรกิจ
คำถามที่พบบ่อย (FAQ)
1. EV/EBITDA เท่าไหร่ถือว่าถูก?
ไม่มีค่ามาตรฐานตายตัว แต่โดยทั่วไปค่าต่ำกว่า 8-10 เท่าอาจบ่งชี้ว่าหุ้นถูก อย่างไรก็ตาม ต้องเปรียบเทียบกับค่าเฉลี่ยของอุตสาหกรรมเดียวกันเสมอ ธุรกิจเทคโนโลยีอาจมีค่าเฉลี่ยสูงถึง 20-30 เท่า ในขณะที่ธุรกิจผลิตสินค้าอุปโภคบริโภคอาจอยู่ที่ 8-12 เท่า
2. ทำไม EV ต้องหักเงินสด?
เพราะเงินสดเป็นสินทรัพย์สภาพคล่องที่สามารถใช้ชำระหนี้หรือคืนให้ผู้ถือหุ้นได้ทันที หากคุณซื้อกิจการทั้งหมด คุณจะได้เงินสดนั้นมาด้วย ดังนั้นต้นทุนที่แท้จริงในการซื้อกิจการคือมูลค่าตลาดบวกหนี้ลบเงินสด
3. ควรใช้ EV/EBITDA เพียงอย่างเดียวในการตัดสินใจลงทุนหรือไม่?
ไม่ควร EV/EBITDA เป็นเพียงเครื่องมือหนึ่ง ควรใช้ร่วมกับตัวชี้วัดอื่น เช่น P/E, P/B, ROE, Debt-to-Equity และวิเคราะห์ปัจจัยเชิงคุณภาพ เช่น ความสามารถของผู้บริหาร แนวโน้มอุตสาหกรรม และความยั่งยืนของธุรกิจ
**4. บริษัทที่ขาดทุนสามารถใช
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →