รู้จักคำว่า Asset Allocation
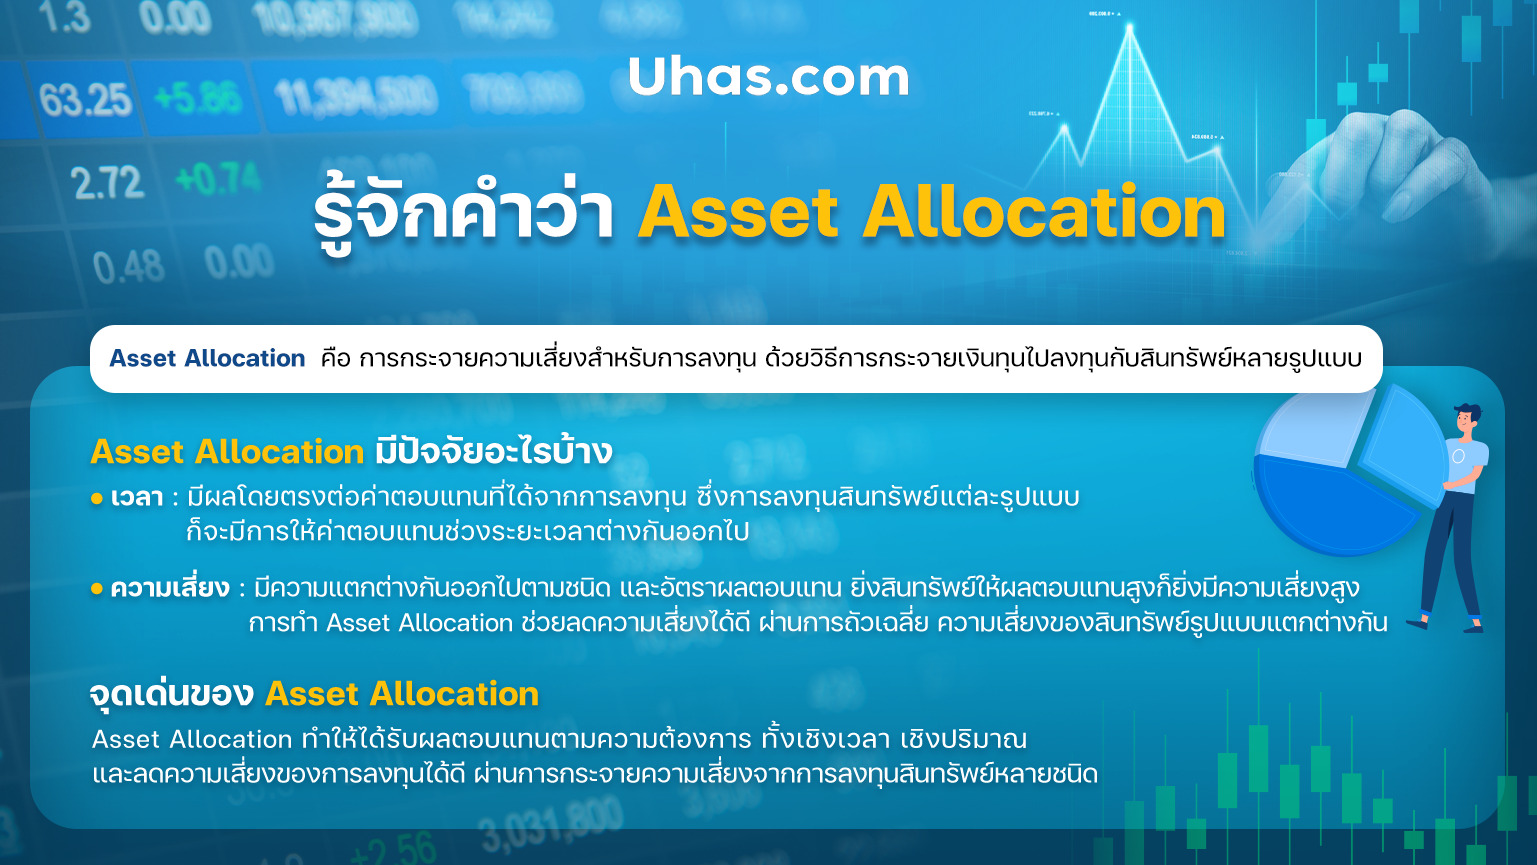
การลงทุนที่ดีคือการลงทุนแบบ Asset Allocation หรือก็คือการกระจายความเสี่ยงในรูปแบบต่างๆ ที่ผ่านการประเมิน ศึกษา แต่ละอย่างมาแล้วเป็นอย่างดี
การสร้างพอร์ตการลงทุนที่แข็งแกร่งไม่ได้หมายถึงการหาสินทรัพย์ที่ดีที่สุดเพียงอย่างเดียว แต่คือการกระจายเงินทุนไปยังสินทรัพย์หลากหลายประเภทอย่างมีกลยุทธ์ — นี่คือหัวใจสำคัญของ Asset Allocation ที่นักลงทุนมืออาชีพทั่วโลกใช้เพื่อสร้างผลตอบแทนที่สม่ำเสมอและลดความเสี่ยงในระยะยาว ในบทความนี้ เราจะอธิบายทุกมิติของการจัดสรรสินทรัพย์ ตั้งแต่หลักการพื้นฐานไปจนถึงปัจจัยที่ควรพิจารณาก่อนตัดสินใจ
สรุปสาระสำคัญ
- Asset Allocation คือการกระจายเงินทุนไปยังสินทรัพย์หลายประเภท เช่น หุ้น พันธบัตร เงินสด และสินทรัพย์ทางเลือก เพื่อลดความเสี่ยงโดยรวมของพอร์ต
- ปัจจัยสำคัญ 2 ประการคือ ระยะเวลาการลงทุน (Time Horizon) และระดับความเสี่ยงที่ยอมรับได้ (Risk Tolerance)
- การกระจายสินทรัพย์ช่วยลดผลกระทบจากความผันผวนของตลาด เพราะสินทรัพย์แต่ละประเภทมีความสัมพันธ์แบบผกผัน (Negative Correlation)
- ไม่มีสูตรสำเร็จที่เหมาะกับทุกคน — Asset Allocation ที่ดีต้องปรับให้เข้ากับเป้าหมาย อายุ และฐานะการเงินของแต่ละบุคคล
Asset Allocation คืออะไร
Asset Allocation หรือการจัดสรรสินทรัพย์ คือกระบวนการแบ่งเงินลงทุนของคุณไปยังสินทรัพย์หลายประเภทตามสัดส่วนที่กำหนดไว้ล่วงหน้า เป้าหมายหลักคือสร้างสมดุลระหว่างความเสี่ยงและผลตอบแทนที่คุณคาดหวัง
ในทางปฏิบัติ การจัดสรรสินทรัพย์มักแบ่งออกเป็น 3 กลุ่มหลัก:
1. Cash & Cash Equivalents (เงินสดและสินทรัพย์สภาพคล่อง)
- เงินฝากธนาคาร
- กองทุนรวมตลาดเงิน (Money Market Fund)
- พันธบัตรรัฐบาลระยะสั้น (T-Bills)
2. Fixed Income Securities (ตราสารหนี้)
- พันธบัตรรัฐบาล (Government Bonds)
- พันธบัตรองค์กร (Corporate Bonds)
- หุ้นกู้
- กองทุนรวมตราสารหนี้
3. Equities & Growth Assets (หุ้นและสินทรัพย์เติบโต)
- หุ้นในประเทศและต่างประเทศ
- กองทุนรวมหุ้น (Equity Funds)
- REITs (กองทุนรวมอสังหาริมทรัพย์)
- สินทรัพย์ทางเลือกอย่าง ทองคำ สินค้าโภคภัณฑ์ หรือ Forex
ตัวอย่างเช่น นักลงทุนอายุ 30 ปีที่มีเวลาก่อนเกษียณอีก 30 ปี อาจเลือกสัดส่วน 70% หุ้น, 20% ตราสารหนี้, 10% เงินสด ในขณะที่คนอายุ 60 ปีที่ใกล้เกษียณอาจเลือก 30% หุ้น, 50% ตราสารหนี้, 20% เงินสด เพื่อลดความเสี่ยง
การจัดสรรสินทรัพย์ไม่ได้จำกัดอยู่แค่ระดับกลุ่มสินทรัพย์ใหญ่ คุณสามารถกระจายต่อภายในแต่ละกลุ่ม เช่น แบ่งพอร์ตหุ้นเป็น 40% หุ้นไทย, 30% หุ้นสหรัฐ, 30% หุ้นเอเชีย เพื่อกระจายความเสี่ยงเชิงภูมิศาสตร์
ปัจจัยสำคัญที่กำหนด Asset Allocation
การตัดสินใจว่าควรจัดสรรเงินลงทุนอย่างไรขึ้นอยู่กับปัจจัยหลัก 2 ประการ:
1. Time Horizon (ระยะเวลาการลงทุน)
ระยะเวลาที่คุณสามารถถือครองการลงทุนก่อนต้องใช้เงินส่งผลโดยตรงต่อความเสี่ยงที่ควรรับ:
ระยะสั้น (1-3 ปี)
- เหมาะกับสินทรัพย์ที่มีความผันผวนต่ำ เช่น เงินฝาก ตราสารหนี้ระยะสั้น
- สัดส่วนแนะนำ: 70-80% เงินสด/ตราสารหนี้, 20-30% หุ้น
- เป้าหมาย: รักษามูลค่าเงินต้นและสภาพคล่อง
ระยะกลาง (3-10 ปี)
- สมดุลระหว่างการเติบโตและความมั่นคง
- สัดส่วนแนะนำ: 50-60% หุ้น, 30-40% ตราสารหนี้, 10% เงินสด
- เป้าหมาย: เติบโตเหนือเงินเฟ้อโดยรับความเสี่ยงปานกลาง
ระยะยาว (10+ ปี)
- รับความเสี่ยงสูงเพื่อผลตอบแทนสูงระยะยาว
- สัดส่วนแนะนำ: 70-90% หุ้น, 10-20% ตราสารหนี้, 5-10% เงินสด
- เป้าหมาย: เติบโตสูงสุด พร้อมทนความผันผวนระยะสั้น
ข้อมูลจาก Vanguard แสดงว่าพอร์ตหุ้น 100% มีผลตอบแทนเฉลี่ยต่อปี 10.2% ในช่วง 1926-2022 แต่มีความผันผวน (Standard Deviation) ที่ 18.5% ในขณะที่พอร์ตตราสารหนี้ 100% ให้ผลตอบแทนเพียง 5.4% แต่มีความผันผวนแค่ 5.7%
2. Risk Tolerance (ระดับความเสี่ยงที่ยอมรับได้)
ความสามารถและความเต็มใจในการรับความเสี่ยงแตกต่างกันไปในแต่ละบุคคล:
นักลงทุนระดับต่ำต่อความเสี่ยง (Conservative)
- ไม่สามารถยอมรับการขาดทุนเงินต้นได้
- สัดส่วน: 20-30% หุ้น, 60-70% ตราสารหนี้, 10% เงินสด
- ผลตอบแทนคาดหวัง: 4-6% ต่อปี
นักลงทุนระดับปานกลาง (Moderate)
- ยอมรับการขาดทุนระยะสั้นเพื่อผลตอบแทนระยะยาว
- สัดส่วน: 50-60% หุ้น, 30-40% ตราสารหนี้, 10% เงินสด
- ผลตอบแทนคาดหวัง: 6-8% ต่อปี
นักลงทุนระดับสูงต่อความเสี่ยง (Aggressive)
- มุ่งเน้นการเติบโตสูงสุด พร้อมรับความผันผวนสูง
- สัดส่วน: 80-100% หุ้น, 0-20% ตราสารหนี้
- ผลตอบแทนคาดหวัง: 8-12% ต่อปี
อย่าสับสน "ความสามารถในการรับความเสี่ยง" (Risk Capacity) กับ "ความเต็มใจรับความเสี่ยง" (Risk Tolerance) — แม้คุณจะมีเงินทุนมากพอที่จะยอมขาดทุนได้ แต่หากความผันผวนทำให้คุณนอนไม่หลับ แสดงว่าระดับความเสี่ยงนั้นไม่เหมาะกับคุณ
ประโยชน์ของการทำ Asset Allocation
ลดความเสี่ยงผ่านการกระจาย (Diversification)
หลักการพื้นฐานคือ "อย่าใส่ไข่ไว้ในตะกร้าเดียว" — เมื่อสินทรัพย์หนึ่งขาดทุน อีกสินทรัพย์อาจกำไร จึงช่วยลดความผันผวนโดยรวม
ตัวอย่างจริง: ในช่วงวิกฤต COVID-19 (มีนาคม 2020)
- ตลาดหุ้นโลกร่วง -30% ใน 1 เดือน
- ราคาทองคำพุ่ง +8% ในช่วงเดียวกัน
- พันธบัตรรัฐบาลสหรัฐเพิ่มขึ้น +2%
นักลงทุนที่กระจายพอร์ตเป็น 60% หุ้น, 30% พันธบัตร, 10% ทองคำ จะขาดทุนเพียง -16.4% แทนที่จะเป็น -30% ถ้าลงทุนหุ้นอย่างเดียว
สร้างผลตอบแทนสม่ำเสมอตามเป้าหมาย
Asset Allocation ช่วยให้คุณวางแผนการเงินได้ชัดเจนขึ้น:
- เป้าระยะสั้น (ซื้อบ้าน 2 ปี): เก็บเงินในตราสารหนี้ระยะสั้นที่ให้ผลตอบแทน 2-3% ต่อปี
- เป้าระยะกลาง (ค่าเทอมลูก 7 ปี): ลงทุนในกองทุนผสม 50:50 หุ้น-ตราสารหนี้ เป้า 5-7% ต่อปี
- เป้าระยะยาว (เกษียณ 25 ปี): เน้นหุ้น 80% เพื่อให้ทันเงินเฟ้อและเติบโต 8-10% ต่อปี
ลดอารมณ์ในการตัดสินใจ
การมีแผนการจัดสรรสินทรัพย์ที่ชัดเจนช่วยให้คุณไม่ตื่นตระหนกเมื่อตลาดผันผวน หรือโลภจนเกินไปในช่วงขาขึ้น — คุณเพียงแค่ rebalance พอร์ตให้กลับมาตามสัดส่วนเดิมปีละ 1-2 ครั้ง
กลยุทธ์การจัดสรรสินทรัพย์ยอดนิยม
1. Strategic Asset Allocation (การจัดสรรเชิงกลยุทธ์)
วิธีนี้กำหนดสัดส่วนเป้าหมายตามระดับความเสี่ยงที่ยอมรับได้และรักษาสัดส่วนนั้นไว้ในระยะยาว เหมาะกับนักลงทุนส่วนใหญ่ที่ต้องการความเรียบง่ายและไม่อยากติดตามตลาดอยู่เสมอ
ตัวอย่าง: กฎ "100 ลบอายุ" — ถ้าคุณอายุ 35 ปี ให้ลงหุ้น 65% (100-35), ตราสารหนี้/เงินสด 35%
2. Tactical Asset Allocation (การจัดสรรเชิงยุทธวิธี)
ปรับสัดส่วนตามสภาวะตลาดระยะสั้น เช่น ลดน้ำหนักหุ้นลงเหลือ 50% เมื่อตลาดมี P/E สูงเกินไป หรือเพิ่มพันธบัตรเมื่ออัตราดอกเบี้ยขาขึ้น
กลยุทธ์นี้ต้องการความรู้เชิงลึกและเวลาในการวิเคราะห์ ไม่เหมาะกับมือใหม่ — การ "จับจังหวะตลาด" (Market Timing) ที่ผิดพลาดอาจทำให้พลาดผลตอบแทนระยะยาว
3. Dynamic Asset Allocation (การจัดสรรแบบไดนามิก)
ปรับสัดส่วนตามช่วงชีวิต เช่น ใช้หุ้น 80% ตอนอายุ 30 ปี ค่อยๆ ลดลงเหลือ 30% ตอนใกล้เกษียณอายุ 65 ปี — นี่คือหลักการหลักของกองทุน Target Date Funds
วิธีเริ่มต้นทำ Asset Allocation
ขั้นตอนที่ 1: ประเมินเป้าหมายและระยะเวลา
- คุณต้องการเงินเมื่อไหร่? เพื่ออะไร?
- คำนวณจำนวนเงินที่ต้องการเมื่อถึงเวลานั้น
ขั้นตอนที่ 2: ประเมินระดับความเสี่ยง
- ใช้แบบทดสอบ Risk Profile จากบริษัทจัดการกองทุน
- พิจารณารายได้ หนี้สิน เงินสำรองฉุกเฉิน
ขั้นตอนที่ 3: เลือกสัดส่วนสินทรัพย์
- ยึดตามหลักการข้างต้น หรือปรึกษาที่ปรึกษาการเงิน
- เริ่มต้นแบบ Simple Portfolio: 60% หุ้น, 30% ตราสารหนี้, 10% เงินสด
ขั้นตอนที่ 4: เลือกผลิตภัณฑ์การลงทุน
- หุ้น: กองทุนรวม Index Fund หรือ ETF ที่ติดตาม SET50, S&P 500
- ตราสารหนี้: กองทุนพันธบัตรรัฐบาล หรือ LTF/RMF
- เงินสด: เงินฝากประจำ หรือกองทุนตลาดเงิน
ขั้นตอนที่ 5: Rebalance ปีละ 1-2 ครั้ง
- ถ้าหุ้นพุ่งจาก 60% เป็น 75% ของพอร์ต ให้ขายบางส่วนและซื้อตราสารหนี้เพิ่ม
- วิธีนี้ช่วย "ขายแพง ซื้อถูก" โดยอัตโนมัติ
การ rebalance มีต้นทุน (ค่า transaction และภาษี) ดังนั้นไม่ควรทำบ่อยเกินไป — ถ้าสัดส่วนเบี่ยงเบนไม่เกิน ±5% จากเป้า อาจไม่จำเป็นต้อง rebalance
ข้อควรระวังในการทำ Asset Allocation
1. ห้ามกระจายเกินจำเป็น (Over-Diversification) ถือกองทุน 50 ตัวไม่ได้หมายความว่าดีกว่า 5 ตัว — การกระจายมากเกินไปทำให้ต้นทุนบริหารสูง ติดตามยาก และผลตอบแทนเฉลี่ยลงจนเท่ากับดัชนีตลาด
2. อย่าลืมคิดภาษีและค่าธรรมเนียม
- การซื้อขายหุ้นบ่อยเสียภาษี 0.15%
- กองทุนรวมทั่วไปมีค่าธรรมเนียมบริหาร 0.5-2% ต่อปี
- เลือกผลิตภัณฑ์ที่มีต้นทุนต่ำ เช่น ETF หรือ Index Fund
3. อย่าปล่อยให้อารมณ์ครอบงำ จากการศึกษาของ Dalbar พบว่านักลงทุนเฉลี่ยได้ผลตอบแทนน้อยกว่าดัชนีตลาด 4-5% ต่อปี เพราะขายตอนตลาดร่วงและซื้อตอนตลาดพุ่ง — นี่คือเหตุผลที่ Asset Allocation และการ rebalance ตามแผนช่วยได้
4. ทบทวนแผนเมื่อชีวิตเปลี่ยน แต่งงาน มีลูก เปลี่ยนงาน — เหตุการณ์เหล่านี้ควรทำให้คุณทบทวนการจัดสรรสินทรัพย์ใหม่
คำถามที่พบบ่อย (FAQ)
Asset Allocation กับการกระจายความเสี่ยง (Diversification) ต่างกันอย่างไร?
Asset Allocation คือการตัดสินใจว่าจะจัดสรรเงินลงทุนไปยังสินทรัพย์ประเภทใดบ้างในสัดส่วนเท่าไร (เช่น 60% หุ้น 40% พันธบัตร) ส่วน Diversification คือการกระจายภายในแต่ละประเภท (เช่น แบ่งพอร์ตหุ้น 60% เป็นหุ้น 20 ตัวในหลายอุตสาหกรรม) — Asset Allocation เป็นกลยุทธ์ระดับบน Diversification เป็นยุทธวิธีระดับล่าง
ควร Rebalance บ่อยแค่ไหน?
สำหรับนักลงทุนทั่วไป แนะนำปีละ 1 ครั้ง หรือเมื่อสัดส่วนสินทรัพย์เบี่ยงเบนจากเป้าหมายเกิน 5% การ rebalance บ่อยเกินไปเสียค่าธรรมเนียมและภาษีโดยไม่จำเป็น การศึกษาจาก Vanguard พบว่า rebalance ปีละ 1 ครั้งให้ผลลัพธ์ใกล้เคียงกับ rebalance ทุกเดือน แต่ต้นทุนต่ำกว่ามาก
ถ้าเพิ่งเริ่มลงทุนมีเงิน 10,000 บาท ควรทำ Asset Allocation อย่างไร?
เริ่มจากแบบง่ายที่สุด: ซื้อกองทุนผสม (Balanced Fund) ตัวเดียวที่จัดสรรให้อัตโนมัติ 50-60% หุ้น 40-50% ตราสารหนี้ เช่น กองทุน Moderate Risk เมื่อเงินทุนเติบโตถึง 100,000 บาทขึ้นไป ค่อยแยกซื้อหุ้นและตราสารหนี้เอง เพื่อลดค่าธรรมเนียม
Asset Allocation สำหรับคนใกล้เกษียณควรเป็นอย่างไร?
กฎทั่วไปคือ "อายุ = % ตราสารหนี้" — ถ้าคุณอายุ 60 ปี ควรมีตราสารหนี้ 60% หุ้น 40% แต่ถ้าคุณมีเงินออมเพียงพอและไม่ต้องพึ่งเงินลงทุนใน 10 ปีแรกหลังเกษียณ อาจเก็บหุ้นไว้สูงกว่านี้ได้ เพราะคุณมีระยะเวลาให้ผ่านพ้นภาวะตลาดขาลง
ควรลงทุนสินทรัพย์ทางเลือกเช่นทองคำ Crypto หรือ Forex ในพอร์ตหรือไม่?
สินทรัพย์ทางเลือกเหล่านี้มีความผันผวนสูงและไม่ให้กระแสเงินสด แนะนำให้จัดสรรไม่เกิน 5-10% ของพอร์ตทั้งหมด และถือเป็น "การเก็งกำไร" มากกว่าการลงทุนระยะยาว สำหรับนักลงทุนมือใหม่ ควรเน้นหุ้นและตราสารหนี้ก่อน เพราะมีข้อมูลและการศึกษาที่น่าเชื่อถือมากกว่า
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →