กองทุน Term Fund ทางเลือกที่น่าสนใจของนักลงทุน
การลงทุนนั้นมีหลากหลายทางเลือก และการลงทุนที่นิยมเป็นอย่างมากก็คือ กองทุน term fund ที่สามารถทำเงินได้เป็นอย่างดี ว่าแต่คืออะไรมาอ่านได้ที่นี่
ในโลกของการลงทุน หลายคนกำลังมองหาทางเลือกที่ให้ผลตอบแทนสูงกว่าเงินฝากประจำ แต่ไม่เสี่ยงเท่าหุ้นหรือกองทุนรวมทั่วไป กองทุน Term Fund จึงกลายเป็นตัวเลือกที่น่าสนใจสำหรับนักลงทุนที่มีเงินก้อนและต้องการความมั่นคงในระยะสั้น บทความนี้จะพาคุณทำความเข้าใจว่า Term Fund คืออะไร ทำงานอย่างไร และเหมาะกับใครบ้าง
สรุปสาระสำคัญ
- Term Fund คือกองทุนรวมตราสารหนี้ที่มีอายุโครงการกำหนดไว้ชัดเจน ตั้งแต่ 3-12 เดือน
- ให้ผลตอบแทนสูงกว่าเงินฝากประจำ แต่มีสภาพคล่องต่ำกว่า เพราะไม่สามารถขายคืนก่อนครบกำหนดได้
- เหมาะกับผู้ที่มีเงินก้อนและแน่ใจว่าไม่ต้องใช้เงินจนกว่าจะครบกำหนด
- ผลตอบแทนไม่ถูกหักภาษี ณ ที่จ่าย แตกต่างจากเงินฝากประจำที่ถูกหัก 15%
- ระดับความเสี่ยงอยู่ระหว่างเงินฝากประจำกับกองทุนรวมทั่วไป
กองทุน Term Fund คืออะไร
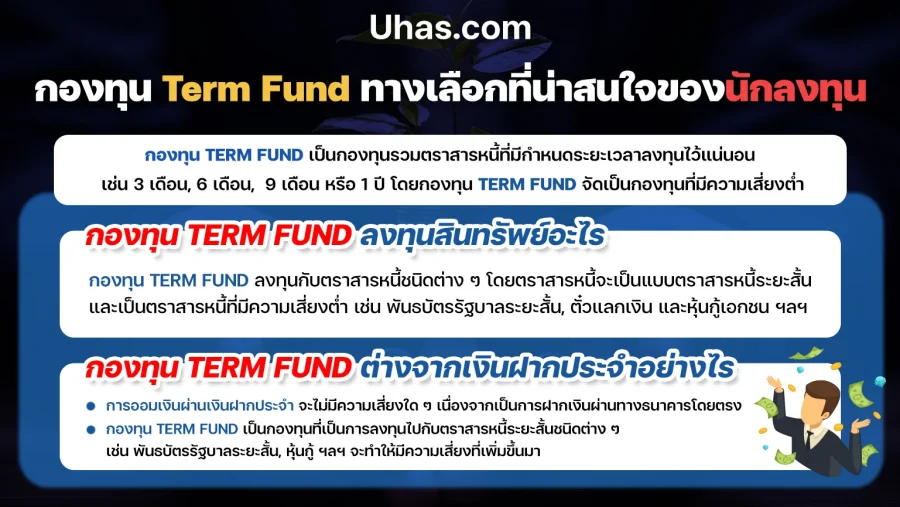
กองทุน Term Fund หรือ กองทุนรวมตราสารหนี้แบบมีกำหนดอายุโครงการ เป็นกองทุนรวมที่ลงทุนในตราสารหนี้ระยะสั้น โดยมีจุดเด่นคือ กำหนดระยะเวลาการลงทุนไว้แน่นอนตั้งแต่แรก เช่น 3 เดือน, 6 เดือน, 9 เดือน หรือ 1 ปี
ลักษณะสำคัญของ Term Fund มี 3 ประการ:
ระยะเวลาคงที่ — เมื่อคุณลงทุนใน Term Fund ระยะเวลา 6 เดือน คุณจะได้รับเงินคืนพร้อมผลตอบแทนเมื่อครบ 6 เดือนพอดี ไม่สามารถถอนก่อนได้
ความเสี่ยงต่ำถึงปานกลาง — เนื่องจากลงทุนในตราสารหนี้คุณภาพดี เช่น พันธบัตรรัฐบาล หรือหุ้นกู้บริษัทชั้นนำ ทำให้มีความเสี่ยงต่ำกว่าการลงทุนในหุ้นหรือกองทุนรวมผสม
ผลตอบแทนคาดการณ์ได้ — ผู้จัดการกองทุนจะประมาณการผลตอบแทนที่น่าจะได้รับให้นักลงทุนทราบก่อนตัดสินใจลงทุน แม้จะไม่รับประกันผลตอบแทน แต่ความผันผวนมักไม่สูงมาก
Term Fund แตกต่างจากกองทุนรวมตราสารหนี้ทั่วไปตรงที่มี "วันครบกำหนดไถ่ถอน" ชัดเจน คล้ายกับการซื้อพันธบัตรโดยตรง แต่บริหารโดยผู้จัดการกองทุนมืออาชีพ
กองทุน Term Fund ลงทุนในสินทรัพย์อะไร
กองทุน Term Fund ลงทุนหลักใน ตราสารหนี้ระยะสั้น ที่มีคุณภาพสูงและความเสี่ยงต่ำ เพื่อให้สอดคล้องกับอายุโครงการที่กำหนดไว้ สินทรัพย์ที่ Term Fund มักลงทุนมีดังนี้:
พันธบัตรรัฐบาล (Government Bonds)
ตราสารหนี้ที่ออกโดยกระทรวงการคลัง ถือเป็นสินทรัพย์ที่มีความเสี่ยงต่ำที่สุด เพราะรับประกันโดยรัฐบาล อัตราผลตอบแทนอยู่ที่ประมาณ 1.50-2.50% ต่อปี ขึ้นอยู่กับอายุและสภาวะตลาด
พันธบัตรธนาคารแห่งประเทศไทย (BOT Bonds)
ตราสารหนี้ระยะสั้นที่ออกโดย ธปท. เพื่อควบคุมสภาพคล่องในระบบการเงิน มีความปลอดภัยสูงเทียบเท่าพันธบัตรรัฐบาล
หุ้นกู้บริษัทเอกชน (Corporate Bonds)
หุ้นกู้ของบริษัทขนาดใหญ่ที่มีอันดับความน่าเชื่อถือ (Credit Rating) ระดับ A หรือสูงกว่า เช่น บริษัทพลังงาน บริษัทสาธารณูปโภค หรือธนาคารพาณิชย์ ให้ผลตอบแทนสูงกว่าพันธบัตรรัฐบาลเล็กน้อย โดยทั่วไปอยู่ที่ 2.50-4.00% ต่อปี
ตั๋วแลกเงิน (Bills of Exchange)
ตราสารหนี้ระยะสั้นมาก (มักต่ำกว่า 1 ปี) ที่ออกโดยสถาบันการเงินหรือบริษัทเอกชน ใช้เป็นเครื่องมือบริหารสภาพคล่อง
ผู้จัดการกองทุนจะคัดเลือกตราสารเหล่านี้ให้ วันครบกำหนดของตราสารใกล้เคียงกับวันครบอายุโครงการ เพื่อลดความเสี่ยงจากอัตราดอกเบี้ยและรับประกันว่าจะมีเงินสดเพียงพอเพื่อจ่ายคืนให้นักลงทุนเมื่อครบกำหนด
ก่อนลงทุน ควรตรวจสอบ fact sheet ของกองทุนเพื่อดูว่าลงทุนในตราสารประเภทใด และมี credit rating อยู่ในระดับไหน เพราะจะบอกถึงระดับความเสี่ยงและผลตอบแทนที่คาดหวังได้
Term Fund เหมาะกับนักลงทุนแบบไหน
กองทุน Term Fund ไม่ใช่เครื่องมือที่เหมาะกับทุกคน แต่สำหรับกลุ่มนักลงทุนบางประเภท Term Fund อาจเป็นตัวเลือกที่ดีที่สุด นี่คือโปรไฟล์ผู้ลงทุนที่เหมาะสมกับ Term Fund:
นักลงทุนสายปลอดภัย (Risk-Averse Investors)
หากคุณไม่อยากเสี่ยงกับความผันผวนของตลาดหุ้น แต่ต้องการผลตอบแทนที่ดีกว่าเงินฝากประจำ Term Fund จะตอบโจทย์ได้ดี เพราะลงทุนในสินทรัพย์ที่มีความมั่นคงสูง
ผู้ที่มีเงินก้อนและแน่ใจว่าไม่ต้องใช้ในระยะสั้น
เช่น โบนัสปลายปี เงินชดเชยจากการเปลี่ยนงาน หรือเงินที่ออมไว้สำหรับใช้ในอนาคตที่กำหนดไว้แล้ว (เช่น เก็บไว้ 6 เดือนเพื่อซื้อรถ) Term Fund จะช่วยให้เงินของคุณเติบโตในขณะที่รอถึงเวลาที่ต้องใช้
นักลงทุนที่มองว่าดอกเบี้ยเงินฝากต่ำเกินไป
ปัจจุบันอัตราดอกเบี้ยเงินฝากประจำของธนาคารพาณิชย์อยู่ที่ประมาณ 0.50-1.50% ต่อปี ในขณะที่ Term Fund มักให้ผลตอบแทนอยู่ที่ 2.00-3.50% ต่อปี หรือสูงกว่าเงินฝากประมาณ 1.00-2.00% ต่อปี
ผู้ที่ต้องการลดภาษี
ผลตอบแทนจากกองทุน Term Fund ไม่ถูกหักภาษี ณ ที่จ่าย ต่างจากดอกเบี้ยเงินฝากประจำที่ถูกหัก 15% ทันที นักลงทุนในกลุ่มที่มีรายได้สูงจะได้ประโยชน์จากข้อนี้มากกว่า
Term Fund ไม่เหมาะ กับคุณหากต้องการสภาพคล่องสูง หรืออาจต้องใช้เงินก่อนครบกำหนด เพราะไม่สามารถไถ่ถอนก่อนกำหนดได้ หรือหากไถ่ถอนได้ก็อาจมีค่าปรับหรือสูญเสียผลตอบแทนทั้งหมด
ข้อแตกต่างระหว่าง Term Fund และเงินฝากประจำ
แม้ Term Fund และเงินฝากประจำจะมีลักษณะคล้ายกัน — ทั้งสองอย่างต้องล็อกเงินไว้เป็นระยะเวลา — แต่มีความแตกต่างสำคัญหลายประการที่ควรรู้ก่อนตัดสินใจลงทุน:
ระดับความเสี่ยง
เงินฝากประจำ มีความเสี่ยงเกือบเป็นศูนย์ เพราะได้รับการคุ้มครองจากสถาบันคุ้มครองเงินฝาก (DPA) วงเงินสูงสุด 1 ล้านบาทต่อธนาคารต่อราย แม้ธนาคารล้มก็ยังได้เงินคืน
Term Fund มีความเสี่ยงจากตราสารหนี้ที่ลงทุน แม้จะเลือกลงทุนในพันธบัตรรัฐบาลหรือหุ้นกู้คุณภาพดี แต่ยังมีความเสี่ยงบางส่วน เช่น ความเสี่ยงด้านเครดิตของผู้ออกตราสาร และความเสี่ยงจากอัตราดอกเบี้ยที่เปลี่ยนแปลง
ผลตอบแทน
เงินฝากประจำ ให้ดอกเบี้ยคงที่ที่รับประกัน ปัจจุบันอยู่ที่ 0.50-1.50% ต่อปี (ขึ้นอยู่กับระยะเวลาฝากและธนาคาร) แต่ผลตอบแทนจริงหลังหักภาษี 15% จะเหลือประมาณ 0.43-1.28% ต่อปี
Term Fund มักให้ผลตอบแทนที่คาดการณ์ไว้ ประมาณ 2.00-3.50% ต่อปี และไม่ถูกหักภาษี ณ ที่จ่าย ทำให้ผลตอบแทนจริงที่ได้รับสูงกว่าเงินฝากประมาณ 1.50-2.50% ต่อปี
ตัวอย่าง: หากคุณลงทุน 100,000 บาท ระยะเวลา 1 ปี
- เงินฝากประจำ 1.20% ต่อปี → ดอกเบี้ยก่อนภาษี 1,200 บาท → หลังหักภาษี 15% เหลือ 1,020 บาท
- Term Fund ผลตอบแทนประมาณ 3.00% ต่อปี → ผลตอบแทน 3,000 บาท → ไม่ถูกหักภาษี ณ ที่จ่าย
คุณจะได้ผลตอบแทนมากกว่าจากพื้นฐานประมาณ 1,980 บาท หรือเกือบ 2 เท่าของเงินฝากประจำ
การรับประกันผลตอบแทน
เงินฝากประจำ รับประกันอัตราดอกเบี้ยตั้งแต่วันแรก คุณรู้แน่นอนว่าจะได้เท่าไหร่เมื่อครบกำหนด
Term Fund ไม่รับประกันผลตอบแทน แม้จะมีการประมาณการไว้ แต่ผลตอบแทนจริงอาจสูงหรือต่ำกว่าที่คาดการณ์ ขึ้นอยู่กับความสามารถในการบริหารจัดการของผู้จัดการกองทุน และสภาวะตลาดในช่วงนั้น
ภาษี
เงินฝากประจำ ถูกหักภาษี ณ ที่จ่าย 15% ทันที ยกเว้นดอกเบี้ยไม่เกิน 20,000 บาทต่อปี (กรณีคนไทย)
Term Fund ไม่ถูกหักภาษี ณ ที่จ่าย แต่ผลกำไรต้องนำไปรวมคำนวณภาษีเงินได้บุคคลธรรมดาในปีที่ขาย (หากมีกำไร) หรือสามารถเลือกเสียภาษีแบบ separate tax 15% ได้
สภาพคล่อง
เงินฝากประจำ สามารถถอนก่อนกำหนดได้ แต่จะได้รับดอกเบี้ยในอัตราเงินฝากออมทรัพย์แทน (ประมาณ 0.25-0.50% ต่อปี) หรือบางธนาคารไม่จ่ายดอกเบี้ยเลย
Term Fund ส่วนใหญ่ไม่เปิดให้ไถ่ถอนก่อนครบกำหนด หากมีการอนุญาตให้ไถ่ถอนก็มักมีเงื่อนไขเข้มงวด เช่น ต้องรอจนกว่าจะมีผู้ลงทุนรายใหม่เข้ามาแทน
ความยืดหยุ่น
เงินฝากประจำ มีให้เลือกหลากหลายระยะเวลา ตั้งแต่ 1 เดือน ถึง 60 เดือน และสามารถต่ออายุอัตโนมัติได้
Term Fund มักมีระยะเวลาที่จำกัด เช่น 3, 6, 12 เดือน และเมื่อครบกำหนดต้องรับเงินคืน ไม่มีระบบต่ออายุอัตโนมัติ
ข้อควรระวังเมื่อลงทุนใน Term Fund
แม้ Term Fund จะเป็นทางเลือกที่น่าสนใจ แต่ก็มีข้อจำกัดและความเสี่ยงบางประการที่นักลงทุนควรทราบ:
ไม่สามารถถอนก่อนกำหนดได้
นี่คือข้อจำกัดที่สำคัญที่สุด — คุณไม่สามารถเปลี่ยนใจหรือถอนเงินก่อนครบกำหนดได้ แม้จะมีเหตุฉุกเฉิน ต่างจากเงินฝากประจำที่ยังถอนได้แม้จะเสียดอกเบี้ย
ผลตอบแทนไม่รับประกัน
การ "ประมาณการผลตอบแทน" ไม่ใช่การ "รับประกัน" — ผลตอบแทนจริงอาจต่ำกว่าที่คาดหวัง โดยเฉพาะหากตลาดตราสารหนี้มีความผันผวน หรือหากผู้ออกตราสารประสบปัญหา
ความเสี่ยงด้านเครดิต
หาก Term Fund ลงทุนในหุ้นกู้เอกชน และบริษัทผู้ออกหุ้นกู้ผิดนัดชำระหนี้ กองทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดจากตราสารนั้น
ความเสี่ยงจากอัตราดอกเบี้ย
ถึงแม้จะล็อกระยะเวลาไว้ แต่หากอัตราดอกเบี้ยในตลาดขึ้นอย่างรวดเร็วหลังจากคุณลงทุน คุณจะพลาดโอกาสในการได้รับผลตอบแทนที่สูงขึ้น
ขาดความยืดหยุ่น
เมื่อลงทุนแล้ว คุณต้องรอจนครบกำหนด ไม่สามารถปรับพอร์ตหรือย้ายเงินไปที่อื่นได้ แม้จะพบโอกาสการลงทุนที่ดีกว่า
ก่อนลงทุนใน Term Fund ต้องแน่ใจ 100% ว่าไม่ต้องใช้เงินก้อนนี้จนกว่าจะครบกำหนด ควรมีเงินสำรองฉุกเฉินแยกไว้อีกส่วนหนึ่ง อย่างน้อย 3-6 เดือนของค่าใช้จ่าย
วิธีเลือก Term Fund ที่เหมาะกับคุณ
การเลือก Term Fund ที่ดีไม่ใช่แค่ดูผลตอบแทนที่สูงที่สุด แต่ต้องพิจารณาปัจจัยหลายอย่างร่วมกัน:
ระยะเวลาที่เหมาะสม
เลือกระยะเวลาที่ตรงกับเป้าหมายทางการเงินของคุณ หากคุณแน่ใจว่าจะไม่ต้องใช้เงินเป็นเวลา 1 ปี ก็เลือก Term Fund 12 เดือน แต่หากไม่แน่ใจ ควรเลือกระยะสั้นก่อน เช่น 3 หรือ 6 เดือน
ตรวจสอบความน่าเชื่อถือของกองทุน
ดูว่าลงทุนในตราสารอะไร credit rating เป็นอย่างไร และกระจายความเสี่ยงดีหรือไม่ พันธบัตรรัฐบาลและหุ้นกู้ระดับ AAA หรือ AA ถือว่าปลอดภัยมาก
เปรียบเทียบผลตอบแทน
ดูผลตอบแทนที่ประมาณการไว้ แต่อย่าลืมเปรียบเทียบกับความเสี่ยง — Term Fund ที่ให้ผลตอบแทนสูงผิดปกติอาจลงทุนในตราสารที่มีความเสี่ยงสูงกว่า
ค่าธรรมเนียม
ตรวจสอบค่าธรรมเนียมการจัดการ (management fee) ซึ่งมักอยู่ที่ 0.30-0.75% ต่อปี ค่าธรรมเนียมที่สูงเกินไปจะกัดกร่อนผลตอบแทนของคุณ
ชื่อเสียงของบริษัทจัดการ
เลือกบริษัทจัดการที่มีประสบการณ์และผลการดำเนินงานที่ดี เพราะผู้จัดการกองทุนที่มีฝีมือจะสามารถบริหารความเสี่ยงและสร้างผลตอบแทนที่ดีได้
คำถามที่พบบ่อย (FAQ)
Term Fund กับ Money Market Fund ต่างกันอย่างไร?
Money Market Fund ลงทุนในตราสารหนี้ระยะสั้นมากเช่นเดียวกับ Term Fund แต่สามารถซื้อขายได้ทุกวัน มีสภาพคล่องสูง ผลตอบแทนจะเปลี่ยนแปลงทุกวันตามสภาวะตลาด ในขณะที่ Term Fund ล็อกระยะเวลาและผลตอบแทนประมาณการไว้ตั้งแต่แรก ให้ผลตอบแทนสูงกว่า Money Market Fund เล็กน้อย แต่ไม่มีสภาพคล่อง
ถ้าต้องการถอนเงินก่อนครบกำหนดทำได้หรือไม่?
ส่วนใหญ่ Term Fund จะไม่เปิดให้ไถ่ถอนก่อนครบกำหนด แต่บางกองทุนอาจมีช่องทางพิเศษ เช่น การขายคืนผ่านตลาดรองในราคาที่ต่ำกว่ามูลค่าทรัพย์สินสุทธิ (NAV) หรือรอจนกว่าจะมีผู้ลงทุนรายใหม่เข้ามาแทน แต่ควรถือว่าเงินที่ลงทุนไปเป็นเงินที่ล็อกไว้จนครบกำหนดจริง ๆ
Term Fund ปลอดภัยแค่ไหนเมื่อเทียบกับเงินฝาก?
Term Fund มีความเสี่ยงสูงกว่าเ
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →