หลังเกษียณต้องเตรียมค่าใช้จ่ายอะไรบ้าง
การเตรียมเกษียณเป็นเรื่องสำคัญ โดยเฉพาะค่าใช้จ่ายในการดำรงชีวิตต่างๆ เพราะถ้าไม่มีส่วนนี้ จะอาจทำให้ใช้ชีวิตลำบากในบั่นปลายชีวิตก็เป็นได้
หลังจากทำงานมาหลายทศวรรษ คุณก็ย่างเข้าสู่วัยเกษียณที่มีเวลาให้ตัวเอง แต่คำถามสำคัญคือ — เงินออมที่สะสมมาจะเพียงพอหรือไม่? การวางแผนค่าใช้จ่ายหลังเกษียณไม่ใช่แค่เรื่องของการคำนวณเงินบำนาญ แต่ต้องมองภาพรวมทั้งค่ารักษาพยาบาล ค่าครองชีพประจำวัน และค่าใช้จ่ายที่จะช่วยให้คุณมีคุณภาพชีวิตที่ดี บทความนี้จะช่วยให้คุณเห็นภาพชัดเจนว่าต้องเตรียมอะไรบ้าง และวางแผนอย่างไรให้ชีวิตหลังเกษียณไม่เป็นภาระแก่ตัวเองหรือลูกหลาน
สรุปสาระสำคัญ
- ค่ารักษาพยาบาลเพิ่มขึ้นตามอายุ — ควรมีประกันสุขภาพหรือกองทุนฉุกเฉินสำหรับโรคเรื้อรัง
- ค่าอาหารและค่าครองชีพประจำวันต้องคำนวณจากไลฟ์สไตล์จริง ไม่ใช่ตัวเลขเฉลี่ยทั่วไป
- ค่าเดินทางและกิจกรรมสันทนาการช่วยให้สุขภาพจิตดี — แต่ต้องอยู่ในงบประมาณที่เหมาะสม
- การวางแผนที่ดีคือการมีรายได้แบบ passive income เพื่อไม่ต้องกระทบเงินต้นมากเกินไป
ทำไมต้องวางแผนค่าใช้จ่ายหลังเกษียณตั้งแต่วันนี้
หลายคนเข้าใจผิดว่าหลังเกษียณจะใช้จ่ายน้อยลงเพราะไม่ต้องเดินทางไปทำงาน ไม่ต้องซื้อชุดสูท หรือเข้าสังสรรค์กับเพื่อนร่วมงาน แต่ความจริงคือ — ค่าใช้จ่ายบางอย่างเพิ่มขึ้นอย่างมาก โดยเฉพาะค่ารักษาพยาบาลที่สูงขึ้นตามอายุ และค่าใช้จ่ายส่วนตัวที่เพิ่มขึ้นเพราะมีเวลาว่างมากขึ้น
ข้อมูลจากสำนักงานสถิติแห่งชาติปี 2022 ระบุว่าผู้สูงอายุไทย (อายุ 60 ปีขึ้นไป) มีค่าใช้จ่ายเฉลี่ยต่อคน 9,800–12,500 บาทต่อเดือน ขึ้นอยู่กับภูมิภาค — แต่นี่เป็นเพียงตัวเลขเฉลี่ย คุณต้องคำนวณจากไลฟ์สไตล์ของตัวเองจริงๆ
การวางแผนที่ดีไม่ใช่แค่การออมเงิน แต่ต้องรู้ว่าเงินนั้นจะใช้ไปกับอะไร เมื่อไหร่ และมากน้อยแค่ไหน มาดูกันว่าค่าใช้จ่ายหลักๆ ที่ต้องเตรียมมีอะไรบ้าง
5 ค่าใช้จ่ายสำคัญที่ต้องเตรียมไว้หลังเกษียณ
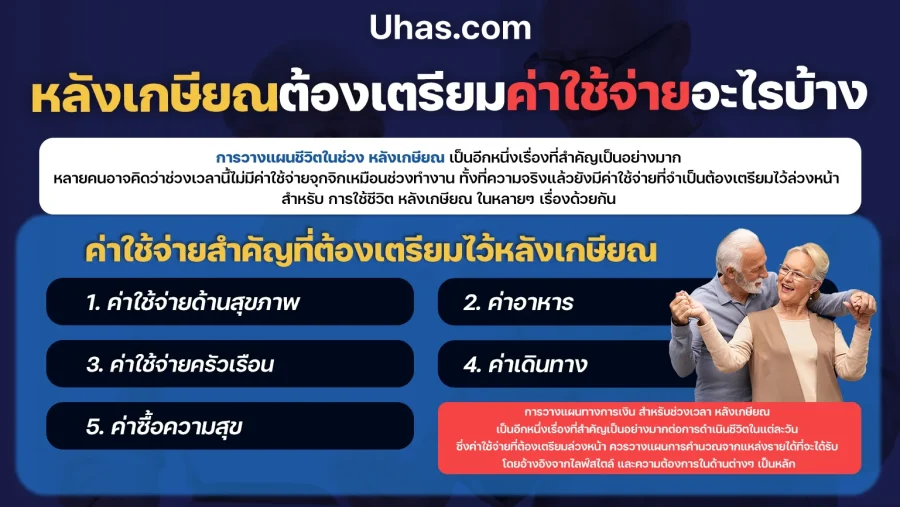
1. ค่าใช้จ่ายด้านสุขภาพ — รายการที่แพงที่สุดและไม่สามารถละเลยได้
ค่ารักษาพยาบาลเป็นค่าใช้จ่ายที่เพิ่มขึ้นอย่างชัดเจนหลังอายุ 60 ปี โรคเรื้อรังอย่างเบาหวาน ความดันโลหิตสูง หรือโรคหัวใจ ต้องรักษาต่อเนื่องและค่ายาไม่ถูก ตัวอย่างค่าใช้จ่ายที่ต้องเตรียม:
- ค่ายาประจำ: 3,000–8,000 บาท/เดือน (ขึ้นอยู่กับโรค)
- ค่าตรวจสุขภาพประจำปี: 5,000–15,000 บาท/ครั้ง
- ค่ารักษาเฉพาะทางหรือผ่าตัด: 50,000–500,000 บาท (ขึ้นอยู่กับความรุนแรง)
หากไม่มีประกันสุขภาพ ค่ารักษาพยาบาลครั้งเดียวอาจกินเงินออมไปครึ่งหนึ่ง โดยเฉพาะโรคมะเร็งหรือโรคหัวใจที่ต้องใช้เงินหลักแสน
วิธีเตรียมตัว:
- ทำประกันสุขภาพก่อนอายุ 55 ปี (เบี้ยยังไม่แพงมาก)
- สะสมกองทุนฉุกเฉินสุขภาพ 300,000–500,000 บาท
- สมัครสิทธิ์ประกันสังคม หรือ บัตรทอง (30 บาทรักษาทุกโรค) หากยังไม่มี
2. ค่าอาหาร — ลงทุนกับสุขภาพตั้งแต่จานอาหาร
ค่าอาหารไม่ใช่แค่การเติมท้อง แต่เป็นการลงทุนระยะยาวเพื่อลดค่ารักษาพยาบาล การกินอาหารที่มีประโยชน์ ลดน้ำตาล ลดเค็ม ลดมัน จะช่วยชะลอโรคเรื้อรังได้
ค่าใช้จ่ายเฉลี่ย:
- ทำอาหารเอง: 3,000–5,000 บาท/เดือน (2 คน)
- ซื้อกับข้าวสำเร็จรูป: 6,000–9,000 บาท/เดือน
- ทานนอกบ้านบ่อย: 10,000–15,000 บาท/เดือน
การทำอาหารเองไม่เพียงช่วยประหยัด แต่ยังควบคุมคุณภาพอาหารได้ดีกว่า — ลดโซเดียม น้ำตาล และไขมันไม่ดีได้อย่างชัดเจน
วิธีเตรียมตัว:
- ประมาณค่าอาหารจากพฤติกรรมปัจจุบัน อย่าใช้ตัวเลขเฉลี่ย
- หากชอบทานข้าวนอกบ้าน ให้เผื่องบไว้ 20–30% สูงกว่าช่วงทำงาน (เพราะมีเวลามากขึ้น)
- ซื้อของสดจากตลาดแทนซุปเปอร์มาร์เก็ต จะประหยัดได้ 30–40%
3. ค่าใช้จ่ายครัวเรือน — ค่าน้ำ ค่าไฟ และค่าบำรุงรักษาบ้าน
ค่าครองชีพประจำวันไม่ได้ลดลงหลังเกษียณ บางรายการกลับเพิ่มขึ้น เช่น:
- ค่าไฟฟ้า: เพิ่มขึ้น 20–30% เพราะอยู่บ้านบ่อยขึ้น
- ค่าน้ำประปา: เพิ่มขึ้นเล็กน้อย
- ค่าอินเทอร์เน็ต + เคเบิลทีวี: 800–1,500 บาท/เดือน
- ค่าซ่อมบำรุงบ้าน: 5,000–20,000 บาท/ปี (ขึ้นอยู่กับอายุบ้าน)
ค่าใช้จ่ายรวมเฉลี่ย: 4,000–7,000 บาท/เดือน (ไม่รวมค่าผ่อนบ้าน)
หากยังผ่อนบ้านหรือคอนโดอยู่ หลังเกษียณ ควรเร่งปิดหนี้ให้เร็วที่สุด เพราะการมีหนี้สินระยะยาวจะกัดเงินออมอย่างรวดเร็ว
วิธีเตรียมตัว:
- ปิดหนี้บ้านก่อนเกษียณ 3–5 ปี
- เปลี่ยนอุปกรณ์ไฟฟ้าเป็นแบบประหยัดพลังงาน (ลดค่าไฟได้ 20–40%)
- มีกองทุนซ่อมบ้านฉุกเฉิน 50,000–100,000 บาท
4. ค่าเดินทางและท่องเที่ยว — ลงทุนกับประสบการณ์
หลังเกษียณคือช่วงเวลาที่คุณมีเวลาไปเที่ยวได้มากที่สุดในชีวิต การเดินทางไม่ใช่การสุรุ่ยสุร่าย แต่เป็นการลงทุนกับสุขภาพจิตและความสุข
ค่าใช้จ่ายเฉลี่ย:
- ท่องเที่ยวในประเทศ: 10,000–30,000 บาท/ครั้ง (3–5 วัน)
- ท่องเที่ยวต่างประเทศ: 50,000–150,000 บาท/ครั้ง (7–10 วัน)
- ค่าน้ำมันรถประจำเดือน: 2,000–4,000 บาท (สำหรับใช้รถส่วนตัว)
การท่องเที่ยวในช่วง off-season จะประหยัดได้ 30–50% และหลีกเลี่ยงนักท่องเที่ยวจำนวนมากได้ด้วย
วิธีเตรียมตัว:
- ตั้งงบท่องเที่ยวปีละ 50,000–100,000 บาท (ขึ้นอยู่กับความชอบ)
- ใช้สิทธิ์ลดหย่อนภาษีท่องเที่ยว (ถ้ามี)
- เลือกที่พักแบบบ้านเช่าระยะสั้นแทนโรงแรม จะประหยัดกว่า 40–60%
5. ค่าซื้อความสุข — งานอดิเรกและกิจกรรมส่วนตัว
ค่าใช้จ่ายในหมวดนี้อาจฟังดูไม่จำเป็น แต่จริงๆ แล้วสำคัญมาก — เพราะช่วยให้คุณมีคุณภาพชีวิตที่ดี ไม่เครียด และไม่เป็นภาระกับลูกหลาน
ตัวอย่างค่าใช้จ่ายในหมวดนี้:
- คอร์สเรียนออนไลน์หรือออฟไลน์: 2,000–10,000 บาท/คอร์ส
- หนังสือและ e-book: 500–2,000 บาท/เดือน
- อุปกรณ์กีฬา หรือฟิตเนส: 1,000–5,000 บาท/เดือน
- สมาชิกชมรมหรือชุมนุม: 500–3,000 บาท/เดือน
การมีกิจกรรมที่ชอบจะช่วยลดความเสี่ยงของโรคซึมเศร้าในผู้สูงอายุได้ถึง 40% ตามการศึกษาจากกรมสุขภาพจิต
วิธีเตรียมตัว:
- ตั้งงบ "ค่าซื้อความสุข" ไว้ 3,000–8,000 บาท/เดือน
- เลือกกิจกรรมที่ทำแล้วมีประโยชน์หลายด้าน เช่น โยคะ (ดีต่อสุขภาพ), การถ่ายภาพ (ออกนอกบ้าน)
- อย่ากลัวว่าจะใช้เงินเปล่า — การลงทุนกับความสุขของตัวเองคือการลงทุนที่คุ้มค่าที่สุด
วิธีคำนวณงบประมาณหลังเกษียณให้เป๊ะ
การวางแผนทางการเงินที่ดีต้องเริ่มจากการคำนวณค่าใช้จ่ายจริงๆ ไม่ใช่ตัวเลขเฉลี่ย มาดูขั้นตอนการคำนวณกัน:
ขั้นตอนที่ 1: บันทึกค่าใช้จ่ายปัจจุบัน
- ติดตามค่าใช้จ่ายจริงทุกรายการเป็นเวลา 3–6 เดือน
- แบ่งหมวดหมู่: อาหาร, ค่าครองชีพ, สุขภาพ, เดินทาง, ซื้อความสุข
ขั้นตอนที่ 2: ปรับตัวเลขตามไลฟ์สไตล์หลังเกษียณ
- ค่าใช้จ่ายที่ลดลง: ค่าเดินทางไปทำงาน, ชุดทำงาน
- ค่าใช้จ่ายที่เพิ่มขึ้น: ค่ารักษาพยาบาล, ค่าเดินทางท่องเที่ยว, ค่าไฟฟ้า
ขั้นตอนที่ 3: คูณด้วย 12 เดือน แล้วเผื่อเงินเฟ้อ 3% ต่อปี
- ตัวอย่าง: ค่าใช้จ่ายเดือนละ 25,000 บาท × 12 = 300,000 บาท/ปี
- หากคาดว่าจะมีชีวิตอีก 25 ปี → เงินที่ต้องมี = 300,000 × 25 × (1 + 3%)^12.5 ≈ 10,800,000 บาท
การคำนวณแบบง่ายๆ คูณตรงไม่เพียงพอ — ต้องคิดเงินเฟ้อด้วย เพราะค่าครองชีพเพิ่มขึ้นเฉลี่ย 2–3% ต่อปี
ขั้นตอนที่ 4: เตรียมแหล่งรายได้หลังเกษียณ
- เงินออม + เงินกองทุนสำรองเลี้ยงชีพ (PVD) + เงินกองทุนสงเคราะห์ (กบข.)
- เงินบำนาญ (ถ้ามี)
- รายได้จากการลงทุน: หุ้นปันผล, กองทุน RMF, กองทุน LTF
- รายได้เสริมจากงานพาร์ทไทม์หรือธุรกิจเล็กๆ
กลยุทธ์เพิ่มรายได้หลังเกษียณแบบ passive income
การพึ่งเงินออมอย่างเดียวไม่พอ — คุณต้องมี รายได้แบบ passive เพื่อไม่ต้องกระทบเงินต้นมากเกินไป
ตัวอย่างแหล่งรายได้ที่ใช้ได้จริง:
-
กองทุนหุ้นปันผล (Dividend ETF): ผลตอบแทน 4–6% ต่อปี
- ลงทุน 2,000,000 บาท → รายได้ 80,000–120,000 บาท/ปี (6,600–10,000 บาท/เดือน)
-
พันธบัตรรัฐบาล (Government Bond): ผลตอบแทน 3–4% ต่อปี
- ความเสี่ยงต่ำ เหมาะสำหรับส่วนที่ต้องการรักษาเงินต้น
-
ให้เช่าอสังหาฯ: ผลตอบแทน 4–8% ต่อปี (ขึ้นอยู่กับทำเล)
- คอนโดราคา 2,000,000 บาท ให้เช่า 10,000 บาท/เดือน = 120,000 บาท/ปี (6%)
-
ธุรกิจขนาดเล็ก: เช่น ขายของออนไลน์, เป็นที่ปรึกษา (consultant)
- รายได้ไม่แน่นอน แต่ช่วยเติมเต็มช่วงเวลาว่างได้ดี
สูตร "4% Rule" — ถอนเงินออมไม่เกิน 4% ต่อปี จะทำให้เงินอยู่ได้ตลอดชีวิต (ถ้าลงทุนใน portfolio ที่ผลตอบแทน 6–7%)
ข้อผิดพลาดที่ต้องหลีกเลี่ยงในการวางแผนเกษียณ
- ไม่คำนึงถึงเงินเฟ้อ — ค่าครองชีพเพิ่มขึ้นเฉลี่ย 2.5–3% ต่อปี
- ประมาณค่ารักษาพยาบาลต่ำไว้ — นี่คือค่าใช้จ่ายที่เพิ่มขึ้นอย่างรวดเร็วที่สุด
- ไม่มีแผน B — ถ้าการลงทุนผิดพลาด หรือเกิดเหตุฉุกเฉิน จะแก้ไขอย่างไร?
- ถอนเงินลงทุนเร็วเกินไป — หากถอนมากกว่า 5% ต่อปี เงินจะหมดก่อนตาย
- ไม่มีประกันสุขภาพ — เป็นความเสี่ยงที่ใหญ่ที่สุด โดยเฉพาะหากเจ็บป่วยหนัก
คำถามที่พบบ่อย (FAQ)
หลังเกษียณควรมีเงินออมเท่าไหร่ถึงจะพอใช้?
ขึ้นอยู่กับไลฟ์สไตล์ของคุณ หลักคร่าวๆ คือ ค่าใช้จ่ายต่อปี × จำนวนปีที่คาดว่าจะมีชีวิต × 1.5 (เผื่อเงินเฟ้อและค่ารักษาพยาบาล) ตัวอย่าง: หากใช้ 30,000 บาท/เดือน (360,000 บาท/ปี) และคาดว่าจะมีชีวิตอีก 25 ปี → ต้องมีเงิน 360,000 × 25 × 1.5 = 13,500,000 บาท หรือหากมีรายได้ passive income จากการลงทุน สามารถลดเป้าหมายลงได้
เงินบำนาญจะได้เท่าไหร่?
- ข้าราชการ: ได้ 50–70% ของเงินเดือนสุดท้าย (ขึ้นอยู่กับอายุราชการ)
- พนักงานเอกชน (กองทุนสำรองเลี้ยงชีพ): ขึ้นอยู่กับจำนวนเงินสะสมและผลตอบแทนกองทุน
- ประกันสังคม: ได้ไม่เกิน 15,000 บาท/เดือน (หากจ่ายเต็มอัตรา 40 ปี)
ควรเริ่มวางแผนตั้งแต่อายุเท่าไหร่?
ยิ่งเร็วยิ่งดี แต่หากเริ่มอายุ 40–45 ปี ยังพอทัน — สิ่งสำคัญคือต้องเริ่มลงมือทันที ไม่ใช่รอให้มีเงินมากพอ การออมทุกเดือนแม้แค่ 5,000 บาท หากลงทุนผลตอบแทน 7% ต่อปี นาน 20 ปี จะได้ 2,600,000 บาท
หากเงินออมไม่พอ ควรทำอย่างไร?
- ลดค่าใช้จ่าย: ปรับไลฟ์สไตล์ให้เรียบง่ายขึ้น
- ทำงานพาร์ทไทม์: สร้างรายได้เสริม 5,000–15,000 บาท/เดือน
- ขายทรัพย์สินที่ไม่จำเป็น: เช่น รถคันที่สอง, คอนโดที่ไม่ได้อยู่
- ย้ายไปอยู่ต่างจังหวัด: ค่าครองชีพถูกกว่ากรุงเทพฯ 30–50%
ควรลงทุนแบบไหนหลังเกษียณ?
ควรเน้น ความมั่นคง มากกว่าผลตอบแทนสูง — พอร์ตที่แนะนำคือ 60% พันธบัตร + 30% หุ้นปันผล + 10% เงินสด หรือใช้กฎ "อายุ = % พันธบัตร" เช่น อายุ 65 ปี → ถือพันธบัตร 65%, หุ้น 35%
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →