ทำความเข้าใจระดับความเสี่ยงกองทุน ลดความเสี่ยงในการลงทุน
ความเสี่ยงของกองทุนรวมที่ทุกคนควรรู้ สามารถแบ่งได้ทั้งหมด 8 ระดับ ลองมาดูความเสี่ยงแต่ละชนิด เป็นยังไงบ้าง เพื่อใช้ในการตัดสินใจในการลงทุนกัน

การลงทุนในกองทุนรวมถือเป็นทางเลือกที่เข้าถึงง่ายสำหรับนักลงทุนทุกระดับ แต่หัวใจสำคัญของความสำเร็จคือการเข้าใจระดับความเสี่ยงของกองทุนแต่ละประเภท บทความนี้จะพาคุณทำความรู้จักกับระบบจัดระดับความเสี่ยงกองทุน 8 ระดับ พร้อมแนวทางการเลือกกองทุนที่เหมาะกับโปรไฟล์การลงทุนของคุณ
สรุปสาระสำคัญ
- กองทุนรวมแบ่งเป็น 8 ระดับความเสี่ยง — จากต่ำสุด (กองทุนตลาดเงิน) ถึงสูงสุด (กองทุนทางเลือก)
- ระดับความเสี่ยงสะท้อนความผันผวนของผลตอบแทน ไม่ใช่โอกาสขาดทุนเพียงอย่างเดียว
- นักลงทุนมือใหม่ควรเริ่มจากกองทุนระดับ 1-4 ก่อนไต่ระดับไปสู่กองทุนความเสี่ยงสูง
- การกระจายพอร์ตลงทุนในหลายระดับความเสี่ยงช่วยลดความผันผวนโดยรวม
ระดับความเสี่ยงกองทุนคืออะไร
ระดับความเสี่ยงกองทุน (Risk Spectrum) คือระบบจำแนกประเภทกองทุนรวมตามความผันผวนของผลตอบแทนและโอกาสที่มูลค่าลงทุนจะเพิ่มขึ้นหรือลดลง สมาคมบริษัทจัดการลงทุน (AIMC) ใช้ระบบนี้เพื่อให้นักลงทุนเปรียบเทียบความเสี่ยงของกองทุนต่างๆ ได้ง่ายขึ้น
การจัดระดับใช้หลักเกณฑ์หลายตัว เช่น ประเภทสินทรัพย์ที่ลงทุน ระยะเวลาการลงทุน และค่าเบี่ยงเบนมาตรฐาน (Standard Deviation) ของผลตอบแทน กองทุนระดับ 1 มีความผันผวนต่ำที่สุด ขณะที่ระดับ 8 มีความผันผวนสูงสุด
หมายเหตุสำคัญ: ความเสี่ยงสูงไม่ได้หมายความว่าไม่ดี — มันหมายถึงผลตอบแทนที่คาดหวังสูงขึ้นแต่มาพร้อมความผันผวนมากกว่า นักลงทุนต้องจับคู่ระดับความเสี่ยงกับวัตถุประสงค์และกรอบเวลาการลงทุน
กองทุนรวม 8 ระดับความเสี่ยง
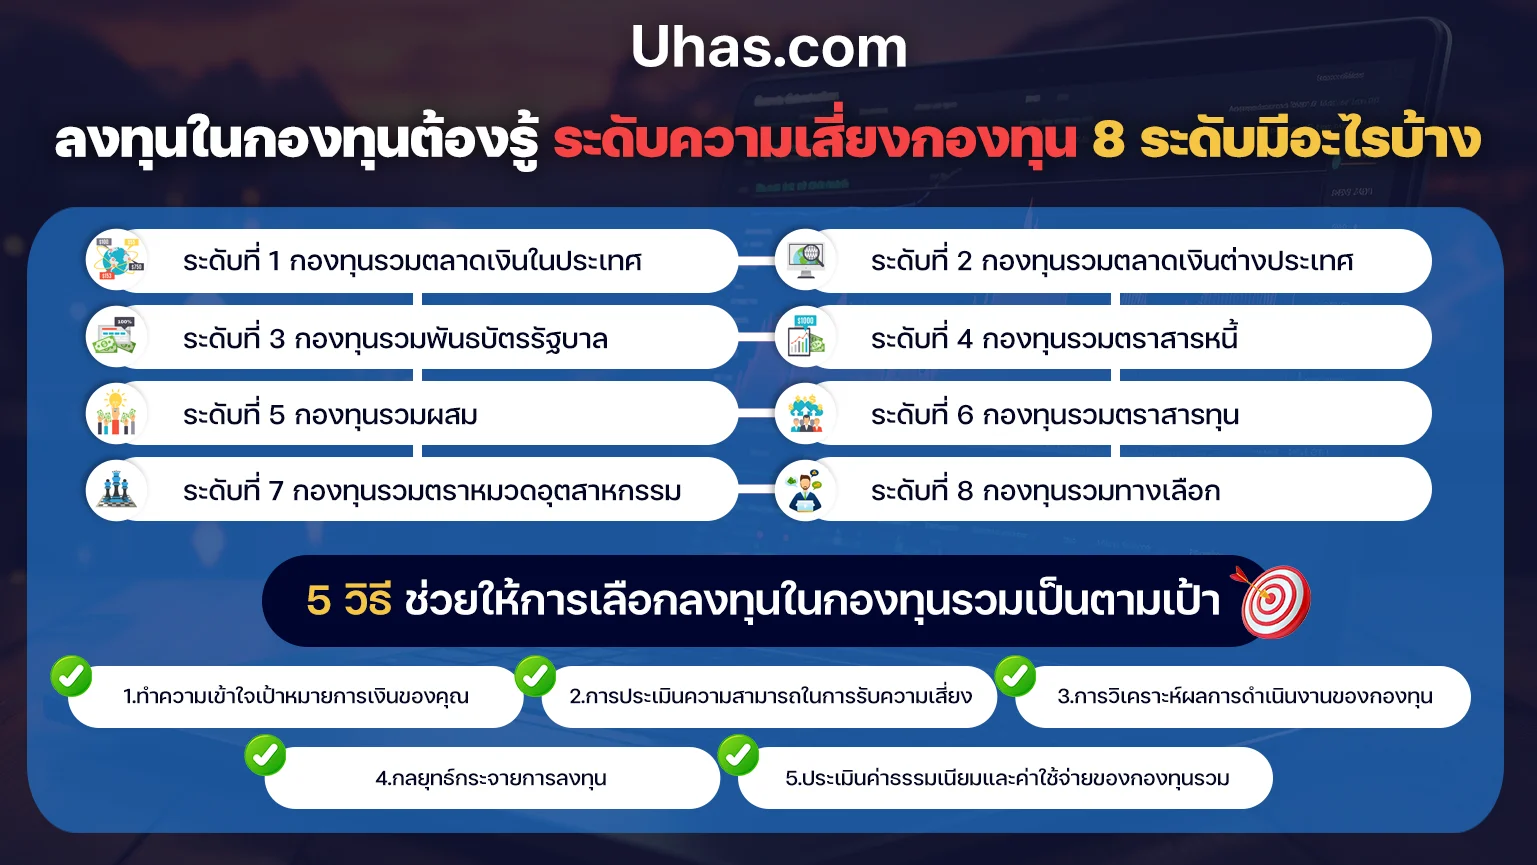
ระดับ 1: กองทุนตลาดเงินในประเทศ
กองทุนประเภทนี้ลงทุนในเงินฝาก ตราสารหนี้ภาครัฐและเอกชนที่มีอายุเฉลี่ยคงเหลือไม่เกิน 1 ปี ความผันผวนต่ำมาก เหมาะสำหรับเงินฉุกเฉินหรือเงินที่ต้องใช้ภายใน 6-12 เดือน
ผลตอบแทนโดยเฉลี่ย: 0.50-1.50% ต่อปี
ข้อดี: สภาพคล่องสูง ความเสี่ยงต่ำมาก
ข้อจำกัด: ผลตอบแทนอาจต่ำกว่าอัตราเงินเฟ้อในระยะยาว
ระดับ 2: กองทุนตลาดเงินต่างประเทศ

มีลักษณะเหมือนระดับ 1 แต่ลงทุนในสินทรัพย์ต่างประเทศ เพิ่มปัจจัยความเสี่ยงจากอัตราแลกเปลี่ยน (FX Risk) กองทุนบางส่วนมีการป้องกันความเสี่ยงค่าเงิน (Hedged) ซึ่งลดความผันผวนจาก FX ได้บางส่วน
ผลตอบแทนโดยเฉลี่ย: 1.00-2.50% ต่อปี (ขึ้นกับค่าเงิน)
ข้อดี: โอกาสได้ผลตอบแทนจากความแข็งค่าของสกุลเงินต่างประเทศ
ข้อควรระวัง: ค่าเงินบาทแข็งขึ้นอาจทำให้ขาดทุนจาก FX แม้ต้นทุนไม่ลด
ระดับ 3: กองทุนตราสารหนี้ภาครัฐ
ลงทุนในพันธบัตรรัฐบาล พันธบัตรธนาคารแห่งประเทศไทย และหุ้นกู้รัฐวิสาหกิจที่ได้รับการค้ำประกันจากรัฐ อายุเฉลี่ยของตราสารมักเกิน 1 ปี จึงมีความอ่อนไหวต่อการเปลี่ยนแปลงอัตราดอกเบี้ย (Interest Rate Risk)
ผลตอบแทนโดยเฉลี่ย: 1.50-3.00% ต่อปี
ข้อดี: ความเสี่ยงด้านเครดิตต่ำมาก (backed by government)
ข้อควรระวัง: หากขายก่อนครบกำหนดอาจขาดทุนเมื่ออัตราดอกเบี้ยขึ้น
ระดับ 4: กองทุนตราสารหนี้ทั่วไป
ลงทุนในพันธบัตรรัฐบาลและหุ้นกู้ภาคเอกชนที่มีอันดับความน่าเชื่อถือระดับ Investment Grade (BBB- ขึ้นไป) กระจายการลงทุนในตราสารทั้งระยะสั้นและระยะยาว
ผลตอบแทนโดยเฉลี่ย: 2.00-4.00% ต่อปี
ข้อดี: ผลตอบแทนสม่ำเสมอจากดอกเบี้ย เหมาะสำหรับนักลงทุนระยะกลาง (2-5 ปี)
ข้อควรระวัง: ความเสี่ยงด้านเครดิตสูงกว่าระดับ 3 หากผู้ออกตราสารล้มละลาย
เคล็ดลับ: ตรวจสอบ Modified Duration ของกองทุนตราสารหนี้ — ค่า Duration 5 หมายความว่าหากอัตราดอกเบี้ยขึ้น 1% มูลค่ากองทุนจะลดลงประมาณ 5%
ระดับ 5: กองทุนผสม (Balanced Fund)
ลงทุนกระจายในหุ้นและตราสารหนี้ตามสัดส่วนที่กำหนด เช่น 60% หุ้น / 40% ตราสารหนี้ หรือแบบ Dynamic ที่ปรับสัดส่วนตามสภาวะตลาด เหมาะสำหรับนักลงทุนที่ต้องการความสมดุลระหว่างการเติบโตและความมั่นคง
ผลตอบแทนโดยเฉลี่ย: 3.00-7.00% ต่อปี
ข้อดี: กระจายความเสี่ยงอัตโนมัติ ไม่ต้อง rebalance เอง
ข้อควรระวัง: ผลตอบแทนอาจต่ำกว่ากองทุนหุ้นบริสุทธิ์ในตลาดขาขึ้น
ระดับ 6: กองทุนหุ้น (Equity Fund)
ลงทุนในหุ้นไม่น้อยกว่า 65% ของมูลค่าทรัพย์สินสุทธิ รวมถึง SSF (Super Savings Fund) และ RMF (Retirement Mutual Fund) ที่ได้สิทธิประโยชน์ทางภาษี ความผันผวนสูง เหมาะสำหรับการลงทุนระยะยาวตั้งแต่ 5 ปีขึ้นไป
ผลตอบแทนโดยเฉลี่ย: 5.00-15.00% ต่อปี (ผันผวนสูง)
ข้อดี: โอกาสผลตอบแทนสูงในระยะยาว สิทธิประโยชน์ภาษีสำหรับ SSF/RMF
ข้อควรระวัง: อาจขาดทุนมากถึง 20-40% ในตลาดหมี (Bear Market)
คำเตือน: กองทุนหุ้นไม่เหมาะสำหรับเงินที่ต้องใช้ภายใน 3 ปี ความผันผวนระยะสั้นอาจทำให้ต้องขายขาดทุนก่อนฟื้นตัว
ระดับ 7: กองทุนหุ้นกลุ่มอุตสาหกรรม (Sector Fund)
เน้นลงทุนในหุ้นกลุ่มอุตสาหกรรมเฉพาะ เช่น เทคโนโลยี พลังงาน สุขภาพ หรืออสังหาริมทรัพย์ ผลตอบแทนผันผวนมากกว่ากองทุนหุ้นทั่วไปเพราะไม่มีการกระจายความเสี่ยงข้ามภาคส่วน
ผลตอบแทนโดยเฉลี่ย: -10.00% ถึง +30.00% ต่อปี (ขึ้นกับวงจรอุตสาหกรรม)
ข้อดี: โอกาสได้กำไรสูงหากเลือกอุตสาหกรรมที่กำลังเติบโต
ข้อควรระวัง: ความเสี่ยงเฉพาะภาคส่วน (Sector Risk) สูงมาก
ระดับ 8: กองทุนทางเลือก (Alternative Fund)
รวมกองทุนที่ลงทุนในสินทรัพย์พิเศษ เช่น ทองคำ น้ำมัน อสังหาริมทรัพย์ (REIT) สินค้าโภคภัณฑ์ (Commodity) หรือใช้กลยุทธ์ซับซ้อนอย่าง Long-Short, Derivatives มีความเสี่ยงและความซับซ้อนสูงสุด
ผลตอบแทนโดยเฉลี่ย: -20.00% ถึง +50.00% ต่อปี (ผันผวนมาก)
ข้อดี: สามารถป้องกันความเสี่ยงเงินเฟ้อหรือสร้างผลตอบแทนที่ไม่สัมพันธ์กับตลาดหุ้น
ข้อควรระวัง: ต้องการความรู้เฉพาะทาง ไม่เหมาะสำหรับนักลงทุนทั่วไปที่ไม่เข้าใจกลไก
วิธีเลือกกองทุนสำหรับนักลงทุนมือใหม่
การเลือกกองทุนที่เหมาะสมต้องพิจารณาหลายปัจจัยร่วมกัน ไม่ใช่แค่ดูผลตอบแทนย้อนหลังเพียงอย่างเดียว
1. กำหนดเป้าหมายทางการเงินให้ชัดเจน
- ระยะสั้น (< 3 ปี): เงินสำรองฉุกเฉิน เงินดาวน์บ้าน → เลือกระดับ 1-3
- ระยะกลาง (3-7 ปี): ค่าเล่าเรียนบุตร เงินทุนธุรกิจ → เลือกระดับ 4-5
- ระยะยาว (> 7 ปี): เกษียณอายุ สร้างความมั่งคั่ง → เลือกระดับ 5-6 (หรือสูงกว่าสำหรับผู้เชี่ยวชาญ)
2. ประเมินความเสี่ยงที่รับได้
ธนาคารและบริษัทหลักทรัพย์มีแบบทดสอบความเสี่ยง (Risk Profiling) ที่ประเมินจาก:
- อายุและรายได้
- หนี้สินและภาระผูกพัน
- ประสบการณ์การลงทุน
- ทัศนคติต่อความผันผวน
ผลลัพธ์จะแบ่งเป็น Conservative, Moderate, Balanced, Growth, Aggressive — จับคู่กับระดับความเสี่ยงที่เหมาะสม
ตัวอย่าง: นักลงทุนโปรไฟล์ Moderate (ปานกลาง) ควรจัดพอร์ต 40% ระดับ 1-3 + 40% ระดับ 4-5 + 20% ระดับ 6
3. วิเคราะห์ผลการดำเนินงานของกองทุน
- ดูผลตอบแทน 3-5 ปี เปรียบเทียบกับกองทุนในกลุ่มเดียวกัน ไม่ใช่แค่ปีเดียว
- Maximum Drawdown: ระดับการปรับตัวลดลงสูงสุด — DD -30% หมายความว่าเคยลดลงจากจุดสูงสุด 30%
- Sharpe Ratio: วัดผลตอบแทนต่อความเสี่ยง — ค่ามากกว่า 1.0 ถือว่าดี
4. ตรวจสอบค่าธรรมเนียม
- ค่าธรรมเนียมการขาย (Front-end Load): 0-3% ปกติ กองทุนหุ้นอาจสูงถึง 3%
- ค่าธรรมเนียมการจัดการ (Management Fee): 0.50-2.00% ต่อปี ขึ้นกับประเภทกองทุน
- ค่าธรรมเนียมการรับซื้อคืน (Back-end Load): บางกองทุนเก็บถ้าขายก่อนระยะเวลากำหนด
กองทุนที่เก็บค่าธรรมเนียมต่ำกว่า 1.50% ต่อปีและไม่มี Front-end Load มักคุ้มค่ากว่าในระยะยาว
5. กระจายพอร์ตการลงทุน
อย่าลงทุนกองทุนเดียว แม้แต่นักลงทุนมือใหม่ควรมีอย่างน้อย 3-4 กองทุนที่มีลักษณะต่างกัน:
- Core Portfolio (60-70%): กองทุนผสมหรือกองทุนหุ้นขนาดใหญ่ความเสี่ยงปานกลาง
- Stable Income (20-30%): กองทุนตราสารหนี้เพื่อรักษาเงินต้นและสร้างรายได้สม่ำเสมอ
- Growth/Satellite (10-20%): กองทุนหุ้นกลุ่มอุตสาหกรรมหรือทางเลือกเพื่อเพิ่มผลตอบแทน
กลยุทธ์การลงทุนตามช่วงอายุ
- อายุ 20-35 ปี: ลงทุนหุ้น 70-80% (ระดับ 6-7) + ตราสารหนี้ 20-30% ใช้ประโยชน์จากเวลา compound ระยะยาว
- อายุ 36-50 ปี: ลงทุนหุ้น 50-60% + ตราสารหนี้ 40-50% เริ่มเพิ่มความมั่นคง
- อายุ 51-60 ปี: ลงทุนหุ้น 30-40% + ตราสารหนี้ 60-70% ลดความเสี่ยงเพื่อเตรียมเกษียณ
- อายุ 60+ ปี: ลงทุนหุ้น 10-20% + ตราสารหนี้/ตลาดเงิน 80-90% รักษาเงินต้นและสร้างกระแสเงินสด
กฎง่ายๆ: สัดส่วนหุ้น ≈ 100 - อายุ (ปี) | ตัวอย่าง: อายุ 30 ปี → ลงหุ้น 70%
ข้อผิดพลาดที่ควรหวงห้าม
- ไล่ตามผลตอบแทนย้อนหลัง — กองทุนที่ได้ดีปีที่แล้วไม่ได้รับประกันว่าจะดีต่อเนื่อง
- ลงทุนโดยไม่เข้าใจกลยุทธ์ — อย่าซื้อกองทุน Derivatives หรือ Long-Short ถ้าไม่รู้ว่ามันทำงานยังไง
- ขายตื่นตระหนกเมื่อตลาดลด — การลดลง 10-20% เป็นเรื่องปกติสำหรับกองทุนหุ้น
- ไม่ปรับพอร์ตตามอายุ — พอร์ตที่เหมาะตอนอายุ 25 ปีไม่เหมาะตอนอายุ 55 ปี
- มองข้ามค่าธรรมเนียม — ค่าธรรมเนียม 2% vs 0.5% สร้างผลต่างหลายแสนบาทในระยะยาว
เครื่องมือช่วยตัดสินใจ
- Fund Fact Sheet: รายงานสรุปข้อมูลกองทุน ดาวน์โหลดฟรีจากเว็บไซต์บริษัทจัดการ
- Morningstar Rating: ระบบให้คะแนนดาว 1-5 ดาวตามผลตอบแทนและความเสี่ยง
- แอปพลิเคชันเปรียบเทียบกองทุน: FundConnext, KBank iMutualFund, SCB Easy Investment มีเครื่องมือเปรียบเทียบฟรี
- Robo Advisor: บริการแนะนำพอร์ตอัตโนมัติตามโปรไฟล์ เช่น FINNOMENA PORT, KT Zmico Advisory
คำถามที่พบบ่อย (FAQ)
กองทุนระดับ 1 ให้ผลตอบแทนสูงกว่าเงินฝากธนาคารหรือไม่
ในปัจจุบันไม่แตกต่างกันมาก — กองทุนตลาดเงินให้ผลตอบแทน 0.50-1.50% ต่อปี ขณะที่เงินฝากออมทรัพย์ให้ประมาณ 0.25-0.50% และเงินฝากประจำ 1 ปีให้ 1.00-1.50% ข้อดีของกองทุนคือสภาพคล่องสูงกว่าเงินฝากประจำและเริ่มต้นจากเงินน้อย (บางกองทุนขั้นต่ำ 1,000 บาท)
ควรลงทุนกองทุน RMF หรือ SSF สำหรับลดหย่อนภาษี
RMF เหมาะสำหรับผู้ที่มีรายได้ประจำสูงและวางแผนเกษียณระยะยาว (ต้องถือจนอายุ 55 ปี) สามารถลดหย่อนได้สูงสุด 30% ของรายได้ แต่ไม่เกิน 500,000 บาท SSF มีความยืดหยุ่นกว่า (ถือขั้นต่ำ 10 ปี) ลดหย่อนได้สูงสุด 30% ของรายได้ รวม RMF+กบข.+ประกันบำนาญไม่เกิน 500,000 บาท เหมาะสำหรับผู้มีรายได้ปานกลางที่ต้องการความยืดหยุ่นมากกว่า
กองทุนต่างประเทศเสี่ยงกว่ากองทุนในประเทศเสมอหรือไม่
ไม่เสมอไป — กองทุนตราสารหนี้ต่างประเทศ (ระดับ 2) อาจเสี่ยงน้อยกว่ากองทุนหุ้นไทย (ระดับ 6) ความเสี่ยงขึ้นกับประเภทสินทรัพย์มากกว่าภูมิศาสตร์ แต่กองทุนต่างประเทศมีความเสี่ยงเพิ่มจากอัตราแลกเปลี่ยน ซึ่งกองทุนที่มีการ Hedge FX จะลดความผันผวนนี้ได้
หากต้องการเงินก่อนกำหนดควรทำอย่างไร
กองทุนเปิดสามารถขายคืนได้ตลอดเวลา (T+2 วันทำการได้เงิน) แต่อาจต้องจ่ายค่าธรรมเนียมการรับซื้อคืนหากขายก่อนระยะเวลากำหนด (มักน้อยกว่า 1 ปี) และหากเป็น SSF/RMF ที่ขายก่อนครบเงื่อนไข จะต้องคืนสิทธิประโยชน์ทางภาษีพร้อมเบี้ยปรับ วิธีป้องกันคือจัดสรรเงินก้อน Emergency Fund ไว้ 3-6 เดือนก่อนลงทุนกองทุนระยะยาว
ควรลงทุนกองทุนทองคำในพอร์ตหรือไม่
ทองคำเป็นสินทรัพย์ป้องกันความเสี่ยง (Safe Haven) ที่เคลื่อนไหวตรงข้ามหุ้
อ่านต่อที่เกี่ยวข้อง
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →