บริหารการเงินส่วนบุคคลอย่างไรให้มีประสิทธิภาพ
ในการบริการการเงินส่วนบุคคลนับเป็นสิ่งสำคัญเป็นอย่างมาก เพราะถ้าหากทำได้ไม่ดี บริหารไม่เป็นรับรองว่ากระทบชีวิตในหลายๆ ด้านอย่างแน่นอน
การบริหารการเงินส่วนบุคคลไม่ใช่แค่เรื่องของการหาเงินให้ได้มากที่สุด แต่คือการสร้างระบบที่ทำให้คุณควบคุมเงินได้ — ไม่ใช่ให้เงินควบคุมคุณ บทความนี้จะแนะนำหลักการและเครื่องมือที่จะช่วยให้คุณบริหารรายได้ รายจ่าย การออม และการลงทุนอย่างเป็นระบบ พร้อมสร้างความมั่นคงทางการเงินในระยะยาว
สรุปสาระสำคัญ
- การบริหารการเงินเริ่มจากการควบคุมรายจ่าย — ไม่ใช่แค่เพิ่มรายได้
- กฎ 50/30/20 ช่วยแบ่งสัดส่วนเงินเดือน: 50% ค่าใช้จ่ายจำเป็น, 30% ความต้องการส่วนตัว, 20% การออมและลงทุน
- เงินฉุกเฉินควรมีอย่างน้อย 3-6 เท่าของรายจ่ายประจำเดือน
- การลงทุนควรเริ่มหลังจากมีเงินฉุกเฉินและควบคุมหนี้ได้แล้ว
- ประกันภัยเป็นเครื่องมือป้องกันความเสี่ยงที่จำเป็น — ไม่ใช่ค่าใช้จ่ายฟุ่มเฟือย
ทำความเข้าใจการบริหารการเงินส่วนบุคคล (Personal Finance Management)
การบริหารการเงินส่วนบุคคลคือกระบวนการจัดการรายได้ทั้งหมดของคุณ — ไม่ว่าจะเป็นเงินเดือน รายได้เสริม หรือผลตอบแทนจากการลงทุน — ให้เป็นระบบที่สามารถติดตาม วิเคราะห์ และปรับปรุงได้
หลักการสำคัญคือ การบริหารการเงินไม่ได้หมายถึงการงดใช้จ่ายทั้งหมด แต่คือการจัดสรรเงินอย่างมีสติ เพื่อให้สามารถครอบคลุมทั้งความต้องการในปัจจุบันและสร้างความมั่นคงในอนาคต
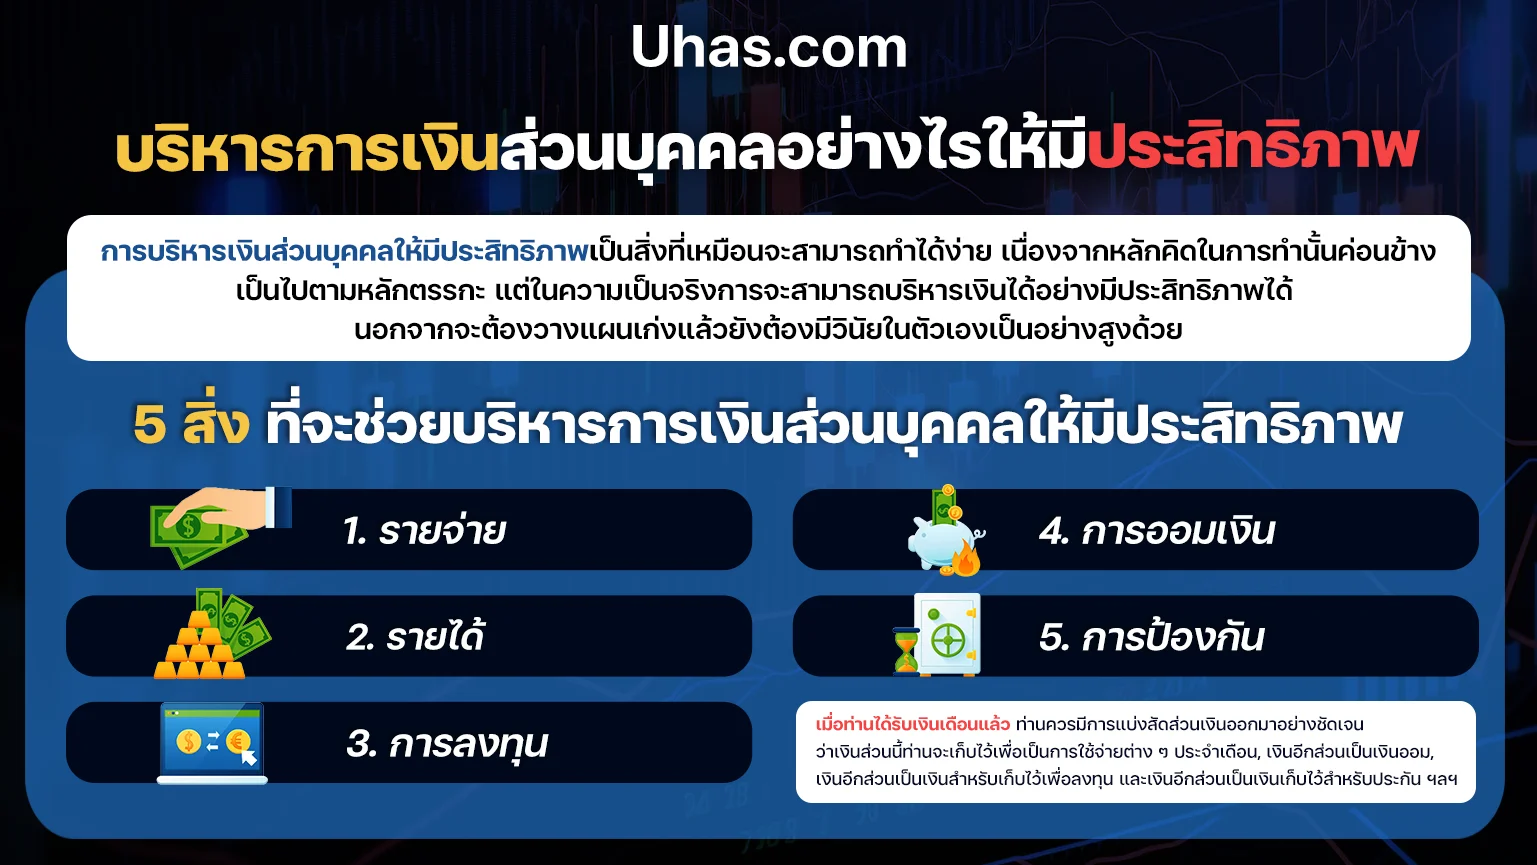
การบริหารที่ดีประกอบด้วย 5 เสาหลัก:
- การควบคุมรายจ่าย — รู้ว่าเงินไปไหน
- การเพิ่มรายได้ — สร้างกระแสเงินสดที่มั่นคง
- การออมเงิน — สร้างเงินทุนสำรอง
- การลงทุน — ให้เงินทำงาน
- การป้องกันความเสี่ยง — ใช้ประกันภัยอย่างเหมาะสม
5 หลักการบริหารการเงินส่วนบุคคลอย่างมีประสิทธิภาพ
1. รายจ่าย — จุดเริ่มต้นของการควบคุมการเงิน
การควบคุมรายจ่ายคือทักษะที่สำคัญที่สุดในการบริหารการเงิน เพราะแม้คุณจะมีรายได้สูงเพียงใด หากไม่สามารถควบคุมการใช้จ่ายได้ ก็ไม่สามารถสร้างความมั่งคั่งได้
หลักการแบ่งรายจ่าย (กฎ 50/30/20):
- 50% ค่าใช้จ่ายจำเป็น (Needs) — ค่าเช่าบ้าน, อาหาร, ค่าสาธารณูปโภค, ค่าผ่อนรถ, ประกันภัย
- 30% ความต้องการส่วนตัว (Wants) — ความบันเทิง, ท่องเที่ยว, ช้อปปิ้ง, กินนอกบ้าน
- 20% การออมและลงทุน (Savings & Investments) — เงินฉุกเฉิน, กองทุนเกษียณ, หุ้น, กองทุนรวม
หลีกเลี่ยงกับดักบัตรเครดิต: อย่าใช้เครดิตเกินกว่า 30% ของวงเงินทั้งหมด และชำระเต็มจำนวนทุกเดือน หากไม่สามารถชำระครบได้ หมายความว่าคุณใช้จ่ายเกินตัว — ดอกเบี้ยบัตรเครดิตเฉลี่ย 15-18% ต่อปี จะทำลายแผนการเงินของคุณ
เครื่องมือติดตามรายจ่าย:
- แอปพลิเคชัน: Money Lover, Wongnai, Google Sheets
- วิธี Cash Envelope — แบ่งเงินสดใส่ซองตามหมวดรายจ่าย
- การตรวจสอบ Statement บัตรเครดิตและบัญชีธนาคารทุกสัปดาห์
2. รายได้ — สร้างกระแสเงินสดที่มั่นคง
รายได้ไม่ได้มีเพียงเงินเดือนเท่านั้น การสร้างแหล่งรายได้หลายช่องทาง (Multiple Income Streams) จะเพิ่มความมั่นคงและลดความเสี่ยง
แหล่งรายได้หลัก:
- Earned Income — เงินเดือนจากงานประจำ
- Business Income — รายได้จากธุรกิจส่วนตัว, Freelance
- Investment Income — ดอกเบี้ย, เงินปันผล, กำไรจากหุ้น
- Rental Income — ค่าเช่าบ้าน, คอนโด, พื้นที่พาณิชย์
- Royalty Income — ผลงานสร้างสรรค์, ลิขสิทธิ์
หลักการ "ใช้เวลา 1 ชั่วโมง สร้างรายได้ตลอดกาล" (Scalable Income): แทนที่จะทำงาน Freelance ที่แลกเวลากับเงินตลอดไป พิจารณาสร้างสินทรัพย์ที่สร้างรายได้อัตโนมัติ เช่น คอร์สออนไลน์, E-book, หรือระบบ Affiliate Marketing
กลยุทธ์เพิ่มรายได้:
- Upskill — พัฒนาทักษะที่ตลาดต้องการ (Data Analysis, Digital Marketing, Programming)
- Side Hustle — รับงานเสริมในเวลานอกเหนือเวลางาน (แต่ไม่ให้กระทบงานหลัก)
- Passive Income — ลงทุนในสินทรัพย์ที่สร้างรายได้ (เช่น หุ้นปันผล, กองทุน RMF/SSF)
3. การลงทุน — ให้เงินทำงานแทนคุณ
การลงทุนคือการนำเงินที่เหลือจากการออมไปสร้างผลตอบแทน หลักการสำคัญคือ ความเสี่ยงและผลตอบแทนเป็นสัดส่วน — ยิ่งเสี่ยงสูง ยิ่งมีโอกาสได้กำไรหรือขาดทุนมาก
ตัวเลือกการลงทุนตามระดับความเสี่ยง:
| ประเภท | ผลตอบแทนโดยประมาณ (ปี) | ความเสี่ยง | เหมาะกับ |
|---|---|---|---|
| เงินฝากประจำ | 0.50-1.50% | ต่ำมาก | เงินฉุกเฉิน |
| พันธบัตรรัฐบาล | 2.00-3.50% | ต่ำ | นักลงทุนระยะสั้น-กลาง |
| กองทุน Term Fund | 1.50-3.00% | ต่ำ | นักลงทุนระยะสั้น (3-12 เดือน) |
| กองทุนรวมผสม | 3.00-6.00% | ปานกลาง | นักลงทุนระยะกลาง (3-5 ปี) |
| กองทุนหุ้น | 5.00-15.00% | สูง | นักลงทุนระยะยาว (5+ ปี) |
| หุ้นตัวเดียว | -30.00 ถึง +50.00% | สูงมาก | นักลงทุนที่มีความรู้ |
| Forex/Crypto | -100.00 ถึง +500.00% | สูงมาก | นักลงทุนมืออาชีพเท่านั้น |
หลักการลงทุนที่ปลอดภัย:
- ห้ามลงทุนด้วยเงินฉุกเฉิน
- ห้ามกู้เงินมาลงทุน
- ห้ามลงทุนในสิ่งที่ไม่เข้าใจ
- ห้ามคาดหวังผลตอบแทนที่สูงผิดปกติ (เช่น "รับประกัน 20% ต่อปี")
กลยุทธ์การกระจายความเสี่ยง (Diversification):
สมมติคุณมีเงินลงทุน 100,000.00 บาท อาจจัดสรรดังนี้:
- 30% เงินฝากประจำ (30,000.00 บาท) — สภาพคล่อง
- 30% กองทุนผสม (30,000.00 บาท) — เสถียรภาพ
- 30% กองทุนหุ้นไทย (30,000.00 บาท) — การเติบโต
- 10% กองทุนหุ้นต่างประเทศ (10,000.00 บาท) — ความหลากหลาย
4. การออมเงิน — สร้างฐานรากความมั่นคง
การออมเงินคือการแยกเงินส่วนหนึ่งออกจากรายได้ก่อนที่จะใช้จ่ายในสิ่งอื่น หลักการคือ Pay Yourself First — จ่ายให้ตัวเองก่อนจ่ายให้คนอื่น
เป้าหมายการออมตามลำดับความสำคัญ:
-
เงินฉุกเฉิน (Emergency Fund) — 3-6 เท่าของรายจ่ายประจำเดือน
- ถ้ารายจ่าย 20,000.00 บาท/เดือน → เป้า 60,000.00-120,000.00 บาท
- เก็บในบัญชีที่ถอนได้ทันที (Savings Account, กองทุน Money Market)
-
เป้าหมายระยะสั้น (1-3 ปี) — เช่น ซื้อรถ, ท่องเที่ยว, แต่งงาน
- ใช้เครื่องมือออม: เงินฝากประจำ, กองทุน Term Fund, พันธบัตรออมทรัพย์
-
เป้าหมายระยะยาว (5+ ปี) — เช่น ซื้อบ้าน, เกษียณ, การศึกษาบุตร
- ใช้เครื่องมือลงทุน: RMF/SSF (ลดหย่อนภาษี), กองทุนเกษียณ, หุ้นระยะยาว
สูตรคำนวณเงินฉุกเฉิน:
ถ้าคุณมีรายจ่ายประจำเดือน 25,000.00 บาท และเป็นพนักงานบริษัท ควรมีเงินฉุกเฉิน:
- ขั้นต่ำ: 25,000.00 × 3 = 75,000.00 บาท
- เหมาะสม: 25,000.00 × 6 = 150,000.00 บาท
- สูงสุด (Freelance/ธุรกิจส่วนตัว): 25,000.00 × 12 = 300,000.00 บาท
เทคนิคออมเงินอัตโนมัติ:
- Auto Debit — ตั้งโอนเงินออมทุกวันที่ได้เงินเดือน
- กฎ 24 ชั่วโมง — รอ 24 ชั่วโมงก่อนซื้อสินค้าที่ไม่จำเป็น
- Challenge 52 สัปดาห์ — ออมเพิ่มทุกสัปดาห์ (สัปดาห์ที่ 1 ออม 10 บาท, สัปดาห์ที่ 2 ออม 20 บาท... สัปดาห์ที่ 52 ออม 520 บาท = รวม 13,780.00 บาท/ปี)
5. การป้องกันความเสี่ยง — ใช้ประกันภัยอย่างชาญฉลาด
ประกันภัยไม่ใช่การลงทุน แต่เป็น เครื่องมือบริหารความเสี่ยง ที่ช่วยป้องกันไม่ให้เหตุการณ์ไม่คาดฝันทำลายแผนการเงินของคุณ
ประกันที่จำเป็นตามลำดับความสำคัญ:
-
ประกันสุขภาพ — ครอบคลุมค่ารักษาพยาบาลและโรคร้ายแรง
- ค่าเบี้ย: 5,000.00-15,000.00 บาท/ปี (ขึ้นกับอายุและความคุ้มครอง)
- วงเงิน: อย่างน้อย 500,000.00 บาท (แนะนำ 1,000,000.00 บาท ขึ้นไป)
-
ประกันชีวิต (Term Life) — เพื่อครอบครัว ถ้าคุณเป็นหัวหน้าครอบครัว
- หลักการ: วงเงินประกัน = รายได้ต่อปี × 10 ปี + หนี้สินทั้งหมด
- ตัวอย่าง: รายได้ 30,000.00 บาท/เดือน → 30,000 × 12 × 10 = 3,600,000.00 บาท
-
ประกันอุบัติเหตุ (PA) — ครอบคลุมการบาดเจ็บและทุพพลภาพ
- ค่าเบี้ย: 1,000.00-3,000.00 บาท/ปี
- วงเงิน: 1,000,000.00-3,000,000.00 บาท
-
ประกันรถยนต์ (ถ้ามี) — บังคับ พรบ. + เลือก ประเภท 1-3+ ตามความเหมาะสม
หลักการซื้อประกันที่ถูกต้อง:
- ซื้อประกันชีวิตแบบคุ้มครองล้วน (Term Life) ไม่ใช่แบบออมทรัพย์ — ถูกกว่าและคุ้มครองสูงกว่า
- นำเงินที่เหลือไปลงทุนเอง ผลตอบแทนจะสูงกว่า
- หลีกเลี่ยงประกัน Unit-Linked ที่มีค่าธรรมเนียมสูง (มักเกิน 5-7% ต่อปี)
วิธีสร้างระบบบริหารการเงินที่ยั่งยืน
ขั้นตอนที่ 1: วิเคราะห์สถานการณ์การเงินปัจจุบัน
- คำนวณมูลค่าสุทธิ (Net Worth) = สินทรัพย์ทั้งหมด - หนี้สินทั้งหมด
- ติดตามรายรับ-รายจ่ายจริง เป็นเวลา 1 เดือน ใช้แอป Money Lover หรือ Google Sheets
- ระบุรายจ่ายที่สามารถตัดออกได้ (Subscription ที่ไม่ได้ใช้, ค่ากินนอกที่มากเกินไป)
ขั้นตอนที่ 2: กำหนดเป้าหมายการเงิน (SMART Goals)
- Specific — เฉพาะเจาะจง: "ออมเงิน 100,000.00 บาท"
- Measurable — วัดได้: "ออม 8,333.00 บาท/เดือน"
- Achievable — ทำได้จริง: เช็คว่ารายได้เพียงพอหรือไม่
- Relevant — สอดคล้องกับชีวิต: เป้าหมายที่สำคัญจริง ๆ
- Time-bound — มีกำหนดเวลา: "ภายใน 12 เดือน"
ขั้นตอนที่ 3: สร้างงบประมาณ (Budgeting)
ใช้กฎ 50/30/20 เป็นพื้นฐาน แล้วปรับตามสถานการณ์:
ตัวอย่างเงินเดือน 30,000.00 บาท:
-
ค่าใช้จ่ายจำเป็น (50%) = 15,000.00 บาท
- ค่าเช่า/ผ่อนบ้าน: 8,000.00 บาท
- อาหาร: 4,000.00 บาท
- สาธารณูปโภค: 1,500.00 บาท
- ผ่อนรถ/เดินทาง: 1,500.00 บาท
-
ความต้องการส่วนตัว (30%) = 9,000.00 บาท
- ช้อปปิ้ง/เสื้อผ้า: 3,000.00 บาท
- กินนอก/ความบันเทิง: 4,000.00 บาท
- ท่องเที่ยว: 2,000.00 บาท
-
ออมและลงทุน (20%) = 6,000.00 บาท
- เงินฉุกเฉิน: 3,000.00 บาท (จนครบเป้า)
- ลงทุนระยะยาว: 2,000.00 บาท
- ประกัน: 1,000.00 บาท
ขั้นตอนที่ 4: ทบทวนและปรับปรุง
- ทุกสัปดาห์: เช็ครายจ่าย — ใช้ไปเท่าไร ยังเหลือเท่าไร
- ทุกเดือน: เปรียบเทียบรายจ่ายจริงกับงบประมาณ
- ทุกไตรมาส: ประเมินความก้าวหน้าเป้าหมายการเงิน
- ทุกปี: ปรับแผนการเงินตามรายได้และเป้าหมายที่เปลี่ยนไป
กฎ 72 สำหรับการเติบโตของเงิน:
ต้องการรู้ว่าเงินของคุณจะเพิ่มเป็นสองเท่าในกี่ปี? แบ่ง 72 ด้วยผลตอบแทนต่อปี:
- เงินฝากประจำ 1.50%: 72 ÷ 1.50 = 48 ปี
- กองทุนผสม 6.00%: 72 ÷ 6.00 = 12 ปี
- หุ้นระยะยาว 12.00%: 72 ÷ 12.00 = 6 ปี
นี่คือเหตุผลที่การลงทุนสำคัญ — เวลาและ compound interest ทำงานให้คุณ
ข้อผิดพลาดที่ต้องหลีกเลี่ยง
- ไม่มีเงินฉุกเฉิน — ลงทุนทั้งหมดโดยไม่เหลือ Buffer
- ใช้หนี้บัตรเครดิตหมุน — จ่ายดอกเบี้ย 15-18% ต่อปี
- ซื้อประกันที่ไม่เหมาะสม — เบี้ยสูงแต่คุ้มครองน้อย
- ไล่ตามความร้อนแรง — ซื้อ Crypto/หุ้นเพราะคนอื่นบอก
- ไม่มีเป้าหมายชัดเจน — ออมเพื่ออะไร ไม่รู้
เครื่องมือและแอปที่แนะนำ
- Money Lover — ติดตามรายรับรายจ่าย
- Settrade Streaming — ซื้อขายหุ้นไทย
- Finnomena — ซื้อกองทุนรวม, Portfolio Tracking
- Google Sheets — สร้างงบประมาณและติดตามสินทรัพย์
- KTB Netbank — ตั้ง Auto Debit สำหรับการออมอัตโนมัติ
คำถามที่พบบ่อย (FAQ)
ควรเริ่มบริหารการเงินตั้งแต่เมื่อไร?
ตอบ: เริ่มตั้งแต่วันแรกที่ได้เงินเดือน — ยิ่งเริ่มเร็ว ยิ่งได้เปรียบจาก Compound Effect คนที่เริ่มออม 2,000.00 บาท/เดือนตั้งแต่อายุ 25 ปี จะมีเงินมากกว่าคนที่เริ่มออม 4,000.00 บาท/เดือนตอนอายุ 35 ปี (สมมติผลตอบแทน 6% ต่อปี จนอายุ 60 ปี)
ถ้าเงินเดือนน้อย ออมได้แค่ 500-1,000 บาท คุ้มไหม?
ตอบ: คุ้มมาก — ที่สำคัญคือการสร้าง นิสัย การออม ถ้าออม 1,000.00 บาท/เดือนเป็นเวลา 10 ปี และนำไปลงทุนที่ผลตอบแทน 6% ต่อปี จะได้เงิน 163,879.35 บาท (จากต้นทุน 120,000.00 บาท) — กำไร 43,879.35 บาท เป็นเงินที่มาจากดอกผล
**ควรชำระหนี้หรือลงทุนก่อน?
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →