CeFi และ DeFi อนาคตโลกการเงินที่ต้องรู้
คำศัพท์ทางการเงินที่เหมาะแก่โลกแห่งอนาคตอย่าง cefi vs defi คือ สิ่งที่ทุกคนควรรู้ในไม่ช้า ขอแนะนำว่าทุกคนมาหาความหมายไปพร้อมๆ กันได้ที่นี่
โลกการเงินกำลังเปลี่ยนแปลงอย่างรวดเร็ว และหนึ่งในการเปลี่ยนแปลงที่สำคัญที่สุดคือการเกิดขึ้นของระบบการเงินแบบ DeFi (Decentralized Finance) ที่มาท้าทายระบบ CeFi (Centralized Finance) แบบดั้งเดิม การเข้าใจความแตกต่างระหว่างสองระบบนี้ไม่ใช่แค่ความรู้ทางวิชาการอีกต่อไป แต่เป็นทักษะพื้นฐานที่จำเป็นสำหรับทุกคนที่ต้องการก้าวทันโลกการเงินยุคใหม่
สรุปสาระสำคัญ
- CeFi คือระบบการเงินแบบศูนย์กลางที่มีหน่วยงานกำกับดูแล เช่น ธนาคารและตลาดหลักทรัพย์
- DeFi คือระบบการเงินแบบกระจายอำนาจที่ทำงานผ่าน Blockchain โดยไม่ต้องพึ่งตัวกลาง
- CeFi มีความปลอดภัยจากการกำกับดูแล แต่ DeFi ให้อิสระและโปร่งใสมากกว่า
- ในอนาคต DeFi จะเติบโตควบคู่ไปกับ CeFi ไม่ใช่แทนที่กันโดยสิ้นเชิง
CeFi (Centralized Finance) คืออะไร
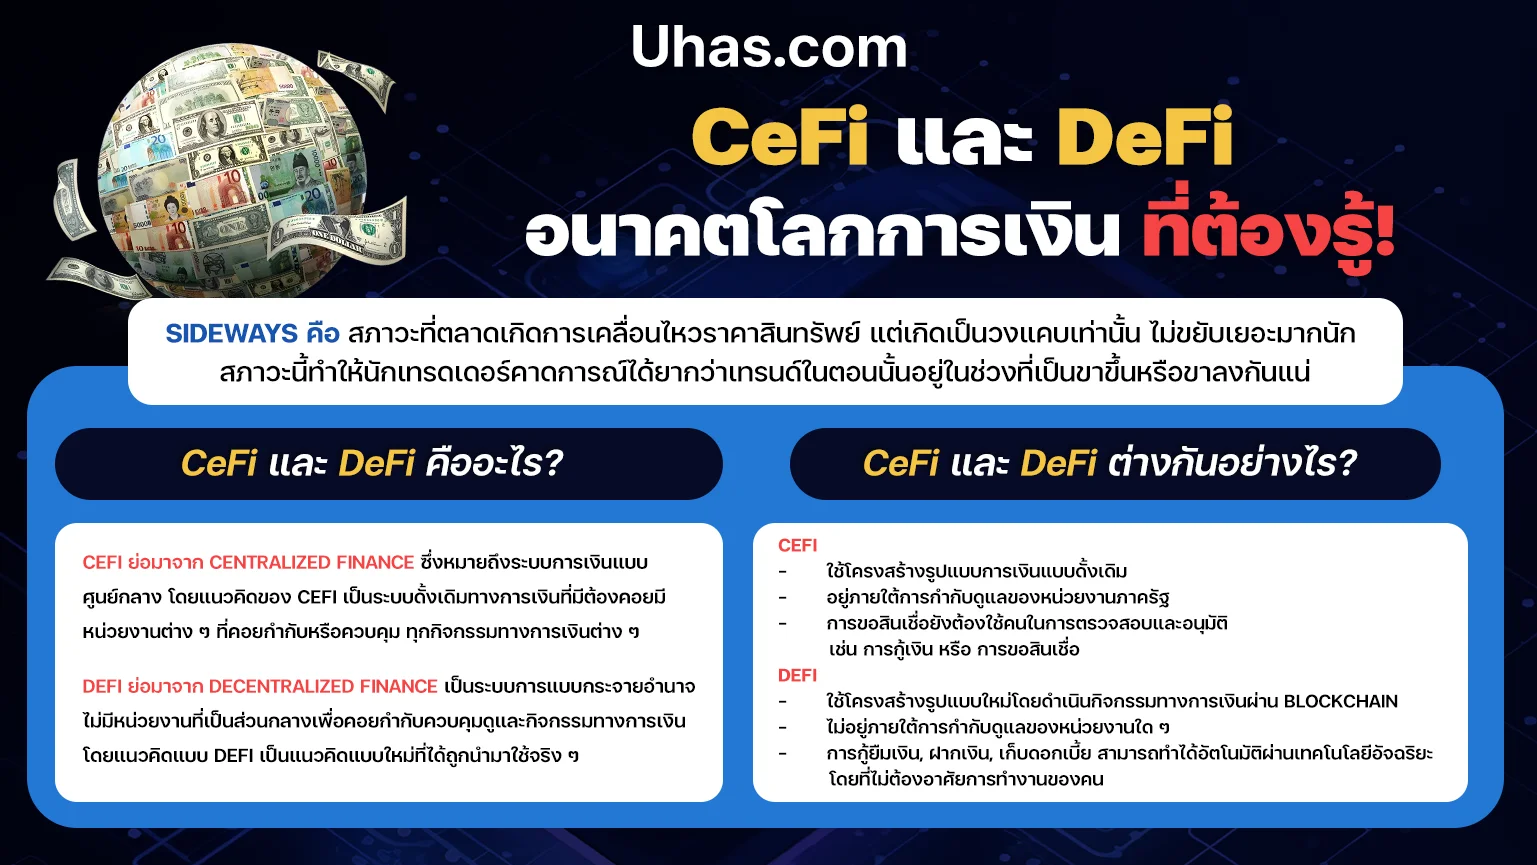
CeFi หรือ Centralized Finance คือระบบการเงินแบบศูนย์กลางที่เราคุ้นเคยมาตลอด โดยมีสถาบันการเงินเป็นตัวกลางในการดำเนินธุรกรรมทุกประเภท ไม่ว่าจะเป็นการฝากเงิน การกู้ยืม การโอนเงิน หรือการลงทุน
ในระบบ CeFi นั้น ธนาคาร บริษัทหลักทรัพย์ และสถาบันการเงินต่างๆ ทำหน้าที่เป็นผู้ดูแลและควบคุมเงินของลูกค้า พวกเขามีอำนาจในการอนุมัติหรือปฏิเสธธุรกรรม กำหนดค่าธรรมเนียม และต้องปฏิบัติตามกฎระเบียบของหน่วยงานกำกับดูแลอย่าง ธนาคารแห่งประเทศไทย (ธปท.) หรือ สำนักงาน ก.ล.ต.
ตัวอย่างบริการ CeFi ที่เราใช้ทุกวัน:
- บัญชีเงินฝากธนาคาร
- บัตรเครดิต
- กองทุนรวม
- แพลตฟอร์มเทรด Forex และหุ้นแบบดั้งเดิม
ข้อดีหลักของ CeFi คือความน่าเชื่อถือและการคุ้มครองผู้บริโภค เมื่อคุณฝากเงินกับธนาคาร คุณได้รับการคุ้มครองเงินฝากจากสถาบันคุ้มครองเงินฝากสูงสุด 1,000,000 บาทต่อราย นอกจากนี้ หากเกิดปัญหาหรือข้อพิพาท คุณสามารถร้องเรียนต่อหน่วยงานกำกับดูแลได้
DeFi (Decentralized Finance) คืออะไร

DeFi หรือ Decentralized Finance คือระบบการเงินแบบกระจายอำนาจที่ทำงานบนเทคโนโลยี Blockchain โดยไม่ต้องพึ่งพาสถาบันการเงินแบบดั้งเดิม ผู้ใช้งานสามารถทำธุรกรรมการเงินได้โดยตรงกับผู้ใช้งานคนอื่นๆ ผ่าน Smart Contract (สัญญาอัจฉริยะ) ที่เขียนโปรแกรมไว้อัตโนมัติ
แนวคิดหลักของ DeFi คือการตัดตัวกลางออกไป ส่งผลให้ค่าธรรมเนียมต่ำลง กระบวนการรวดเร็วขึ้น และที่สำคัญคือใครก็สามารถเข้าถึงบริการการเงินได้โดยไม่ต้องผ่านการอนุมัติจากธนาคารหรือสถาบันการเงิน
ตัวอย่างบริการ DeFi ที่ได้รับความนิยม:
- Uniswap: แพลตฟอร์มแลกเปลี่ยน cryptocurrency แบบไม่มีตัวกลาง
- Aave: โปรโตคอลให้กู้ยืมเงินแบบกระจายอำนาจ
- Compound: แพลตฟอร์มให้ผู้ใช้ฝากเงินและรับดอกเบี้ยอัตโนมัติ
- MakerDAO: ระบบสร้าง stablecoin (DAI) ที่มีมูลค่าผูกกับดอลลาร์สหรัฐ
ใน DeFi ทุกธุรกรรมถูกบันทึกบน Blockchain ที่โปร่งใสและตรวจสอบได้โดยทุกคน ไม่มีใครสามารถลบหรือแก้ไขข้อมูลย้อนหลังได้ ซึ่งสร้างความมั่นใจว่าระบบจะทำงานตามที่โปรแกรมไว้เสมอ
Smart Contract คืออะไร? เป็นโปรแกรมที่เขียนบน Blockchain ซึ่งจะทำงานอัตโนมัติเมื่อเงื่อนไขที่กำหนดไว้เป็นจริง เช่น ถ้าคุณโอนเงิน 1,000 USDT เข้าโปรโตคอล Smart Contract จะฝากเงินให้คุณและคำนวณดอกเบี้ยให้อัตโนมัติทันทีโดยไม่ต้องมีเจ้าหน้าที่ธนาคารมาทำเอง
ความแตกต่างหลักระหว่าง CeFi และ DeFi
เมื่อเปรียบเทียบทั้งสองระบบแล้ว เราจะเห็นความแตกต่างที่สำคัญในหลายมิติ ซึ่งส่งผลต่อประสบการณ์การใช้งานและความเหมาะสมกับผู้ใช้แต่ละประเภท
โครงสร้างและการควบคุม
CeFi:
- ใช้โครงสร้างแบบลำดับชั้น มีผู้บริหารและคณะกรรมการตัดสินใจ
- อยู่ภายใต้การกำกับดูแลของ ธปท., ก.ล.ต., หรือหน่วยงานกำกับดูแลในประเทศที่ให้บริการ
- ต้องปฏิบัติตามกฎหมายป้องกันการฟอกเงิน (AML) และรู้จักลูกค้า (KYC)
- สามารถระงับบัญชีหรือยกเลิกธุรกรรมได้หากพบการทำผิดกฎ
DeFi:
- ไม่มีโครงสร้างองค์กร การตัดสินใจทำผ่าน Governance Token ที่ผู้ถือมีสิทธิ์ลงคะแนน
- ไม่อยู่ภายใต้การกำกับดูแลโดยตรง (แม้บางประเทศเริ่มพยายามควบคุม)
- ไม่ต้องผ่าน KYC ใครก็เข้าถึงได้ด้วยแค่ crypto wallet
- ไม่มีใครสามารถระงับบัญชีหรือยึดทรัพย์สินของคุณได้ (ยกเว้นหาก Smart Contract ถูกแฮ็ก)
กระบวนการทำธุรกรรม
CeFi:
- การขอสินเชื่อต้องผ่านการพิจารณาจากเจ้าหน้าที่ โดยดูที่ประวัติเครดิต รายได้ หลักประกัน
- ระยะเวลาอนุมัติ: 1-7 วันทำการ ขึ้นอยู่กับประเภทสินเชื่อ
- การโอนเงินระหว่างประเทศอาจใช้เวลา 1-5 วันทำการ
- ทำงานเฉพาะเวลาทำการ (ยกเว้นบริการออนไลน์บางส่วน)
DeFi:
- การกู้ยืมทำได้อัตโนมัติทันทีโดย Smart Contract โดยใช้ cryptocurrency เป็นหลักประกัน (over-collateralized)
- ระยะเวลาอนุมัติ: ทันที (ภายใน 1-2 นาที)
- การโอนเงินทำได้ทันทีไม่ว่าจะส่งไปที่ใดในโลก
- ทำงาน 24/7 ไม่มีวันหยุด
ค่าธรรมเนียมและผลตอบแทน
CeFi:
- ค่าธรรมเนียมถูกกำหนดโดยสถาบัน เช่น ค่าโอนเงิน 10-30 บาท, ค่าธรรมเนียมการซื้อขายหุ้น 0.15-0.25%
- ดอกเบี้ยเงินฝากประจำ 1-3% ต่อปี (ข้อมูล 2024)
- ผลตอบแทนมีความเสถียรแต่ค่อนข้างต่ำ
DeFi:
- ค่าธรรมเนียม (Gas Fee) ขึ้นอยู่กับความแออัดของเครือข่าย เช่น Ethereum Gas Fee อาจสูงถึง 50-100 USD ในช่วงที่เครือข่ายแออัด แต่บน Layer 2 หรือ Blockchain อื่นอาจต่ำถึง 0.01-1 USD
- อัตราดอกเบี้ย (APY) สูงกว่า เช่น 5-20% ต่อปี บน stablecoin (แต่มีความเสี่ยงสูงกว่า)
- ผลตอบแทนผันแปรตามอุปสงค์-อุปทาน ไม่มีการรับประกัน
ดอกเบี้ยสูงใน DeFi มักมาพร้อมความเสี่ยงสูง เช่น Smart Contract Risk (โค้ดมีบั๊ก), Impermanent Loss (สำหรับ Liquidity Provider), หรือความเสี่ยงจากโครงการฉ้อโกง อย่าตัดสินใจเพียงแค่มองดอกเบี้ยที่สูง
ความปลอดภัยและความเสี่ยง
CeFi:
- ปลอดภัยจากการคุ้มครองของหน่วยงานกำกับดูแล
- มีประกันเงินฝาก (เฉพาะธนาคารที่เข้าร่วม) สูงสุด 1,000,000 บาทต่อราย
- ความเสี่ยงจากการล้มละลายของสถาบัน เช่น กรณี SVB Bank ในสหรัฐฯ ปี 2023
- ความเสี่ยงจาก Operational Risk (เจ้าหน้าที่ทำผิดพลาด, ระบบล่ม)
DeFi:
- ความปลอดภัยขึ้นอยู่กับคุณภาพของ Smart Contract
- ไม่มีประกันใดๆ หาก Smart Contract ถูกแฮ็กหรือมีบั๊ก คุณจะสูญเสียเงินทั้งหมด
- ตัวอย่างเหตุการณ์แฮ็กที่สำคัญ: The DAO Hack (2016) สูญเสีย 60 ล้านดอลลาร์, Poly Network Hack (2021) สูญเสีย 600 ล้านดอลลาร์
- หากคุณลืม Private Key คุณจะเข้าถึงเงินของตัวเองไม่ได้อีก ไม่มีฝ่ายบริการลูกค้าช่วยกู้คืน
ข้อดีและข้อเสียของแต่ละระบบ
ข้อดีของ CeFi
- ความน่าเชื่อถือสูง — มีหน่วยงานรับผิดชอบชัดเจน หากเกิดปัญหาคุณรู้ว่าจะร้องเรียนที่ไหน
- การคุ้มครองผู้บริโภค — มีกฎหมายและประกันป้องกัน
- ใช้งานง่าย — UI/UX ถูกออกแบบให้คนทั่วไปใช้ได้ มี Customer Support
- Fiat Gateway — สามารถฝาก-ถอนเงินบาทได้โดยตรง
- ยอมรับในระบบภาษี — ธุรกรรมชัดเจน ง่ายต่อการทำบัญชีและยื่นภาษี
ข้อเสียของ CeFi
- ค่าธรรมเนียมสูง — ต้องจ่ายให้ตัวกลางทุกขั้นตอน
- ความเร็วช้า — ต้องผ่านกระบวนการอนุมัติและตรวจสอบ
- ข้อจำกัดในการเข้าถึง — ต้องผ่าน KYC, มีขั้นต่ำในการลงทุนบางผลิตภัณฑ์
- ทำงานเฉพาะเวลาทำการ — ไม่สามารถทำธุรกรรมได้ตลอด 24 ชั่วโมง (ยกเว้นบริการออนไลน์บางส่วน)
- ความเสี่ยงจาก Counterparty — หากสถาบันล้มละลาย คุณอาจสูญเสียเงิน
ข้อดีของ DeFi
- ไม่มีตัวกลาง — ลดค่าธรรมเนียม เพิ่มประสิทธิภาพ
- เข้าถึงได้ทั่วโลก — ใครก็ตามที่มีอินเทอร์เน็ตสามารถใช้งานได้ ไม่ต้องมีบัญชีธนาคาร
- โปร่งใส — ทุกธุรกรรมบันทึกบน Blockchain ตรวจสอบได้
- ทำงาน 24/7 — ไม่มีวันหยุด ทำธุรกรรมได้ตลอดเวลา
- การควบคุมเงินเต็มรูปแบบ — คุณเป็นเจ้าของเงินของคุณ 100% (Not your keys, not your coins)
- Innovation สูง — มีผลิตภัณฑ์การเงินใหม่ๆ เกิดขึ้นตลอดเวลา
ข้อเสียของ DeFi
- ความเสี่ยงทางเทคนิคสูง — Smart Contract อาจมีบั๊ก ถูกแฮ็ก
- ไม่มีการคุ้มครองผู้บริโภค — หากสูญเสียเงิน ไม่มีใครรับผิดชอบ
- ความผันผวนของ Gas Fee — ในช่วงเครือข่ายแออัด ค่าธรรมเนียมอาจสูงมาก
- UI/UX ซับซ้อน — ต้องเข้าใจเทคนิคพอสมควร เช่น Private Key, Wallet, Slippage
- ความเสี่ยงจากโครงการฉ้อโกง — มี Rug Pull และ Scam Project จำนวนมาก
- ปัญหาการยืนยันตัวตนในการทำภาษี — อาจซับซ้อนในการติดตามธุรกรรมเพื่อยื่นภาษี
สำหรับมือใหม่: ถ้าคุณเพิ่งเริ่มต้น ควรเริ่มจาก CeFi ก่อน เพื่อเรียนรู้พื้นฐานการลงทุน หลังจากนั้นค่อยศึกษา DeFi และลองใช้ด้วยเงินจำนวนเล็กน้อยที่คุณพร้อมจะเสียได้
ทิศทางอนาคตของ CeFi และ DeFi
การพัฒนาของทั้ง CeFi และ DeFi ในอนาคตจะไม่ใช่การแข่งขันแบบชนะ-แพ้ แต่จะเป็นการอยู่ร่วมกันและผสานเข้าหากัน เราเรียกแนวโน้มนี้ว่า CeDeFi (Centralized-Decentralized Finance)
แนวโน้มสำคัญที่กำลังเกิดขึ้น
1. การยอมรับของสถาบันการเงินดั้งเดิม
ธนาคารและสถาบันการเงินขนาดใหญ่เริ่มทดลองนำเทคโนโลยี Blockchain มาใช้ เช่น JPMorgan พัฒนา JPM Coin สำหรับการโอนเงินระหว่างสถาบัน ในประเทศไทย ธนาคารหลายแห่งกำลังศึกษา Central Bank Digital Currency (CBDC) ซึ่งเป็นรูปแบบหนึ่งของการนำเอาเทคโนโลยี DeFi มาใช้ภายใต้การกำกับดูแล
2. กฎระเบียบที่ชัดเจนขึ้น
หลายประเทศกำลังจัดทำกฎหมายเพื่อควบคุม DeFi ให้ชัดเจนขึ้น เช่น สหภาพยุโรปออก MiCA (Markets in Crypto-Assets) Regulation ในปี 2024 ซึ่งจะทำให้ DeFi มีกรอบการทำงานที่ชัดเจนและปลอดภัยขึ้น
3. Layer 2 Solutions และ Cross-Chain Technology
เทคโนโลยี Layer 2 เช่น Polygon, Arbitrum, Optimism ช่วยลดค่า Gas Fee และเพิ่มความเร็วของ DeFi ทำให้เข้าถึงได้ง่ายขึ้น ขณะที่ Cross-Chain Bridges ช่วยให้สามารถย้ายสินทรัพย์ระหว่าง Blockchain ต่างๆ ได้
4. Real-World Assets (RWA) บน Blockchain
มีแนวโน้มที่จะเอาสินทรัพย์โลกจริง เช่น อสังหาริมทรัพย์ หุ้น พันธบัตร มาแปลงเป็น Token บน Blockchain ทำให้สามารถซื้อขายแบ่งแบ่งได้ (Fractional Ownership) และเพิ่มสภาพคล่องของสินทรัพย์
5. AI และ DeFi
การนำ AI มาใช้ใน DeFi เพื่อช่วยวิเคราะห์ความเสี่ยง ตรวจจับ Scam และเพิ่มประสิทธิภาพของ Yield Farming เป็นอีกแนวโน้มที่น่าจับตามอง
ผลกระทบต่อผู้ใช้งาน
สำหรับผู้ใช้งานทั่วไป ในอนาคต 5-10 ปีข้างหน้า คุณจะเห็น:
- แอปธนาคารที่มีฟีเจอร์ DeFi ผสมอยู่ เช่น Yield Farming แบบอัตโนมัติ
- การโอนเงินระหว่างประเทศที่ใช้เวลาแค่ไม่กี่นาทีและค่าธรรมเนียมต่ำมาก
- การกู้ยืมเงินที่ได้รับอนุมัติทันทีโดยใช้ crypto หรือสินทรัพย์ดิจิทัลเป็นหลักประกัน
- การลงทุนในสินทรัพย์ที่เคยเข้าถึงได้ยาก เช่น อสังหาฯ ในต่างประเทศ ผ่านการซื้อ Token
อย่างไรก็ตาม CeFi จะยังคงมีบทบาทสำคัญ โดยเฉพาะสำหรับ:
- ผู้ที่ต้องการความปลอดภัยและการรับประกัน
- ธุรกรรมขนาดใหญ่ที่ต้องการความมั่นคงและการรับรองทางกฎหมาย
- ผู้สูงอายุหรือผู้ที่ไม่คุ้นเคยกับเทคโนโลยี
CeFi vs DeFi: เลือกอะไรดี?
คำตอบคือ ขึ้นอยู่กับความต้องการและระดับความเสี่ยงที่ยอมรับได้
เลือก CeFi ถ้าคุณ:
- ต้องการความปลอดภัยและการคุ้มครองจากหน่วยงานกำกับดูแล
- ไม่อยากยุ่งกับ Private Key, Wallet, Gas Fee
- มีเงินทุนน้อย (ต่ำกว่า 100,000 บาท) และต้องการการคุ้มครองเงินฝาก
- ทำธุรกรรมในประเทศและต้องการความสะดวกในการนำเงินเข้า-ออก
เลือก DeFi ถ้าคุณ:
- เข้าใจเทคโนโลยีและยอมรับความเสี่ยงได้
- ต้องการผลตอบแทนสูงกว่าและพร้อมจะรับความผันผวน
- มีทุนมากพอที่จะกระจายความเสี่ยง
- ต้องการเข้าถึงผลิตภัณฑ์การเงินใหม่ๆ ที่ CeFi ยังไม่มี
แนะนำ: แบ่งพอร์ตการลงทุน
- 70-80% ใน CeFi สำหรับความมั่นคง (เงินฝาก, กองทุน, หุ้น)
- 10-20% ใน DeFi สำหรับโอกาสผลตอบแทนสูง (Staking, Yield Farming, Liquidity Providing)
- 5-10% ใน High-Risk DeFi เช่น Altcoin, NFT (เฉพาะถ้าคุณพร้อมเสีย)
หลักการสำคัญ: อย่าเอาเงินที่จำเป็
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →