Best Forex EA วัดจาก Backtesting ไม่ได้นะ
ถ้าคุณกำลังค้นหา EA Forex ที่ "ดีที่สุด" และใช้ผล Backtesting เป็นเกณฑ์ตัดสิน เราขอแนะนำให้คุณหยุดคิดใหม่ก่อนจะตัดสินใจซื้อ EA ราคาแพง เพียงเพราะมันมีกราฟ
ถ้าคุณกำลังค้นหา EA Forex ที่ "ดีที่สุด" และใช้ผล Backtesting เป็นเกณฑ์ตัดสิน เราขอแนะนำให้คุณหยุดคิดใหม่ก่อนจะตัดสินใจซื้อ EA ราคาแพง เพียงเพราะมันมีกราฟ Backtest สีเขียวสวยงาม บทความนี้จะอธิบายว่าทำไมผล Backtesting ถึงไม่ใช่ตัวบ่งชี้ที่เชื่อถือได้ว่า EA ตัวนั้นจะสร้างกำไรในตลาดจริง และจะมีปัจจัยอะไรบ้างที่คุณควรพิจารณาแทน
สรุปสาระสำคัญ
- ผล Backtesting ดีไม่ได้หมายความว่า EA จะทำกำไรได้ในตลาดจริง เพราะราคาในอดีตไม่สามารถทำนายอนาคตได้แม่นยำ 100%
- หลายผู้พัฒนา EA ออกแบบระบบให้ได้ผล Backtest สวยเพื่อขายเท่านั้น โดยไม่สนใจการทำงานในตลาดจริง
- Backtesting มีข้อจำกัดหลายประการ เช่น ความแตกต่างของ Spread, Slippage, และข้อมูลราคาที่ไม่สมบูรณ์
- EA ที่มีผล Backtest ดียังดีกว่า EA ที่ผลแย่ แต่คุณต้องใช้เกณฑ์อื่นๆ ร่วมด้วย เช่น Forward Test, Live Trading Track Record, และการจัดการความเสี่ยง
ทำไม Backtesting ถึงไม่ใช่ตัวชี้วัด "Best Forex EA"
Backtesting คือการนำข้อมูลราคาในอดีตมาทดสอบกลยุทธ์การเทรดหรือ EA เพื่อดูว่าหากเราใช้กลยุทธ์นั้นในอดีต จะได้ผลลัพธ์อย่างไร แต่ปัญหาคือ ตลาดในอดีตไม่ใช่ตลาดในอนาคต
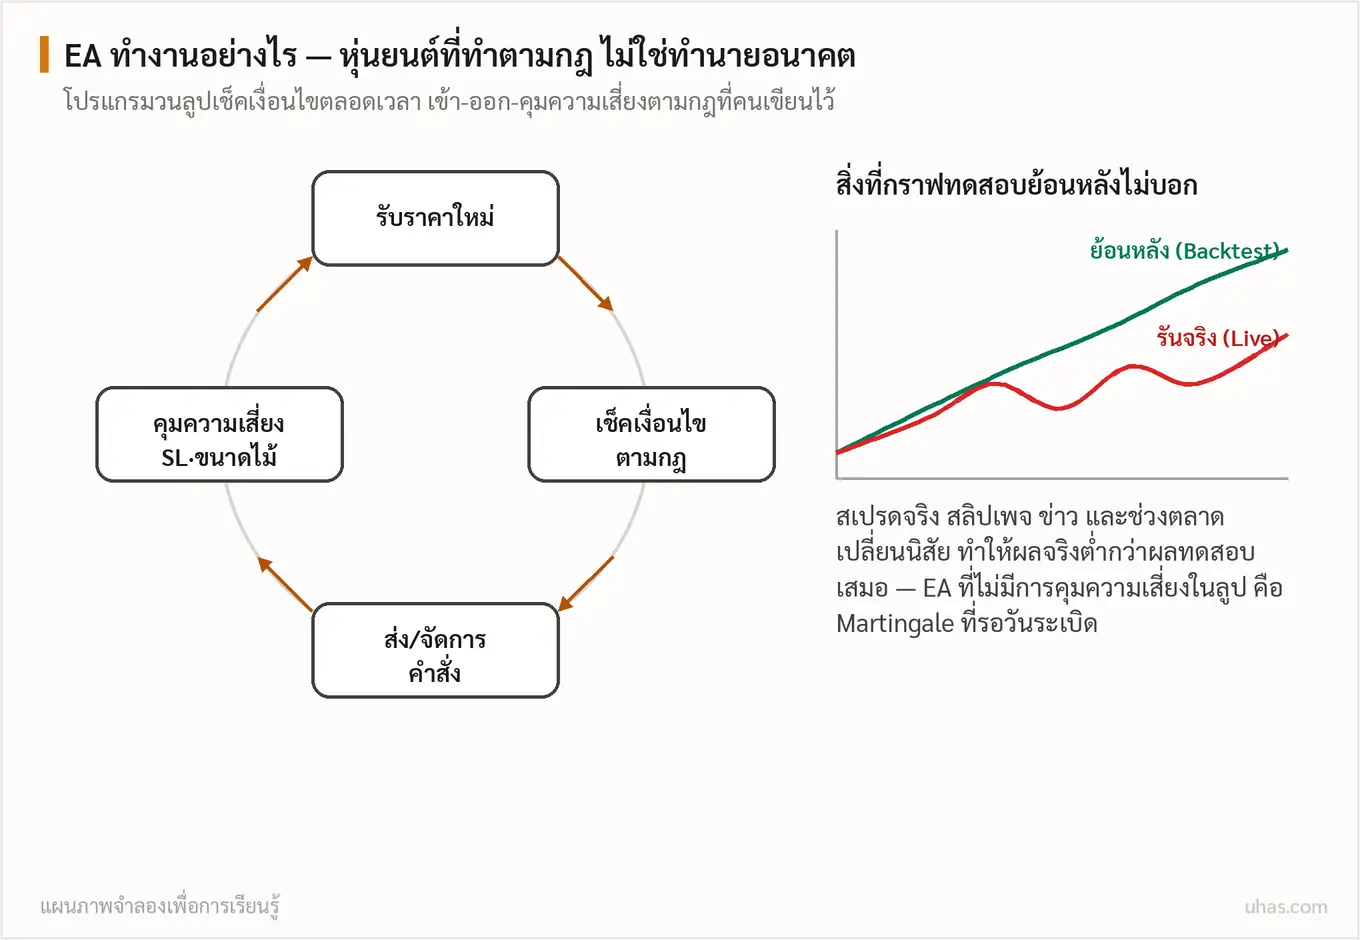
หลายคนเข้าใจผิดว่าถ้า EA มีผล Backtest ที่แสดงกำไร 500% ในช่วง 5 ปีที่ผ่านมา แสดงว่า EA นั้นจะสร้างกำไร 100% ต่อปีให้เราในอนาคต ซึ่งนี่คือความเข้าใจที่ผิดพลาดอย่างมาก
ในโลกของการเทรด Forex มีคำเตือนที่เทรดเดอร์ทุกคนควรจำไว้: "Past performance does not guarantee future results" (ผลการดำเนินงานในอดีตไม่ได้รับประกันผลลัพธ์ในอนาคต)
หาก EA ตัวใดขายในราคาหลักหมื่นหรือหลักแสน โดยอ้างเพียงผล Backtesting ที่สวยงาม แต่ไม่มี Live Trading Track Record หรือ Forward Test Results ที่ตรวจสอบได้ — นั่นอาจเป็นสัญญาณเตือนภัย
สาเหตุหลักที่ทำให้ Backtesting เชื่อถือไม่ได้
1. ข้อมูลอดีตไม่สามารถทำนายอนาคตได้
ตลาด Forex มีความซับซ้อนและได้รับอิทธิพลจากปัจจัยมากมาย — ตั้งแต่นโยบายการเงินของธนาคารกลาง เหตุการณ์ทางภูมิรัฐศาสตร์ ไปจนถึงจิตวิทยาของผู้เข้าร่วมตลาด รูปแบบราคาที่เกิดขึ้นในปี 2020 อาจไม่เกิดซ้ำในปี 2025
EA ที่ทำกำไรได้ดีในช่วงตลาด Trending อาจขาดทุนหนักในช่วงตลาด Sideways และในทางกลับกัน การใช้ข้อมูลอดีตเพียงอย่างเดียวจึงไม่สามารถสะท้อนความสามารถของ EA ในการปรับตัวกับสภาพตลาดที่เปลี่ยนแปลงได้
2. ความแตกต่างของข้อมูลราคาระหว่างโบรกเกอร์
ข้อมูลราคาของแต่ละโบรกเกอร์ไม่เหมือนกัน 100% เนื่องจาก:
- Spread ต่างกัน — โบรกเกอร์ A อาจมี Spread เฉลี่ย EUR/USD ที่ 0.8 pips ในขณะที่โบรกเกอร์ B มี 1.5 pips
- Liquidity Provider แตกต่าง — ทำให้ราคา Bid/Ask ในแต่ละช่วงเวลาอาจต่างกันเล็กน้อย
- Server Time ไม่เท่ากัน — โบรกเกอร์บางรายใช้ GMT+2, บางรายใช้ GMT+3 ทำให้การปิดของแท่งเทียนแต่ละวันต่างกัน
หมายความว่า EA ที่ทดสอบกับข้อมูลของโบรกเกอร์ A อาจให้ผลลัพธ์ต่างจากเมื่อทดสอบกับข้อมูลของโบรกเกอร์ B — และต่างอีกครั้งเมื่อใช้ในตลาดจริง
3. ข้อมูลราคาที่ไม่สมบูรณ์หรือผิดพลาด
เมื่อคุณดาวน์โหลดข้อมูลราคาประวัติศาสตร์ใน MetaTrader 4 หรือ MetaTrader 5 มักพบปัญหาเหล่านี้:
- Missing Data — ข้อมูลบางช่วงเวลาหายไป โดยเฉพาะในช่วงสุดสัปดาห์หรือวันหยุด
- Price Gaps ผิดปกติ — บางครั้งมีช่องว่างราคา (Gap) ที่สูงผิดธรรมชาติ อาจเกิดจากข้อผิดพลาดในการบันทึกข้อมูล
- Tick Data ไม่ครบถ้วน — ข้อมูล Tick ระดับละเอียดสูงมักไม่สมบูรณ์ ทำให้การจำลองการเปิด-ปิดออร์เดอร์ไม่ตรงกับความเป็นจริง
หาก EA ถูกทดสอบกับข้อมูลที่มีข้อผิดพลาด ผลลัพธ์ที่ได้ก็จะไม่สะท้อนสภาพตลาดจริง
4. Spread และ Slippage ในตลาดจริงต่างจาก Backtesting
ใน Backtesting ส่วนใหญ่ คุณจะตั้งค่า Spread คงที่ (Fixed Spread) เช่น 1.0 pips แต่ในตลาดจริง Spread เป็นแบบลอยตัว (Floating Spread) และอาจกว้างขึ้นถึง 5-10 pips ในช่วงข่าวสำคัญหรือช่วงที่สภาพคล่องต่ำ
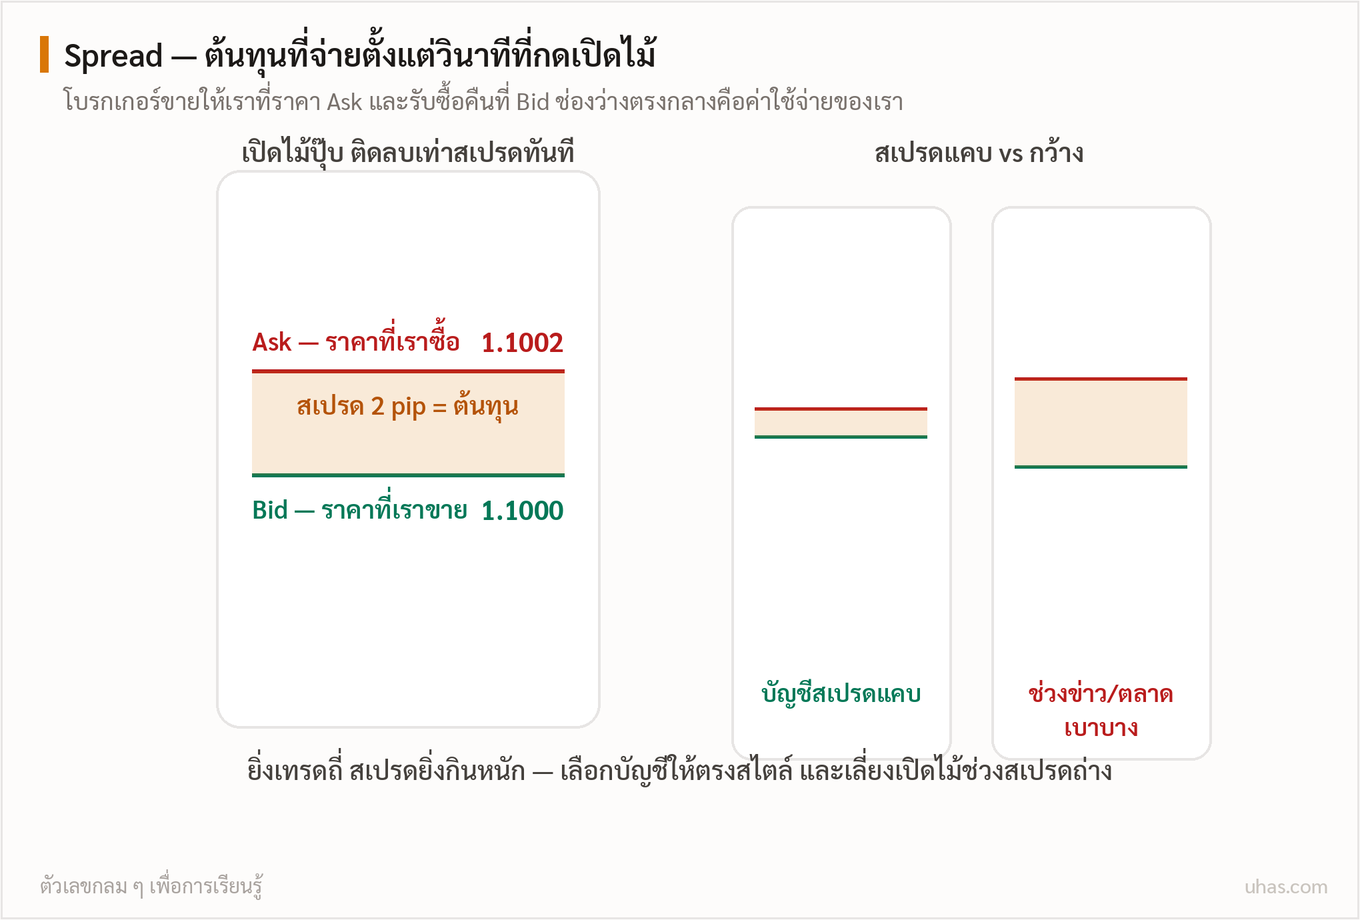
นอกจากนี้ยังมีปัจจัย Slippage — ราคาที่คุณสั่งซื้อ-ขายอาจไม่ตรงกับราคาที่ออร์เดอร์ถูกดำเนินการจริง โดยเฉพาะในตลาดที่เคลื่อนไหวรุนแรง ซึ่งปัจจัยเหล่านี้ไม่ถูกจำลองอย่างแม่นยำใน Backtest
ตัวอย่าง: EA ที่เปิด-ปิดออร์เดอร์บ่อย (Scalping) จะได้รับผลกระทบจาก Spread และ Slippage มากกว่า EA แบบ Swing Trading ที่ถือออร์เดอร์นานวัน
5. การออกแบบ EA เพื่อให้ผ่าน Backtest (Curve Fitting / Overfitting)
นี่คือเหตุผลที่สำคัญที่สุด: หลาย EA ถูกออกแบบมาเพื่อให้ได้ผล Backtest สวยงาม ไม่ใช่เพื่อทำกำไรในตลาดจริง
นักพัฒนา EA บางรายใช้เทคนิคที่เรียกว่า Curve Fitting หรือ Overfitting — การปรับพารามิเตอร์ของ EA ให้เข้ากับข้อมูลอดีตอย่างแนบเนียน ทำให้กราฟ Backtest ดูสวยงามมาก แต่เมื่อเจอข้อมูลใหม่ (ตลาดจริง) EA กลับทำงานไม่ได้
เปรียบเสมือนการสอบข้อสอบโดยท่องคำตอบของข้อสอบเก่าทุกข้อ — เมื่อเจอข้อสอบชุดใหม่ที่โจทย์เปลี่ยน ก็ตอบไม่ได้
แล้ว EA ที่มีผล Backtest ดีไม่มีค่าเลยหรือ?
ไม่ใช่ — เราไม่ได้บอกว่าผล Backtesting ไม่มีค่าเลย แต่หมายความว่า คุณไม่ควรใช้ Backtest เป็นเกณฑ์เดียวในการตัดสินใจ
EA ที่มีผล Backtest ดียังดีกว่า EA ที่ผล Backtest แย่อย่างชัดเจน ถ้า EA ตัวใดทดสอบกับข้อมูล 10 ปี แล้วขาดทุนต่อเนื่อง เราก็ไม่มีเหตุผลที่จะคาดหวังว่ามันจะทำกำไรในอนาคต
แต่สิ่งที่คุณต้องทำเพิ่มเติม คือ:
- ตรวจสอบ Forward Test — การทดสอบกับข้อมูลที่ EA ไม่เคยเห็น (Out-of-Sample Data)
- ดู Live Trading Track Record — ผลการเทรดจริงที่ตรวจสอบได้จากบุคคลที่สาม เช่น Myfxbook หรือ FX Blue
- ทดสอบใน Demo Account ก่อน — รันอย่างน้อย 3-6 เดือนก่อนใช้เงินจริง
- วิเคราะห์การจัดการความเสี่ยง — ดู Max Drawdown, Risk per Trade, และวิธีการจัดการตำแหน่ง
EA ที่ดีควรมี Max Drawdown ไม่เกิน 20-30% และมีอัตราส่วน Reward-to-Risk ที่สมเหตุสมผล ถ้า EA อ้างว่าทำกำไร 500% ใน 1 ปี โดย Max Drawdown เพียง 5% — นั่นน่าสงสัยมาก
วิธีประเมิน EA ที่ถูกต้องกว่า Backtesting เพียงอย่างเดียว
1. ตรวจสอบคุณภาพของข้อมูลที่ใช้ Backtest
- ใช้ข้อมูล Tick Data คุณภาพสูง (99.9% Quality) จากแหล่งที่เชื่อถือได้
- ทดสอบกับข้อมูลหลายโบรกเกอร์ ดูว่าผลลัพธ์สอดคล้องกันหรือไม่
- ตรวจสอบว่าข้อมูลไม่มี Gap หรือ Missing Data ผิดปกติ
2. ดู Forward Test Results
Forward Test คือการทดสอบ EA กับข้อมูลที่มันไม่เคยเห็นในระหว่างการปรับพารามิเตอร์ ถ้าผล Forward Test ใกล้เคียงกับ Backtest แสดงว่า EA มีความ Robust (แข็งแกร่ง) พอสมควร
3. ตรวจสอบ Live Trading Track Record
ถ้าผู้พัฒนา EA มั่นใจในผลิตภัณฑ์ ควรมี Live Trading Account ที่เชื่อมกับ Myfxbook หรือ FX Blue เพื่อให้ผู้อื่นตรวจสอบผลการเทรดจริงได้
4. ประเมินเสถียรภาพของกลยุทธ์
- EA แบบ Martingale หรือ Grid มักมีผล Backtest สวย แต่มีความเสี่ยง Blow Account สูง
- EA ที่ใช้ Stop Loss และ Take Profit ชัดเจน มีความเสี่ยงที่จำกัดกว่า
- ดูว่า EA ปรับตัวได้หรือไม่เมื่อตลาดเปลี่ยนสภาพ (Market Regime Change)
5. ทดสอบใน Demo อย่างน้อย 3-6 เดือน
ก่อนใช้เงินจริง รัน EA ใน Demo Account พร้อมกับตลาดจริงอย่างน้อย 3-6 เดือน เพื่อดูว่า EA ทำงานได้ตามที่คาดหวังหรือไม่ในสภาพตลาดปัจจุบัน
สรุป: Best Forex EA ไม่ได้วัดจาก Backtesting อย่างเดียว
Backtesting เป็นเครื่องมือที่มีประโยชน์ในการคัดกรอง EA แต่ไม่ใช่ตัวชี้วัดสุดท้าย EA ที่ดีที่สุดสำหรับคุณคือ EA ที่:
- มีผล Backtest ที่สมเหตุสมผล (ไม่สวยเกินจริง)
- ผ่านการทดสอบ Forward Test และ Live Trading
- มีการจัดการความเสี่ยงที่ชัดเจน
- เหมาะกับสไตล์การเทรดและความเสี่ยงที่คุณรับได้
- มีการสนับสนุนและอัปเดตจากผู้พัฒนา
อย่าตกหลุมพรางของ EA ที่อ้างผล Backtest สวยงามราคาแพง — ใช้เวลาทดสอบและประเมินอย่างรอบคอบก่อนลงทุนจริง
คำถามที่พบบ่อย (FAQ)
Backtesting คืออะไร และทำไมผู้พัฒนา EA ถึงใช้มัน?
Backtesting คือการทดสอบกลยุทธ์การเทรดหรือ EA กับข้อมูลราคาในอดีต เพื่อดูว่าหากใช้กลยุทธ์นั้นในช่วงเวลาที่ผ่านมาจะได้ผลลัพธ์อย่างไร ผู้พัฒนาใช้มันเพื่อคัดกรองไอเดียที่ไม่ดีออกไป และปรับปรุงพารามิเตอร์ของกลยุทธ์ แต่ผล Backtest ไม่สามารถรับประกันผลลัพธ์ในอนาคตได้
ผล Backtest ที่ดีควรมีลักษณะอย่างไร?
ผล Backtest ที่ดีควรมี: (1) ระยะเวลาทดสอบอย่างน้อย 5-10 ปี (2) ผ่านทั้งช่วงตลาด Trending และ Sideways (3) Max Drawdown ไม่เกิน 20-30% (4) กำไรเติบโตสม่ำเสมอ ไม่ใช่พุ่งขึ้นจากการเทรดแค่ครั้งเดียว (5) Win Rate และ Profit Factor ที่สมเหตุสมผล (ไม่สูงเกินจริง เช่น 95% Win Rate)
Forward Test และ Backtest ต่างกันอย่างไร?
Backtest ใช้ข้อมูลอดีตที่ EA หรือนักพัฒนาเห็นแล้ว ในขณะที่ Forward Test ใช้ข้อมูลที่ EA ไม่เคยเห็นในระหว่างการพัฒนา (Out-of-Sample Data) Forward Test จึงเชื่อถือได้มากกว่า เพราะสะท้อนความสามารถของ EA ในการรับมือกับสถานการณ์ใหม่ๆ ที่ไม่เคยพบมาก่อน
ควรทดสอบ EA ใน Demo Account นานแค่ไหนก่อนใช้เงินจริง?
เราแนะนำอย่างน้อย 3-6 เดือน เพื่อให้ครอบคลุมสภาวะตลาดที่หลากหลาย — ทั้งช่วงตลาดเคลื่อนไหวน้อย ตลาดเคลื่อนไหวมาก และช่วงที่มีข่าวสำคัญ หากผลการเทรดใน Demo สอดคล้องกับผล Backtest และ Forward Test คุณจึงค่อยเริ่มใช้เงินจริงในจำนวนเล็กน้อยก่อน
EA แบบ Martingale หรือ Grid มีผล Backtest สวยแต่เสี่ยงจริงหรือ?
ใช่ — EA แบบ Martingale (เพิ่มขนาดออร์เดอร์เมื่อขาดทุน) หรือ Grid (เปิดหลายออร์เดอร์ในระยะห่างเท่ากัน) มักมีผล Backtest ที่ดูสวยงาม เพราะสามารถทำกำไรได้ในช่วงตลาด Sideways แต่มีความเสี่ยง Blow Account สูงมากเมื่อตลาด Trending แรง การใช้ EA ประเภทนี้ต้องเข้าใจความเสี่ยงและมีการจัดการเงินทุนอย่างเข้มงวด
อ่านต่อที่เกี่ยวข้อง
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →