ไขทฤษฎี Impossible Trinity ทำไมสำคัญต่อการเงินโลก
ในโลกของการเงินระหว่างประเทศ รัฐบาลทุกประเทศต้องเผชิญกับการตัดสินใจที่ยากลำบาก — เลือกนโยบายทางการเงินได้เพียง 2 จาก 3 ทาง…
ในโลกของการเงินระหว่างประเทศ รัฐบาลทุกประเทศต้องเผชิญกับการตัดสินใจที่ยากลำบาก — เลือกนโยบายทางการเงินได้เพียง 2 จาก 3 ทาง ไม่มีประเทศใดสามารถเลือกครบทั้งสามได้โดยไม่ต้องเจอวิกฤติ นี่คือหัวใจของทฤษฎี Impossible Trinity หรือที่เรียกว่า "สามเหลี่ยมที่เป็นไปไม่ได้" ซึ่งอธิบายข้อจำกัดพื้นฐานของนโยบายเศรษฐกิจมหภาคที่นักลงทุนและเทรดเดอร์ทุกคนควรเข้าใจ
สรุปสาระสำคัญ
- Impossible Trinity คือทฤษฎีที่ระบุว่ารัฐบาลเลือกนโยบายได้เพียง 2 จาก 3: อัตราแลกเปลี่ยนคงที่, การเคลื่อนย้ายเงินทุนเสรี, และนโยบายการเงินอิสระ
- การพยายามใช้ทั้ง 3 นโยบายพร้อมกันจะสร้างช่องโหว่ในระบบการเงิน อาจนำไปสู่วิกฤติเศรษฐกิจ
- วิกฤติต้มยำกุ้งปี 1997 ของไทยเป็นตัวอย่างชัดเจนของการใช้ Impossible Trinity ผิดพลาด
- การเข้าใจทฤษฎีนี้ช่วยให้คุณประเมินความเสี่ยงของแต่ละประเทศและคาดการณ์การเปลี่ยนแปลงนโยบายได้
Impossible Trinity คืออะไร
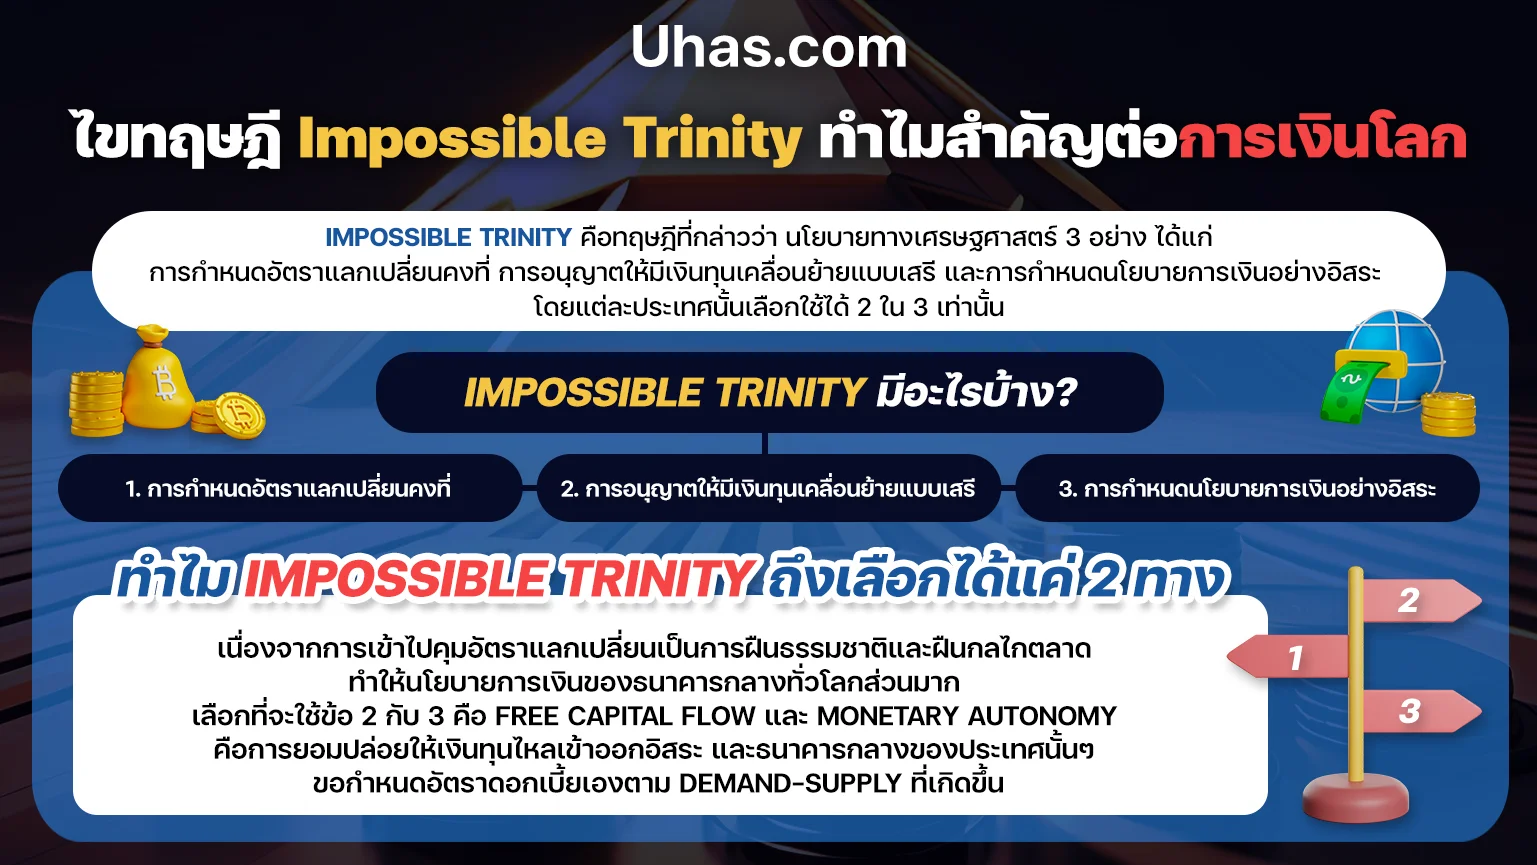
Impossible Trinity หรือ Mundell-Fleming Trilemma คือทฤษฎีทางเศรษฐศาสตร์ระหว่างประเทศที่อธิบายว่าประเทศใดก็ตามสามารถบรรลุเป้าหมายทางนโยบายการเงินได้เพียง 2 จาก 3 เป้าหมายต่อไปนี้เท่านั้น:
- อัตราแลกเปลี่ยนคงที่ (Fixed Exchange Rate)
- การเคลื่อนย้ายเงินทุนเสรี (Free Capital Movement)
- นโยบายการเงินอิสระ (Independent Monetary Policy)
ทฤษฎีนี้ถูกพัฒนาโดยนักเศรษฐศาสตร์ Robert Mundell และ Marcus Fleming ในช่วงทศวรรษ 1960 และกลายเป็นหลักการพื้นฐานในการวิเคราะห์นโยบายเศรษฐกิจระหว่างประเทศจนถึงปัจจุบัน
ทำไมเลือกได้แค่ 2 ทาง? เพราะการพยายามบรรลุทั้งสามเป้าหมายพร้อมกันจะสร้างความไม่สอดคล้องในระบบการเงิน นักเก็งกำไรสามารถใช้ช่องโหว่นี้เพื่อโจมตีค่าเงินและทำกำไรจากความไม่สมดุล ส่งผลให้เกิดวิกฤติการเงินที่รุนแรงได้
3 องค์ประกอบของ Impossible Trinity
1. อัตราแลกเปลี่ยนคงที่ (Fixed Exchange Rate)
ในระบบนี้ รัฐบาลหรือธนาคารกลางกำหนดค่าเงินของประเทศให้อยู่ในระดับคงที่เมื่อเทียบกับสกุลเงินอื่น (มักเป็น USD) หรือตะกร้าสกุลเงิน ตัวอย่างเช่น หากประกาศว่า 1 USD = 35.00 บาท อัตรานี้จะถูกรักษาไว้โดยธนาคารกลางผ่านการซื้อขายสกุลเงินในตลาด
ข้อดี:
- ลดความผันผวนในการค้าระหว่างประเทศ
- สร้างความมั่นใจให้นักลงทุนต่างชาติ
- ควบคุมเงินเฟ้อได้ดีขึ้น (หากผูกกับสกุลเงินที่เสถียร)
ข้อเสีย:
- ต้องใช้ทุนสำรองเงินตราต่างประเทศจำนวนมาก
- เสี่ยงต่อการโจมตีเก็งกำไร (Speculative Attack)
- ไม่สามารถปรับตัวตามสภาวะเศรษฐกิจที่เปลี่ยนแปลง
2. การเคลื่อนย้ายเงินทุนเสรี (Free Capital Movement)
นโยบายนี้อนุญาตให้เงินทุนไหลเข้าและออกจากประเทศได้อย่างเสรี โดยไม่มีการควบคุมหรือข้อจำกัด นักลงทุนสามารถซื้อสินทรัพย์ในต่างประเทศ โอนเงินข้ามพรมแดน และแลกเปลี่ยนสกุลเงินได้ตามต้องการ
ข้อดี:
- ดึงดูดการลงทุนจากต่างประเทศ (FDI)
- เพิ่มสภาพคล่องในตลาดการเงิน
- ส่งเสริมประสิทธิภาพในการจัดสรรทรัพยากร
ข้อเสีย:
- เสี่ยงต่อการไหลออกของเงินทุนอย่างกะทันหัน (Capital Flight)
- เพิ่มความผันผวนในตลาดการเงินภายในประเทศ
- ทำให้ยากต่อการควบคุมนโยบายการเงิน
3. นโยบายการเงินอิสระ (Independent Monetary Policy)
ธนาคารกลางมีอำนาจเต็มที่ในการกำหนดอัตราดอกเบี้ย จัดการปริมาณเงิน และใช้เครื่องมือทางการเงินอื่น ๆ เพื่อบรรลุเป้าหมายเศรษฐกิจภายในประเทศ โดยไม่ต้องคำนึงถึงนโยบายของประเทศอื่น
ข้อดี:
- สามารถตอบสนองต่อวิกฤติเศรษฐกิจภายในประเทศได้ทันที
- ปรับอัตราดอกเบี้ยเพื่อกระตุ้นหรือชะลอเศรษฐกิจได้
- ควบคุมเงินเฟ้อตามเป้าหมายของประเทศ
ข้อเสีย:
- อาจทำให้ค่าเงินผันผวน
- ต้องสละการควบคุมอัตราแลกเปลี่ยน
- เสี่ยงต่อความไม่สอดคล้องกับนโยบายของประเทศคู่ค้า
ทำไมไม่สามารถเลือกครบทั้ง 3 ได้
ลองนึกภาพว่าประเทศหนึ่งพยายามใช้ทั้ง 3 นโยบายพร้อมกัน:
สถานการณ์: ประเทศ A ประกาศใช้อัตราแลกเปลี่ยนคงที่ที่ 1 USD = 35 บาท (นโยบายที่ 1) อนุญาตให้เงินทุนเคลื่อนย้ายเสรี (นโยบายที่ 2) และต้องการลดอัตราดอกเบี้ยเพื่อกระตุ้นเศรษฐกิจภายใน (นโยบายที่ 3)
ปัญหาที่เกิดขึ้น:
- เมื่อธนาคารกลางลดอัตราดอกเบี้ย เงินทุนในประเทศจะหาผลตอบแทนที่ดีกว่าในต่างประเทศ
- นักลงทุนเริ่มขายสินทรัพย์ในประเทศและแปลงเป็น USD เพื่อลงทุนที่อื่น
- ความต้องการ USD เพิ่มขึ้น สร้างแรงกดดันให้ค่าเงินบาทอ่อนค่า
- ธนาคารกลางต้องใช้ทุนสำรองซื้อบาทเพื่อรักษาอัตรา 35 บาท ต่อ USD
- ทุนสำรองลดลงเรื่อย ๆ จนหมดในที่สุด
- เมื่อทุนสำรองหมด ไม่สามารถรักษาอัตราคงที่ได้อีก นำไปสู่วิกฤติการเงิน
นี่คือเหตุผลที่ประเทศจำเป็นต้องเลือกเพียง 2 จาก 3 ทาง เพื่อรักษาความสมดุลและความยั่งยืนของระบบการเงิน
นักเก็งกำไรมืออาชีพสามารถคำนวณหาช่องโหว่เหล่านี้ได้อย่างแม่นยำ กองทุนเฮดจ์ฟันด์มีทรัพยากรมหาศาลในการโจมตีค่าเงินที่มีจุดอ่อน วิกฤติการเงินหลายครั้งในประวัติศาสตร์เกิดจากการที่นักเก็งกำไรใช้ประโยชน์จากความไม่สอดคล้องของนโยบาย
กรณีศึกษา: วิกฤติต้มยำกุ้ง 1997
วิกฤติการเงินเอเชียปี 1997 หรือที่คนไทยรู้จักกันในนาม "วิกฤติต้มยำกุ้ง" เป็นตัวอย่างคลาสสิกของการใช้ Impossible Trinity ผิดพลาด
สถานการณ์ก่อนวิกฤติ
ตั้งแต่ต้นทศวรรษ 1990 ประเทศไทยใช้นโยบายทั้ง 3 อย่างพร้อมกัน:
- อัตราแลกเปลี่ยนคงที่: ผูกค่าบาทกับ USD ที่ประมาณ 25 บาท ต่อดอลลาร์
- การเคลื่อนย้ายเงินทุนเสรี: เปิดเสรีบัญชีทุนตั้งแต่ปี 1990 ให้เงินทุนต่างชาติไหลเข้าได้อย่างเสรี
- นโยบายการเงินอิสระ: ธนาคารแห่งประเทศไทยพยายามควบคุมอัตราดอกเบี้ยเพื่อกระตุ้นการเติบโต
การพังทลาย
- ความไม่สมดุลทางเศรษฐกิจ: ค่าบาทที่แข็งเกินไปทำให้สินค้าไทยแพง ดุลการค้าขาดดุลอย่างต่อเนื่อง
- เงินกู้ต่างประเทศเพิ่มสูง: บริษัทไทยกู้ USD จำนวนมากเพราะอัตราดอกเบี้ยต่ำกว่า เชื่อว่าอัตราแลกเปลี่ยนจะคงที่
- ฟองสบู่อสังหาริมทรัพย์: เงินทุนต่างชาติไหลเข้าสู่ภาคอสังหาฯ มากเกินไป
- การโจมตีเก็งกำไร: เมื่อตลาดเริ่มสังเกตเห็นความเปราะบาง นักเก็งกำไรโจมตีค่าเงินบาท โดยขายบาทและซื้อ USD
ผลลัพธ์
เมื่อวันที่ 2 กรกฎาคม 1997 ธนาคารแห่งประเทศไทยต้องประกาศปล่อยให้ค่าเงินบาทลอยตัว ค่าเงินบาทดิ่งจาก 25 บาท เป็นเกือบ 56 บาท ต่อดอลลาร์ในช่วงจุดต่ำสุด (อ่อนค่าประมาณ 124%) ส่งผลให้:
- บริษัทที่มีหนี้ USD ล้มละลายเป็นจำนวนมาก
- GDP ติดลบ -7.6% ในปี 1998
- อัตราว่างงานพุ่งสูง
- ราคาสินทรัพย์ร่วงหนัก
- ไทยต้องขอกู้เงิน IMF จำนวน 17.2 พันล้านเหรียญ
หลังวิกฤติ ไทยเปลี่ยนมาใช้ระบบอัตราแลกเปลี่ยนแบบลอยตัว (Flexible Exchange Rate) ซึ่งหมายความว่าเลือกที่จะสละอัตราแลกเปลี่ยนคงที่ แต่รักษานโยบายการเงินอิสระและการเคลื่อนย้ายเงินทุนเสรีไว้
การประยุกต์ใช้ในการเทรดและการลงทุน
การเข้าใจทฤษฎี Impossible Trinity ช่วยให้คุณวิเคราะห์ความเสี่ยงของการลงทุนในแต่ละประเทศได้แม่นยำขึ้น:
ในตลาด Forex
เมื่อคุณเทรด Forex หรือคู่สกุลเงินใด ๆ ให้สังเกตว่าประเทศนั้นใช้นโยบายแบบไหน:
ประเทศที่ใช้อัตราแลกเปลี่ยนคงที่ (เช่น ฮ่องกง, ซาอุดีอาระเบีย):
- ความผันผวนต่ำ เหมาะสำหรับ Carry Trade
- แต่มีความเสี่ยงสูงจาก Black Swan Event เมื่อระบบพัง
ประเทศที่ใช้อัตราแลกเปลี่ยนลอยตัว (เช่น สหรัฐอเมริกา, ยุโรป, ญี่ปุ่น):
- ความผันผวนสูงกว่า สร้างโอกาสเทรดระยะสั้น
- ตอบสนองต่อข่าวเศรษฐกิจและนโยบายการเงินเร็ว
ในการลงทุนระยะยาว
ประเทศที่มีความไม่สอดคล้องในนโยบาย Impossible Trinity มักเป็นสัญญาณเตือนภัย:
- ทุนสำรองเงินตราต่างประเทศลดลงอย่างรวดเร็ว
- อัตราดอกเบี้ยสูงผิดปกติเพื่อป้องกันค่าเงิน
- ข้อจำกัดในการเคลื่อนย้ายเงินทุนที่เพิ่มขึ้น
เหล่านี้เป็นสัญญาณว่าอาจเกิดวิกฤติการเงินในอนาคต
การวิเคราะห์นโยบายธนาคารกลาง
เมื่อธนาคารกลางเปลี่ยนแปลงนโยบาย ให้ถามตัวเองว่า:
- พวกเขากำลังเลือก 2 จาก 3 ทางแบบไหน?
- การเปลี่ยนแปลงนี้มีเหตุผลสนับสนุนหรือไม่?
- จะส่งผลต่อ Flow ของเงินทุนอย่างไร?
ในยุคปัจจุบัน สหรัฐอเมริกาใช้นโยบายการเงินอิสระ + การเคลื่อนย้ายเงินทุนเสรี (สละอัตราแลกเปลี่ยนคงที่) จีนใช้อัตราแลกเปลี่ยนกึ่งคงที่ + นโยบายการเงินอิสระ (มีการควบคุมเงินทุนบางส่วน) ส่วนฮ่องกงใช้อัตราแลกเปลี่ยนคงที่ + การเคลื่อนย้ายเงินทุนเสรี (สละนโยบายการเงินอิสระ)
ข้อจำกัดของทฤษฎี Impossible Trinity
แม้ทฤษฎีนี้จะมีประโยชน์มาก แต่ก็มีข้อจำกัดบางประการ:
1. โลกความเป็นจริงไม่ใช่ขาวดำ: หลายประเทศใช้นโยบายแบบ "กึ่งกลาง" เช่น อนุญาตให้ค่าเงินลอยตัวได้ภายในช่วงที่กำหนด (Managed Float) หรือควบคุมเงินทุนบางส่วน
2. การพัฒนาของเครื่องมือทางการเงิน: เครื่องมือใหม่ ๆ เช่น Digital Currency ของธนาคารกลาง (CBDC) อาจเปลี่ยนแปลงพลวัตของการควบคุมเงินทุน
3. ขนาดเศรษฐกิจมีผล: ประเทศที่มีเศรษฐกิจขนาดใหญ่ (เช่น สหรัฐฯ) มีความยืดหยุ่นมากกว่าประเทศเล็ก เพราะสกุลเงินเป็นที่ต้องการในระดับสากล
4. ความเชื่อมโยงทางการเงินโลก: ในยุคโลกาภิวัตน์ แม้ประเทศที่ควบคุมเงินทุนก็ยังได้รับผลกระทบจากกระแสเงินทุนโลก
กลยุทธ์ที่ประเทศต่าง ๆ เลือกใช้
ประเทศต่าง ๆ ทั่วโลกเลือกใช้กลยุทธ์ที่แตกต่างกันขึ้นอยู่กับเป้าหมายและบริบทเศรษฐกิจ:
กลยุทธ์ที่ 1: อัตราแลกเปลี่ยนคงที่ + การเคลื่อนย้ายเงินทุนเสรี
ตัวอย่าง: ฮ่องกง
ข้อแลกเปลี่ยน: สละนโยบายการเงินอิสระ อัตราดอกเบี้ยต้องเคลื่อนไหวตาม USD
เหมาะสำหรับ: ศูนย์กลางการเงินที่ต้องการความมั่นคง
กลยุทธ์ที่ 2: อัตราแลกเปลี่ยนคงที่ + นโยบายการเงินอิสระ
ตัวอย่าง: จีน (ก่อนปี 2000)
ข้อแลกเปลี่ยน: ต้องควบคุมการเคลื่อนย้ายเงินทุน
เหมาะสำหรับ: ประเทศที่กำลังพัฒนาที่ต้องการปกป้องเศรษฐกิจภายใน
กลยุทธ์ที่ 3: การเคลื่อนย้ายเงินทุนเสรี + นโยบายการเงินอิสระ
ตัวอย่าง: สหรัฐอเมริกา, สหภาพยุโรป, ญี่ปุ่น, ไทย (หลังปี 1997)
ข้อแลกเปลี่ยน: ค่าเงินผันผวนตามกลไกตลาด
เหมาะสำหรับ: เศรษฐกิจขนาดใหญ่ที่ต้องการความยืดหยุ่นในนโยบายการเงิน
คำถามที่พบบ่อย (FAQ)
ทฤษฎี Impossible Trinity ใช้ได้กับประเทศกำลังพัฒนาด้วยหรือไม่?
ใช่ และอาจจะสำคัญยิ่งกว่าด้วยซ้ำ เพราะประเทศกำลังพัฒนามักมีทุนสำรองน้อยกว่า เศรษฐกิจอ่อนไหวต่อกระแสเงินทุนระยะสั้นมากกว่า และมักประสบปัญหาจากการเลือกใช้นโยบายที่ไม่สอดคล้องกัน หลายประเทศในเอเชีย ละตินอเมริกา และแอฟริกาเคยประสบวิกฤติจากการเข้าใจผิดเกี่ยวกับข้อจำกัดนี้
ถ้าประเทศใช้สกุลเงินร่วมกัน เช่น ยูโร จะส่งผลต่อ Impossible Trinity อย่างไร?
ประเทศสมาชิกยูโรโซนได้สละนโยบายการเงินอิสระให้กับธนาคารกลางยุโรป (ECB) แต่ได้อัตราแลกเปลี่ยนคงที่ (ภายในยูโรโซน) และการเคลื่อนย้ายเงินทุนเสรี ข้อเสียคือแต่ละประเทศไม่สามารถปรับอัตราดอกเบี้ยตามสภาวะเศรษฐกิจของตัวเองได้ ซึ่งเป็นหนึ่งในสาเหตุของวิกฤติหนี้ยุโรปปี 2010-2012
Cryptocurrency จะเปลี่ยนแปลง Impossible Trinity หรือไม่?
Cryptocurrency และ CBDC (Central Bank Digital Currency) อาจเปลี่ยนแปลงการควบคุมเงินทุนในอนาคต เพราะทำให้การเคลื่อนย
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →