ความเสี่ยงในการลงทุน มีกี่ประเภท ทำไมต้องรู้ก่อนลงทุน
ไขข้อสงสัย ความเสี่ยงในการลงทุน มีกี่ประเภท แตกต่างกันอย่างไร ไม่ว่าจะเป็นความเสี่ยงจากตลาด ธุรกิจ อัตราดอกเบี้ย สภาพคล่อง และอื่น ๆ ที่เกี่ยวข้องทั้งหมด

ทุกครั้งที่เราตัดสินใจลงทุนในสินทรัพย์ใด ๆ เราต้องเผชิญกับความเสี่ยงที่แตกต่างกันไป ตั้งแต่ความผันผวนของตลาด ไปจนถึงความเสี่ยงจากการบริหารงานของบริษัท การเข้าใจประเภทของความเสี่ยงเหล่านี้ไม่ใช่แค่การป้องกันความสูญเสีย แต่เป็นการสร้างรากฐานสำคัญในการวางแผนพอร์ตการลงทุนที่แข็งแกร่ง ในบทความนี้ เราจะพาคุณทำความรู้จักกับความเสี่ยงทั้ง 5 ประเภทหลักที่นักลงทุนทุกคนต้องเข้าใจ พร้อมวิธีการบริหารจัดการที่ใช้ได้จริง
สรุปสาระสำคัญ
- ความเสี่ยงในการลงทุนมี 5 ประเภทหลัก: ความเสี่ยงจากตลาด ธุรกิจ อัตราดอกเบี้ย สภาพคล่อง และสกุลเงิน
- ผลตอบแทนสูงมักมาพร้อมความเสี่ยงสูง — การเข้าใจความสัมพันธ์นี้ช่วยให้คุณตัดสินใจลงทุนได้ดีขึ้น
- การกระจายการลงทุนและการใช้เครื่องมือบริหารความเสี่ยง เช่น Stop Loss ช่วยลดผลกระทบจากความเสี่ยงได้อย่างมีประสิทธิภาพ
ความเสี่ยงในการลงทุนคืออะไร
ความเสี่ยงในการลงทุน คือโอกาสที่ผลตอบแทนจริงจะแตกต่างจากที่เราคาดหวังไว้ ไม่ว่าจะเป็นการได้รับผลตอบแทนต่ำกว่าที่คาด หรือสูญเสียเงินต้นบางส่วนหรือทั้งหมด ในวงการลงทุน เรามักพูดถึงความสัมพันธ์แบบ Risk-Return Tradeoff — ยิ่งคาดหวังผลตอบแทนสูง ความเสี่ยงก็ยิ่งสูงตามไปด้วย
ตัวอย่างเช่น พันธบัตรรัฐบาลอายุ 1 ปี อาจให้ผลตอบแทน 2.50% ต่อปี ด้วยความเสี่ยงต่ำมาก ในขณะที่หุ้นกลุ่มเทคโนโลยีอาจให้ผลตอบแทนเฉลี่ย 15-20% ต่อปี แต่ความผันผวนของราคาอาจสูงถึง 30-40% ในปีเดียวกัน
ทำไมการเข้าใจความเสี่ยงจึงสำคัญ
การเข้าใจความเสี่ยงช่วยให้คุณสามารถ:
- วางแผนพอร์ตการลงทุนที่เหมาะสม — เลือกสินทรัพย์ที่สอดคล้องกับระดับความเสี่ยงที่คุณยอมรับได้
- คาดการณ์ผลลัพธ์ที่เป็นไปได้ — เตรียมตัวรับมือกับสถานการณ์เลวร้ายที่สุด
- หลีกเลี่ยงการตัดสินใจโดยอารมณ์ — เมื่อเข้าใจความเสี่ยงแล้ว คุณจะไม่ตื่นตระหนกขายทิ้งเมื่อตลาดปรับฐาน
- บรรลุเป้าหมายการเงินระยะยาว — ด้วยการบริหารความเสี่ยงอย่างมีระบบ
ข้อมูลจาก Vanguard Research แสดงให้เห็นว่านักลงทุนที่เข้าใจและบริหารความเสี่ยงอย่างเป็นระบบ มีโอกาสบรรลุเป้าหมายการเงินสูงกว่านักลงทุนที่ไม่คำนึงถึงความเสี่ยง ถึง 3 เท่า
5 ประเภทของความเสี่ยงในการลงทุนที่ต้องรู้

ความเสี่ยงในการลงทุนมีหลากหลายรูปแบบ แต่ละประเภทมีลักษณะเฉพาะและส่งผลกระทบต่อพอร์ตการลงทุนในรูปแบบที่แตกต่างกัน การจำแนกความเสี่ยงออกเป็นประเภทช่วยให้เราสามารถจัดการแต่ละประเภทได้อย่างตรงจุด
ความเสี่ยงจากตลาด (Market Risk)
Market Risk หรือ Systematic Risk คือความเสี่ยงที่เกิดจากการเปลี่ยนแปลงของสภาวะตลาดโดยรวม ซึ่งส่งผลกระทบต่อสินทรัพย์เกือบทุกประเภทในตลาดพร้อมกัน ความเสี่ยงประเภทนี้ไม่สามารถกำจัดได้ด้วยการกระจายการลงทุนในตลาดเดียวกัน
ปัจจัยที่ก่อให้เกิด Market Risk:
- ภาวะเศรษฐกิจถดถอย (Recession) — เมื่อ GDP หดตัว ความต้องการลดลง ส่งผลให้กำไรบริษัททั่วไปลดลง
- นโยบายการเงิน — การปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางส่งผลต่อต้นทุนการกู้ยืมและมูลค่าปัจจุบันของกระแสเงินสด
- ความไม่แน่นอนทางการเมือง — เหตุการณ์เช่นสงคราม การรัฐประหาร หรือการเลือกตั้งที่ขัดแย้ง
- วิกฤตการณ์ทางการเงินระดับโลก — เช่น วิกฤต Subprime ปี 2008 หรือวิกฤตหนี้สาธารณะยุโรป
ตัวอย่าง: ในเดือนมีนาคม 2020 เมื่อ COVID-19 แพร่ระบาด ตลาดหุ้นทั่วโลกปรับตัวลดลงเฉลี่ย 30-35% ภายในเวลา 1 เดือน ไม่ว่าบริษัทจะมีผลประกอบการดีแค่ไหน ราคาหุ้นก็ปรับลงตาม Market Risk นี้
ความเสี่ยงจากธุรกิจ (Business Risk)
Business Risk หรือ Unsystematic Risk คือความเสี่ยงเฉพาะที่เกิดกับบริษัท อุตสาหกรรม หรือหลักทรัพย์ใดหลักทรัพย์หนึ่ง ความเสี่ยงประเภทนี้สามารถลดลงได้ด้วยการกระจายการลงทุนข้ามหลายอุตสาหกรรม
ปัจจัยที่ก่อให้เกิด Business Risk:
- การบริหารงานที่ไม่มีประสิทธิภาพ — CEO หรือทีมผู้บริหารตัดสินใจผิดพลาด
- การแข่งขันในอุตสาหกรรม — คู่แข่งรายใหม่เข้ามาแย่งส่วนแบ่งตลาด
- การเปลี่ยนแปลงเทคโนโลยี — ผลิตภัณฑ์เดิมล้าสมัย เช่น บริษัทกล้องฟิล์ม Kodak ที่ล้มละลายเมื่อยุคดิจิทัลมา
- ปัญหาทางกฎหมายหรือข้อพิพาท — ถูกฟ้องร้องหรือถูกปรับโดยหน่วยงานกำกับดูแล
ตัวอย่าง: หุ้น Boeing ร่วงลงกว่า 50% ในปี 2019 หลังจากเครื่องบิน 737 MAX เกิดอุบัติเหตุร้ายแรง 2 ครั้งติดต่อกัน และถูกสั่งห้ามบิน ในขณะที่หุ้นอื่น ๆ ในกลุ่มอุตสาหกรรมการบินไม่ได้รับผลกระทบเท่า
ความเสี่ยงจากอัตราดอกเบี้ย (Interest Rate Risk)
Interest Rate Risk เกิดจากการเปลี่ยนแปลงของอัตราดอกเบี้ยในตลาด ส่งผลกระทบโดยตรงต่อตราสารหนี้ (พันธบัตร หุ้นกู้) และหุ้นกลุ่มที่มีหนี้สูง เช่น อสังหาริมทรัพย์และสาธารณูปโภค
กลไกการทำงาน: เมื่ออัตราดอกเบี้ยขาขึ้น ราคาพันธบัตรที่ออกไว้ก่อนหน้าจะปรับลง เพราะนักลงทุนสามารถซื้อพันธบัตรใหม่ที่ให้อัตราดอกเบี้ยสูงกว่าได้ ความสัมพันธ์นี้เป็นแบบ inverse correlation
ตัวอย่างการคำนวณ: สมมติคุณถือพันธบัตร 10 ปี มูลค่า 100,000 บาท อัตราดอกเบี้ย 3.00% ต่อปี หากอัตราดอกเบี้ยตลาดเพิ่มขึ้นเป็น 4.00% พันธบัตรของคุณจะมีมูลค่าตลาดลดลงประมาณ 8-9% เหลือราว 91,000-92,000 บาท (ขึ้นอยู่กับ Duration)
ธนาคารกลางสหรัฐ (Federal Reserve) ขึ้นอัตราดอกเบี้ยจาก 0.25% เป็น 5.50% ระหว่างปี 2022-2023 ส่งผลให้พันธบัตรระยะยาวขาดทุนเฉลี่ยกว่า 15-20% ในช่วงเวลาดังกล่าว
ความเสี่ยงจากสภาพคล่อง (Liquidity Risk)
Liquidity Risk คือความเสี่ยงที่เกิดจากการไม่สามารถเปลี่ยนสินทรัพย์เป็นเงินสดได้อย่างรวดเร็วในราคาที่ยุติธรรม หรือต้องขายในราคาที่ต่ำกว่ามูลค่าจริงอย่างมาก เพื่อให้ได้เงินสดทันที
สินทรัพย์ที่มี Liquidity Risk สูง:
- อสังหาริมทรัพย์ — อาจใช้เวลาหลายเดือนในการหาผู้ซื้อ
- หุ้นขนาดเล็ก (Small Cap) — มีปริมาณการซื้อขายต่อวันต่ำ
- พันธบัตรบริษัทเอกชนที่ไม่จดทะเบียน — ไม่มีตลาดรองที่มีสภาพคล่องดี
- สินทรัพย์ทางเลือก (Alternative Assets) เช่น ศิลปะ ไวน์ รถคลาสสิก
ผลกระทบต่อนักลงทุน: ถ้าคุณต้องการขายสินทรัพย์ในช่วงตลาดไม่ดี คุณอาจต้องลดราคาลง 20-30% เพื่อให้ขายออกได้ หรือต้องรอนานจนพลาดโอกาสการลงทุนในที่อื่น
ความเสี่ยงจากสกุลเงิน (Currency Risk)
Currency Risk หรือ Exchange Rate Risk เกิดจากการเปลี่ยนแปลงของอัตราแลกเปลี่ยนระหว่างสกุลเงิน ส่งผลต่อมูลค่าของการลงทุนในต่างประเทศเมื่อคำนวณกลับเป็นเงินบาท
สถานการณ์ที่เกิด Currency Risk:
- ลงทุนในหุ้นต่างประเทศโดยตรง — เช่น ซื้อหุ้น Tesla ในตลาด NYSE
- ลงทุนในกองทุนรวมต่างประเทศ — กองทุนที่ลงทุนในตลาดอเมริกาหรือยุโรป
- การเทรด Forex — ความเสี่ยงหลักของตลาด Forex มาจาก Currency Risk นี่เอง
- ลงทุนในพันธบัตรระหว่างประเทศ — เช่น US Treasury Bonds
ตัวอย่าง: สมมติคุณลงทุน 100,000 บาทในหุ้นสหรัฐ เมื่ออัตราแลกเปลี่ยน USD/THB อยู่ที่ 35.00 บาทต่อดอลลาร์ (เทียบเท่า 2,857.14 USD) หนึ่งปีต่อมา หุ้นของคุณเพิ่มขึ้น 10% เป็น 3,142.86 USD แต่ค่าเงินบาทแข็งค่าขึ้นเป็น 32.00 บาทต่อดอลลาร์ เมื่อคำนวณกลับเป็นเงินบาท คุณจะได้เพียง 100,571.43 บาท — กำไรเพียง 0.57% แทนที่จะเป็น 10%
วิธีบริหารความเสี่ยงในการลงทุนอย่างมีประสิทธิภาพ
การเข้าใจประเภทของความเสี่ยงเป็นเพียงก้าวแรก สิ่งที่สำคัญกว่าคือการนำความรู้นั้นมาประยุกต์ใช้ในการบริหารพอร์ตการลงทุนจริง เราไม่สามารถกำจัดความเสี่ยงให้หมดไปได้ แต่เราสามารถบริหารจัดการให้อยู่ในระดับที่ยอมรับได้
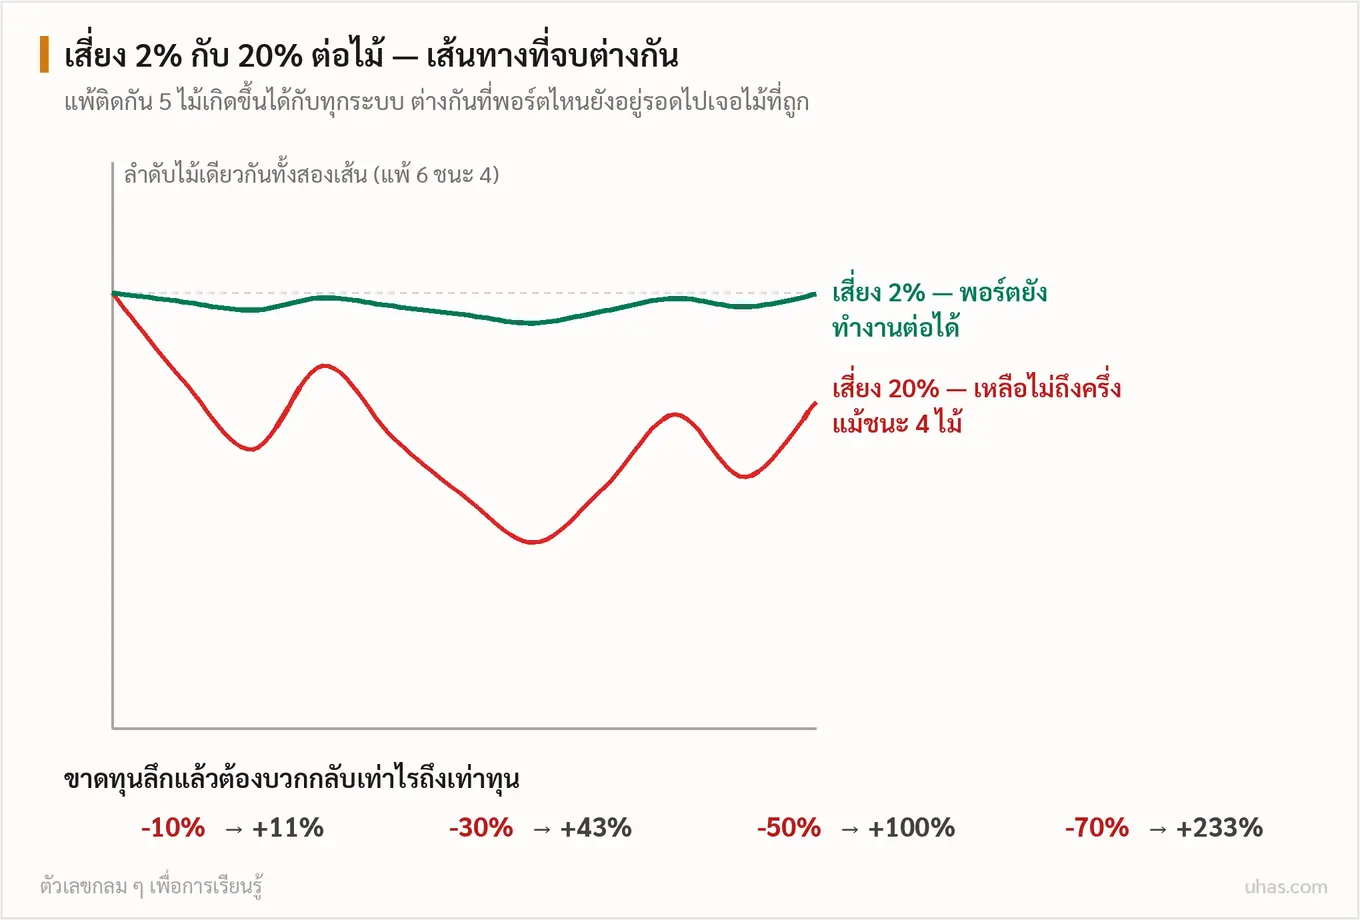
ประเมินความเสี่ยงที่คุณยอมรับได้
ก่อนลงทุน คุณต้องเข้าใจตัวเองให้ชัดเจนว่าสามารถรับความเสี่ยงได้มากน้อยแค่ไหน โดยพิจารณาจาก:
- อายุและระยะเวลาการลงทุน — คนอายุ 25 ปี มีเวลาลงทุนอีก 30-40 ปี สามารถรับความเสี่ยงสูงกว่าคนอายุ 60 ปี ที่ใกล้เกษียณ
- เป้าหมายทางการเงิน — ถ้าเป้าหมายคือเงินดาวน์บ้านใน 3 ปี ไม่ควรลงทุนในสินทรัพย์เสี่ยงสูง แต่ถ้าเป็นเงินเกษียณในอีก 25 ปี สามารถรับความเสี่ยงได้มากกว่า
- ความมั่นคงทางการเงิน — ต้องมีเงินสำรองฉุกเฉินอย่างน้อย 6 เดือนของค่าใช้จ่ายก่อนลงทุนในสินทรัพย์เสี่ยง
- จิตวิทยาส่วนบุคคล — คุณนอนไม่หลับเมื่อพอร์ตขาดทุน 10% หรือไม่? ถ้าใช่ แสดงว่าคุณรับความเสี่ยงได้น้อย
กระจายการลงทุนข้ามสินทรัพย์หลายประเภท
การกระจายการลงทุน (Diversification) คือเครื่องมือที่ทรงพลังที่สุดในการลดความเสี่ยง โดยเฉพาะ Business Risk และ Liquidity Risk
หลักการกระจายการลงทุนที่ดี:
- ข้ามกลุ่มสินทรัพย์ (Asset Class) — เช่น หุ้น 60%, พันธบัตร 30%, อสังหาริมทรัพย์ 10%
- ข้ามอุตสาหกรรม (Sector) — ไม่ลงทุนในเทคโนโลยีเพียงอย่างเดียว แต่กระจายไปยังการเงิน พลังงาน สุขภาพ เป็นต้น
- ข้ามภูมิศาสตร์ (Geography) — ลงทุนทั้งตลาดไทย อเมริกา ยุโรป และเอเชีย
- ข้ามขนาดบริษัท (Market Cap) — มีทั้ง Large Cap, Mid Cap, และ Small Cap
ตัวอย่างพอร์ตแบบ Moderate Risk:
- หุ้นไทย Large Cap 25%
- หุ้นต่างประเทศ (ETF) 20%
- พันธบัตรรัฐบาล 30%
- พันธบัตรบริษัท 15%
- REITs หรืออสังหาริมทรัพย์ 10%
ข้อมูลจาก Morningstar แสดงให้เห็นว่าพอร์ตที่กระจายการลงทุนข้าม 8-12 สินทรัพย์ที่มีความสัมพันธ์ต่ำ (Low Correlation) สามารถลดความผันผวน (Volatility) ได้ถึง 40-50% โดยไม่กระทบผลตอบแทนระยะยาวอย่างมีนัยสำคัญ
ศึกษาข้อมูลและติดตามสถานการณ์อย่างสม่ำเสมอ
ความเสี่ยงเปลี่ยนแปลงตามสภาวะตลาด การติดตามข้อมูลอย่างสม่ำเสมอช่วยให้คุณปรับกลยุทธ์ได้ทันท่วงที
ข้อมูลที่ควรติดตาม:
- ข่าวเศรษฐกิจมหภาค — GDP, เงินเฟ้อ, อัตราการว่างงาน
- นโยบายการเงินของธนาคารกลาง — การปรับอัตราดอกเบี้ย, โครงการ QE
- รายงานผลประกอบการของบริษัท — Earnings Report รายไตรมาส
- เหตุการณ์ทางการเมืองและภูมิรัฐศาสตร์ — เลือกตั้ง, สงคราม, ข้อพิพาททางการค้า
แหล่งข้อมูลที่น่าเชื่อถือ:
- Bloomberg, Reuters, Financial Times สำหรับข่าวสารและข้อมูลตลาด
- ตลาดหลักทรัพย์แห่งประเทศไทย (SET) สำหรับข้อมูลบริษัทจดทะเบียน
- ธนาคารแห่งประเทศไทย สำหรับข้อมูลเศรษฐกิจมหภาคและอัตราแลกเปลี่ยน
ใช้เครื่องมือบริหารความเสี่ยงอย่างเหมาะสม
นักลงทุนมืออาชีพใช้เครื่องมือหลายอย่างเพื่อควบคุมความเสี่ยงในพอร์ต
Stop Loss Order: ตั้งราคาขายอัตโนมัติเมื่อราคาลงถึงระดับที่กำหนด เพื่อจำกัดความสูญเสีย ตัวอย่างเช่น ถ้าคุณซื้อหุ้นที่ 100 บาท อาจตั้ง Stop Loss ที่ 90 บาท (ยอมเสีย 10%) เพื่อป้องกันความเสียหายรุนแรงกว่านั้น
Take Profit Order: ตั้งราคาขายอัตโนมัติเมื่อถึงเป้าหมายกำไร เพื่อล็อกผลกำไรไว้ เช่น ตั้ง Take Profit ที่ 120 บาท (กำไร 20%)
Dollar-Cost Averaging (DCA): ทยอยลงทุนเป็นงวด ๆ เช่น ลงทุนเดือนละ 10,000 บาท แทนที่จะลงทุนก้อนเดียว 120,000 บาท ช่วยลดผลกระทบจาก Market Timing Risk
Hedging: ใช้เครื่องมือป้องกันความเสี่ยง เช่น ซื้อ Put Options เพื่อป้องกันความเสี่ยงจากการลดลงของราคา หรือใช้ Forward Contract เพื่อล็อกอัตราแลกเปลี่ยน
สร้างวินัยและอย่าตัดสินใจด้วยอารมณ์
ความเสี่ยงที่ใหญ่ที่สุดมาจากการตัดสินใจโดยอารมณ์ เช่น ขายทิ้งในช่วงตลาดขาลงจนขาดทุนจริง หรือซื้อตามความฮือฮาในช่วงตลาดขาขึ้นจนซื้อในราคาสูง
หลักการสำคัญ:
- ยึดแผนการลงทุนที่วางไว้ — ไม่เปลี่ยนกลยุทธ์เพราะอารมณ์ชั่วครั่งชั่วคราว
- Rebalancing เป็นประจำ — ปรับสัดส่วนพอร์ตกลับมาสู่เป้าหมาย ปีละ 1-2 ครั้ง
- อย่าพยายาม Time the Market — การจับจังหวะตลาดสำเร็จยากมาก แม้แต่นักลงทุนมืออาชีพก็ทำไม่สำเร็จอย่างสม่ำเสมอ
การศึกษาจาก Dalbar's Quantitative Analysis of Investor Behavior พบว่านักลงทุนรายย่อยเฉลี่ยได้ผลตอบแทนต่ำกว่าดัชนี S&P 500 ถึง 4-5% ต่อปี เพราะการซื้อขายบ่อยและการตัดสินใจโดยอารมณ์
การลงทุนแบบมีความเสี่
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →