ความผิดพลาด วางแผนการเงิน ของคนรุ่นใหม่ by Robert Kiyosaki
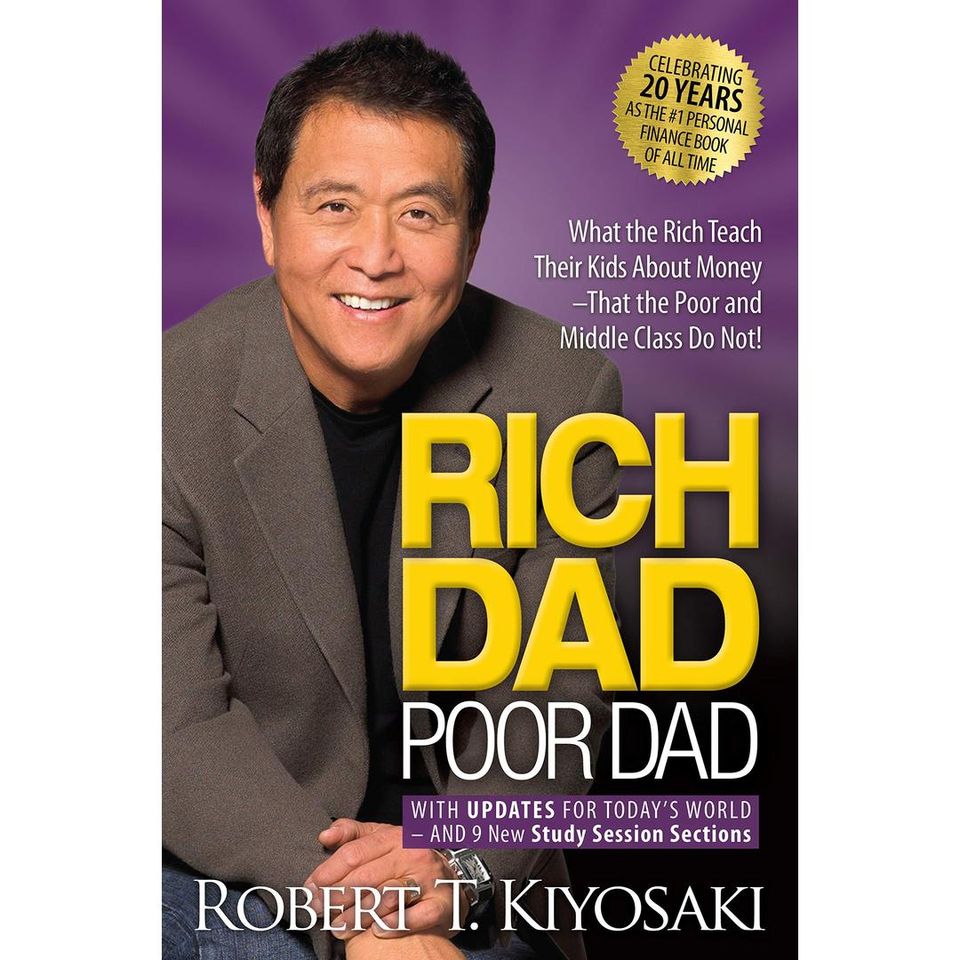
ในโลกของการเงินที่เปลี่ยนแปลงอย่างรวดเร็ว คนรุ่นใหม่หลายคนยังคงวางแผนการเงินผิดพลาดโดยไม่รู้ตัว Robert Kiyosaki ผู้เขียนหนังสือ "Rich Dad Poor Dad"
ในโลกของการเงินที่เปลี่ยนแปลงอย่างรวดเร็ว คนรุ่นใหม่หลายคนยังคงวางแผนการเงินผิดพลาดโดยไม่รู้ตัว Robert Kiyosaki ผู้เขียนหนังสือ "Rich Dad Poor Dad" ที่เปลี่ยนชีวิตคนนับล้านทั่วโลก ได้เผยให้เห็นความผิดพลาดร้ายแรงที่สุดของคนรุ่นใหม่ในการวางแผนการเงิน — นั่นคือการมุ่งแต่ทำในสิ่งที่ตัวเองรัก (Passion) เพียงอย่างเดียว โดยไม่คำนึงถึงระบบสร้างรายได้ที่ยั่งยืน บทความนี้จะพาคุณเข้าใจปัญหาหลักและแนวทางแก้ไขจากมุมมองของนักลงทุนระดับโลก
สรุปสาระสำคัญ
- คนรุ่นใหม่มักวางแผนการเงินผิดพลาดโดยทำเฉพาะสิ่งที่รักโดยไม่สร้างระบบรายได้
- Cashflow Quadrant แบ่งการหารายได้เป็น 4 ประเภท: E (Employee), S (Self-employed), B (Business Owner), I (Investor)
- คนที่อยู่ฝั่ง ES มักติดกับดักรายได้แบบ Active Income — หยุดทำงานปุ๊บ เงินหยุดไหลเข้าปั๊บ
- การข้ามจากฝั่ง ES ไปยัง BI ต้องอาศัย Mindset ที่ถูกต้อง + Skill Sets ที่เหมาะสม มากกว่าแค่ Passion
- ทรัพย์สินที่ยิ่งใหญ่ที่สุดของคุณคือ 'เวลา' — การใช้เวลาวางแผนการเงินตั้งแต่วันนี้จะเปลี่ยนอนาคตของคุณ
ทำความรู้จัก Robert Kiyosaki — ผู้เขียนหนังสือพ่อรวยสอนลูก
Robert Kiyosaki เป็นนักธุรกิจและนักเขียนชาวอเมริกันที่มีชื่อเสียงระดับโลก หนังสือ "Rich Dad Poor Dad" ของเขาขายได้กว่า 40 ล้านเล่มทั่วโลก และถูกแปลเป็นมากกว่า 50 ภาษา เขาเชื่อมั่นว่ามนุษย์ทุกคนมีพลังที่จะเปลี่ยนแปลงชีวิตตัวเองให้ดีขึ้นได้ — หากเข้าใจหลักการของเงินและการลงทุนอย่างถูกต้อง
Kiyosaki ไม่ได้เป็นเพียงนักเขียน แต่เขายังเป็นผู้ประกอบการและนักลงทุนที่ประสบความสำเร็จในหลากหลายสาขา รวมถึงอสังหาริมทรัพย์ น้ำมันดิบ และสินทรัพย์ทางเลือกต่างๆ เขาเคยร่วมเขียนหนังสือกับ Donald Trump ก่อนที่ Trump จะกลายเป็นประธานาธิบดีสหรัฐฯ หนังสือล่าสุดของเขา ได้แก่ "Why the Rich Are Getting Richer" และ "More Important Than Money"
ความผิดพลาดร้ายแรงที่สุดของคนรุ่นใหม่
ในวิดีโอที่เขาพูดคุยเกี่ยวกับ "The biggest mistake young people make" Kiyosaki ชี้ให้เห็นว่าคนรุ่นใหม่ (Millennials และ Gen Y) ส่วนใหญ่ไม่ได้วางแผนการเงินอย่างจริงจัง เพราะคิดว่าตัวเองยังเด็กและยังไม่ถึงเวลาจริงจัง
"การใช้ชีวิตไปวันๆ โดยไม่มีเป้าหมายทางการเงิน ไม่ต่างอะไรจากคนตาย" — นี่คือคำกล่าวที่ดังขึ้นมาจาก Kiyosaki ซึ่งอาจฟังดูรุนแรง แต่สะท้อนความจริงของหลายๆ คน
เวลาคือทรัพย์สินที่ยิ่งใหญ่ที่สุด
Kiyosaki เน้นย้ำว่าสิ่งที่สำคัญที่สุดในชีวิตของมนุษย์คือ "เวลา" — มันเป็นทรัพย์สินที่ไม่สามารถซื้อกลับมาได้ และยังเป็นหนี้สินด้วยหากคุณใช้มันไปในทางที่ผิด
เขายกตัวอย่างเพื่อนๆ ที่อายุ 70 ปีเช่นเดียวกับเขา หลายคนมีบ้าน มีรถ มีครอบครัวที่อบอุ่น แต่พวกเขา "ไม่มีอะไรเลย" ในทัศนคติของ Kiyosaki เพราะพวกเขายังคงต้องทำงานเพื่อให้ได้เงิน — เมื่อหยุดทำงาน รายได้ก็หยุดไหลเข้า นั่นหมายความว่าพวกเขาไม่สามารถสร้างอิสรภาพทางการเงินได้จริงๆ
หากคุณอายุ 25 ปีวันนี้ และคิดว่า "ยังมีเวลาอีกเยอะ" — ลองนึกภาพว่า 40 ปีข้างหน้าคุณจะอายุ 65 ปี ซึ่งเป็นอายุเกษียณทั่วไป คุณจะมีเงินออมเพียงพอสำหรับ 20-30 ปีที่เหลือหรือไม่? คำถามนี้ควรทำให้คุณเริ่มวางแผนตั้งแต่วันนี้
Cashflow Quadrant — ทฤษฎีเงิน 4 ด้านของ Robert Kiyosaki
หัวใจสำคัญของการสอนของ Kiyosaki คือ Cashflow Quadrant หรือทฤษฎีเงิน 4 ด้าน ซึ่งแบ่งประเภทของการหารายได้ออกเป็น 4 กลุ่มหลัก:
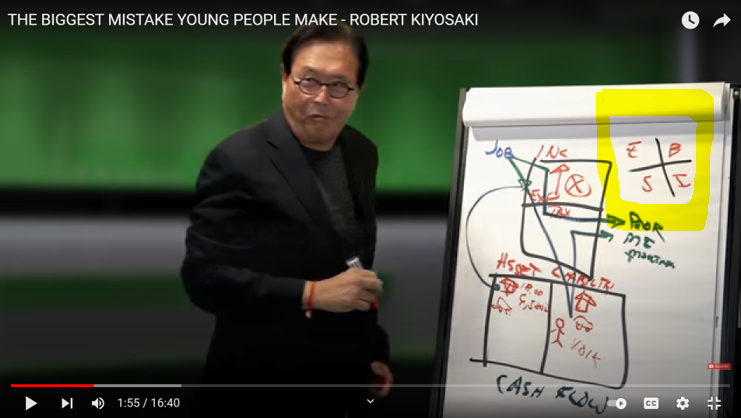
E — Employee (พนักงานประจำ)
คนกลุ่มนี้ทำงานเพื่อรับเงินเดือน พวกเขามักมองหาความมั่นคง สวัสดิการ และความปลอดภัยในการทำงาน ข้อเสียคือรายได้จำกัด และต้องเสียภาษีสูงสุดถึง 40%
- Mindset: "ฉันต้องการงานที่มั่นคง"
- รายได้: Active Income — หยุดทำงาน รายได้หยุดทันที
- ภาษี: ประมาณ 40% ของรายได้
S — Self-Employed (นายตัวเอง/ฟรีแลนซ์)
คนกลุ่มนี้ทำงานให้กับตัวเอง เช่น ฟรีแลนซ์ เจ้าของร้านอาหารขนาดเล็ก แพทย์เจ้าของคลินิก ทนายความที่เปิดสำนักงาน พวกเขามีอิสระมากกว่ากลุ่ม E แต่ยังคงต้องแลกเวลาและแรงงานกับเงิน
- Mindset: "ถ้าอยากให้มันดี ต้องทำเอง"
- รายได้: Active Income — หยุดทำงาน รายได้หายไป
- ภาษี: สูงถึง 60% (เพราะต้องจ่าย Self-Employment Tax)
กลุ่ม E และ S มักจะติดอยู่ใน "Rat Race" — วิ่งเวียนหาเงินไม่หยุดเพราะต้องจ่ายค่าใช้จ่าย ค่างวด ค่าเช่า และไม่มีเวลาสร้างระบบที่ทำเงินให้ตัวเอง
B — Business Owner (เจ้าของธุรกิจ)
คนกลุ่มนี้เป็นเจ้าของธุรกิจขนาดใหญ่ที่มีพนักงานกว่า 500 คนขึ้นไป พวกเขาสร้างระบบที่ทำงานโดยไม่ต้องพึ่งตัวเขาเอง
- Mindset: "ฉันสร้างระบบและให้คนอื่นทำงาน"
- รายได้: Passive Income — ธุรกิจทำเงินให้แม้ไม่ได้อยู่ที่ออฟฟิศ
- ภาษี: ประมาณ 20% (ได้รับสิทธิลดหย่อนภาษีมากมาย)
I — Investor (นักลงทุน)
คนกลุ่มนี้ใช้เงินทำงานให้ตัวเอง พวกเขาลงทุนในสินทรัพย์ต่างๆ เช่น หุ้น พันธบัตร อสังหาริมทรัพย์ ทองคำ หรือธุรกิจของคนอื่น
- Mindset: "เงินทำงานให้ฉัน"
- รายได้: Passive Income — รับเงินปันผล ดอกเบี้ย ค่าเช่า
- ภาษี: 0-15% ในหลายกรณี (Capital Gains Tax)
ทำไมคนรุ่นใหม่ถึงติดอยู่ฝั่ง E และ S
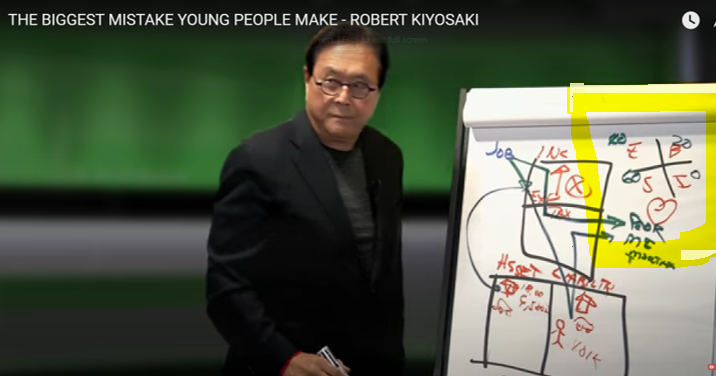
Kiyosaki ชี้ให้เห็นว่าคนรุ่นใหม่ส่วนใหญ่ติดอยู่ในฝั่ง ES เพราะ พวกเขาทำเฉพาะสิ่งที่รัก (Passion) โดยไม่คำนึงถึงการสร้างระบบรายได้
ปัญหาของการทำตาม Passion เพียงอย่างเดียว
คนกลุ่ม S มักถือคติว่า:
- "ฉันไม่ทำอันนี้เพราะไม่มี Passion"
- "ฉันต้องรักในสิ่งที่ฉันทำ"
แต่นี่คือกับดัก — เพราะในโลกของการเงิน Passion ไม่เพียงพอ คุณต้องมี Purpose (จุดประสงค์) และ Skills (ทักษะ) ด้วย
Kiyosaki ยกตัวอย่างตัวเอง:
"คนส่วนใหญ่คิดว่าผมชอบเขียนหนังสือ แต่จริงๆ แล้วผมไม่ชอบการเขียนเลย แต่ผมต้องทำ เพราะมันสามารถทำให้ผมรวยขึ้นได้"
เขาเรียนรู้ทักษะต่างๆ ที่ไม่ได้ชอบ เช่น:
- กฎหมายธุรกิจ
- ภาษี
- การบริหารหนี้
- ประกันภัย
- การขาย
- การตลาด
ทั้งหมดนี้เป็น "เกราะป้องกัน" ธุรกิจของเขา — ไม่ใช่เพราะเขารักมัน แต่เพราะมันจำเป็นในการสร้างความมั่งคั่ง
คำถามสำคัญที่คุณต้องถามตัวเอง: "อะไรที่ฉันไม่ชอบ แต่ถ้าทำจะทำให้ฉันไปถึงเป้าหมายทางการเงินได้?" — นี่คือกุญแจสำคัญในการข้ามจากฝั่ง ES ไปยัง BI
4 ประเภทของสินทรัพย์ลงทุนหลัก
Kiyosaki แบ่งสินทรัพย์ที่สามารถลงทุนได้ออกเป็น 4 ประเภทใหญ่:
1. Business (ธุรกิจ)
การสร้างธุรกิจเป็นของตัวเองคือหนทางที่ดีที่สุดในการสร้างอิสรภาพทางการเงิน เพราะธุรกิจสามารถทำเงินให้คุณแม้ขณะที่คุณนอนหลับ
ตัวอย่าง: ร้านกาแฟแฟรนไชส์ที่คุณเปิดไว้ 10 สาขา มีพนักงานบริหารจัดการให้ — คุณไม่ต้องไปยืนชงกาแฟเอง แต่กำไรยังไหลเข้ามา
Skill ที่ต้องมี: การบริหารจัดการ ภาวะผู้นำ การตลาด การขาย กฎหมายธุรกิจ
2. Real Estate (อสังหาริมทรัพย์)
นี่คือสิ่งที่ Kiyosaki รักมากที่สุด เขาลงทุนในอสังหาริมทรัพย์มาตลอดชีวิต เพราะมันให้ Cashflow (กระแสเงินสด) ที่สม่ำเสมอและมีภาษีที่ต่ำ
ตัวอย่าง: ซื้ออพาร์ตเมนต์ให้เช่า รับค่าเช่าเดือนละ 30,000 บาท ขณะที่ค่าผ่อนเพียง 20,000 บาท — คุณมีกำไร 10,000 บาท/เดือน และเมื่อผ่อนจบคุณได้ทรัพย์สินที่มีมูลค่าเพิ่มขึ้น
Skill ที่ต้องมี: การวิเคราะห์ทำเล การเจรจาต่อรอง กฎหมายที่ดิน การบริหารจัดการทรัพย์สิน
3. Paper Assets (สินทรัพย์ทางการเงิน)
ประเภทนี้รวมถึง:
- หุ้น
- พันธบัตร
- กองทุนรวม
- ETFs
- Forex
- คริปโต
Kiyosaki บอกว่าเขาไม่ได้รักสินทรัพย์เหล่านี้มากนัก แต่มันเป็นทางเลือกที่ดีสำหรับคนรุ่นใหม่ที่มีทุนน้อย เพราะเข้าถึงได้ง่ายและไม่ต้องใช้ทักษะมากนัก
คำเตือน: Kiyosaki มองว่าหลายคนวิ่งตาม "Shining Objects" (สิ่งมันวาว) — วิ่งตามกระแสเพราะอยากได้เงินเร็ว โดยไม่เข้าใจความเสี่ยงจริงๆ
การเทรด Forex หรือ Crypto ต้องการทักษะและความรู้เฉพาะด้าน ไม่ใช่แค่ "ซื้อ-ขาย" ตามใจชอบ หากคุณไม่เรียนรู้อย่างจริงจัง คุณมีโอกาสสูงที่จะขาดทุน
4. Commodities (สินค้าโภคภัณฑ์)
ประเภทนี้รวมถึง:
- ทองคำ
- เงิน
- น้ำมันดิบ
- อาหาร
- ผลผลิตจากการเกษตร
Kiyosaki ลงทุนในทองคำและน้ำมันดิบมาอย่างยาวนาน เขาเชื่อว่าสินค้าโภคภัณฑ์คือการป้องกันความเสี่ยงจากเงินเฟ้อ (Inflation Hedge)
ตัวอย่าง: เขาซื้อหุ้นบริษัทที่ปลูกอาโวคาโด เพราะเขาชอบอาโวคาโด — นี่คือการผสมผสานระหว่าง Passion และการลงทุน
หลักการสำคัญในการข้ามจาก ES ไปยัง BI
Kiyosaki ให้หลักการสำคัญ 3 ข้อในการเปลี่ยนผ่านจากฝั่ง ES (Active Income) ไปยังฝั่ง BI (Passive Income):
1. Mindset มาก่อน
ความคิดต้องเปลี่ยนก่อนที่ชีวิตจะเปลี่ยน คุณต้องหยุดคิดว่า:
- "ฉันทำงานเพื่อเงิน" (E mindset)
- "ฉันทำงานเพื่อตัวเอง" (S mindset)
และเริ่มคิดว่า:
- "ฉันสร้างระบบที่ทำเงินให้ฉัน" (B mindset)
- "เงินทำงานให้ฉัน" (I mindset)
2. Skill Sets คือกุญแจสำคัญ
"The higher the risk, the more education it takes" (ยิ่งเสี่ยงสูง ยิ่งต้องเรียนรู้มาก)
Kiyosaki ยกตัวอย่างการบินเครื่องบิน:
- บิน Cessna 172 วนๆ ในท้องถิ่น = เสี่ยงต่ำ ไม่ต้องเรียนมาก
- บิน Cessna 172 ข้ามประเทศไปเวียดนาม = เสี่ยงสูง ต้องเรียนรู้เพิ่มเติมมากมาย
ในโลกการลงทุนก็เช่นกัน:
- ซื้อ Bitcoin = เสี่ยงต่ำ (แค่กดซื้อ-ขาย) แต่ไม่ได้เรียนรู้อะไรมาก
- ลงทุนอสังหาริมทรัพย์ = เสี่ยงสูง แต่ถ้าเรียนรู้จริงๆ จะได้ผลตอบแทนที่มั่นคงและยาวนาน
3. เข้าใจกฎของเกมที่แตกต่างกัน
แต่ละ Quadrant มีกฎการเล่นที่ไม่เหมือนกัน:
- E & S: จ่ายภาษีสูง ไม่มีสิทธิลดหย่อนภาษีมากนัก
- B & I: จ่ายภาษีต่ำ ได้รับสิทธิลดหย่อนมากมาย
คุณต้องเรียนรู้กฎของฝั่ง BI เพื่อใช้ประโยชน์จากระบบภาษีและกฎหมายที่ออกแบบมาเพื่อคนรวยโดยเฉพาะ
มุมมองของ Kiyosaki ต่อ Crypto, Forex และ Paper Assets
Kiyosaki มองว่าการลงทุนใน Crypto, Forex และ Paper Assets อื่นๆ เป็นเหมือน "Shining Objects" — สิ่งมันวาวที่ดึงดูดความสนใจของคนที่อยากรวยเร็ว
เขาเปรียบเทียบมันกับเหยื่อล่อปลา — ปลาแย่งกันกินเป็นสาย บางตัวได้กินเยอะ บางตัวได้น้อย บางตัวไม่ได้กินอะไรเลย และบางตัวเจ็บตัวจากเบ็ดตกปลา
ทำไม?
- เข้าถึงง่าย — ใครๆ ก็เทรดได้
- ไม่ต้องใช้ทักษะมาก — แค่เปิดแอปกดซื้อ-ขาย
- ดูเหมือนรวยเร็ว — แต่จริงๆ แล้วส่วนใหญ่ขาดทุน
ตรงข้ามกับอสังหาริมทรัพย์:
- ต้องใช้ทักษะความรู้มากมาย
- ต้องใช้เงินทุนเริ่มต้นสูง
- ดูเหมือนช้า แต่ได้ผลตอบแทนที่มั่นคงและยาวนาน
Kiyosaki ไม่ได้บอกว่าอย่าลงทุนใน Crypto หรือ Forex แต่เขาเตือนว่า อย่าคิดว่ามันจะทำให้คุณรวยโดยไม่ต้องเรียนรู้อะไร
หากคุณสนใจเทรด Forex จริงๆ ควรเรียนรู้อย่างจริงจัง ศึกษา Technical Analysis, Fundamental Analysis, Risk Management และฝึกฝนใน Demo Account ก่อนใช้เงินจริง — อ่านเพิ่มเติมได้ที่ บทความ What is Forex
มุมมองของ Kiyosaki ต่อทองคำ
Kiyosaki เป็นผู้สนับสนุนการลงทุนในทองคำมาโดยตลอด เขามองว่าทองคำเป็น "Real Money" (เงินจริง) ในขณะที่เงินกระดาษเป็นเพียง "Fake Money" (เงินปลอม) ที่รัฐบาลสามารถพิมพ์ออกมาได้ไม่จำกัด
เขาแนะนำให้ลงทุนในทองคำและเงิน (Silver) เป็นส่วนหนึ่งของพอร์ตการลงทุน เพื่อป้องกันความเสี่ยงจากเงินเฟ้อและวิกฤตเศรษฐกิจ
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →