รู้จักกับแนวคิด Time Value of Money คืออะไร
ถ้าใครเป็นสายนักลงทุน หรือเพิ่งจะเข้าสู่วงการ การรู้จำคำว่า Time Value of Money คืออะไรนับเป็นสิ่งสำคัญเป็นอย่างมาก สามารถตามอ่านได้ที่นี่
เงิน 100,000 บาทวันนี้มีค่ามากกว่าเงิน 100,000 บาทในอีก 5 ปีข้างหน้า — นี่คือหัวใจของ Time Value of Money (TVM) แนวคิดพื้นฐานทางการเงินที่ทุกนักลงทุนต้องเข้าใจก่อนตัดสินใจฝากเงิน กู้บ้าน หรือลงทุนในตราสารใดๆ บทความนี้จะอธิบายว่าทำไมมูลค่าเงินเปลี่ยนแปลงตามเวลา พร้อมวิธีคำนวณที่คุณนำไปใช้ได้จริง
สรุปสาระสำคัญ
- Time Value of Money คือแนวคิดที่ว่าเงินจำนวนเดียวกันมีมูลค่าต่างกันในแต่ละช่วงเวลา เพราะเงินสามารถสร้างผลตอบแทนได้
- เงินวันนี้มีค่ามากกว่าเงินวันหน้า เพราะสามารถนำไปลงทุนหาดอกเบี้ยหรือผลตอบแทนได้ทันที
- มี 2 สูตรหลัก: Future Value (FV) สำหรับคำนวณว่าเงินวันนี้จะเป็นเท่าไรในอนาคต และ Present Value (PV) สำหรับคำนวณว่าเงินในอนาคตมีค่าเท่าไรในปัจจุบัน
- ถ้าเก็บเงินไว้เฉยๆ มูลค่าซื้อจะลดลงเพราะอัตราเงินเฟ้อ — การทำความเข้าใจ TVM ช่วยให้คุณวางแผนการเงินได้แม่นยำขึ้น
Time Value of Money คืออะไร
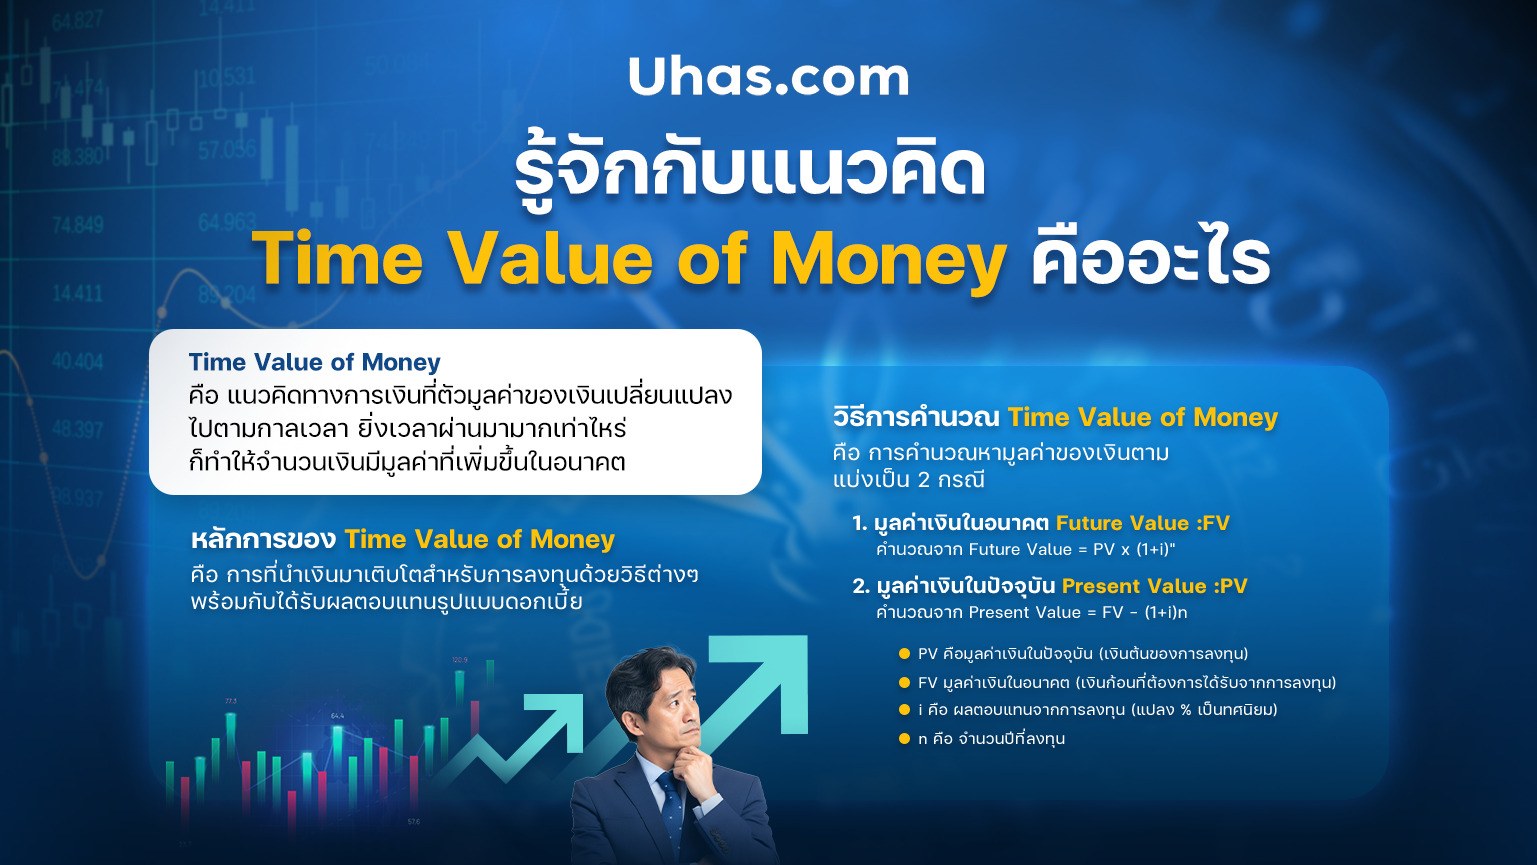
Time Value of Money (TVM) หรือ "มูลค่าของเงินตามเวลา" คือหลักการทางการเงินที่อธิบายว่า เงินจำนวนหนึ่งที่มีอยู่ในมือวันนี้มีมูลค่าสูงกว่าเงินจำนวนเดียวกันที่จะได้รับในอนาคต เพราะเงินที่มีอยู่ในมือสามารถนำไปลงทุน ฝากธนาคาร หาดอกเบี้ย หรือสร้างผลตอบแทนอื่นๆ ได้ทันที
ตัวอย่างง่ายๆ: หากคุณมีเงิน 100,000 บาทวันนี้และนำไปฝากธนาคารที่ให้ดอกเบี้ย 3.00% ต่อปี หลังจาก 1 ปีคุณจะมีเงิน 103,000 บาท แต่ถ้าคุณรอรับเงิน 100,000 บาทในอีก 1 ปีข้างหน้า คุณจะพลาดโอกาสหาดอกเบี้ย 3,000 บาทนั้นไป
แนวคิด TVM เป็นรากฐานของการวิเคราะห์การลงทุน การจัดทำประมาณการทางการเงิน การกำหนดราคาหุ้นกู้ ตราสารหนี้ และแม้กระทั่งการคำนวณค่างวดสินเชื่อบ้าน — ทุกครั้งที่เงินเคลื่อนที่ผ่านเวลา เราต้องใช้หลักการนี้ประกอบการตัดสินใจ
ทำไม TVM สำคัญกับคุณ: นักลงทุนใช้ TVM เปรียบเทียบว่าควรรับเงินก้อนเดียววันนี้หรือรับเงินเป็นงวดในอนาคต ธุรกิจใช้ TVM ประเมินว่าโปรเจคไหนคุ้มค่าลงทุนมากกว่า และบุคคลทั่วไปใช้ TVM วางแผนเกษียณหรือการออมระยะยาว
หลักการทำงานของ Time Value of Money
TVM ทำงานบนพื้นฐานของ ดอกเบี้ยทบต้น (Compound Interest) และ ต้นทุนเสียโอกาส (Opportunity Cost) ซึ่งหมายความว่า:
1. ดอกเบี้ยทบต้นทำให้เงินเติบโต
เมื่อคุณลงทุนเงิน คุณได้รับผลตอบแทนจากเงินต้น จากนั้นในรอบถัดไป คุณจะได้รับผลตอบแทนจาก เงินต้น + ดอกเบี้ยงวดก่อน รวมกัน ยิ่งเวลาผ่านไปนาน กลไกนี้จะทำให้เงินของคุณเติบโตแบบทวีคูณ
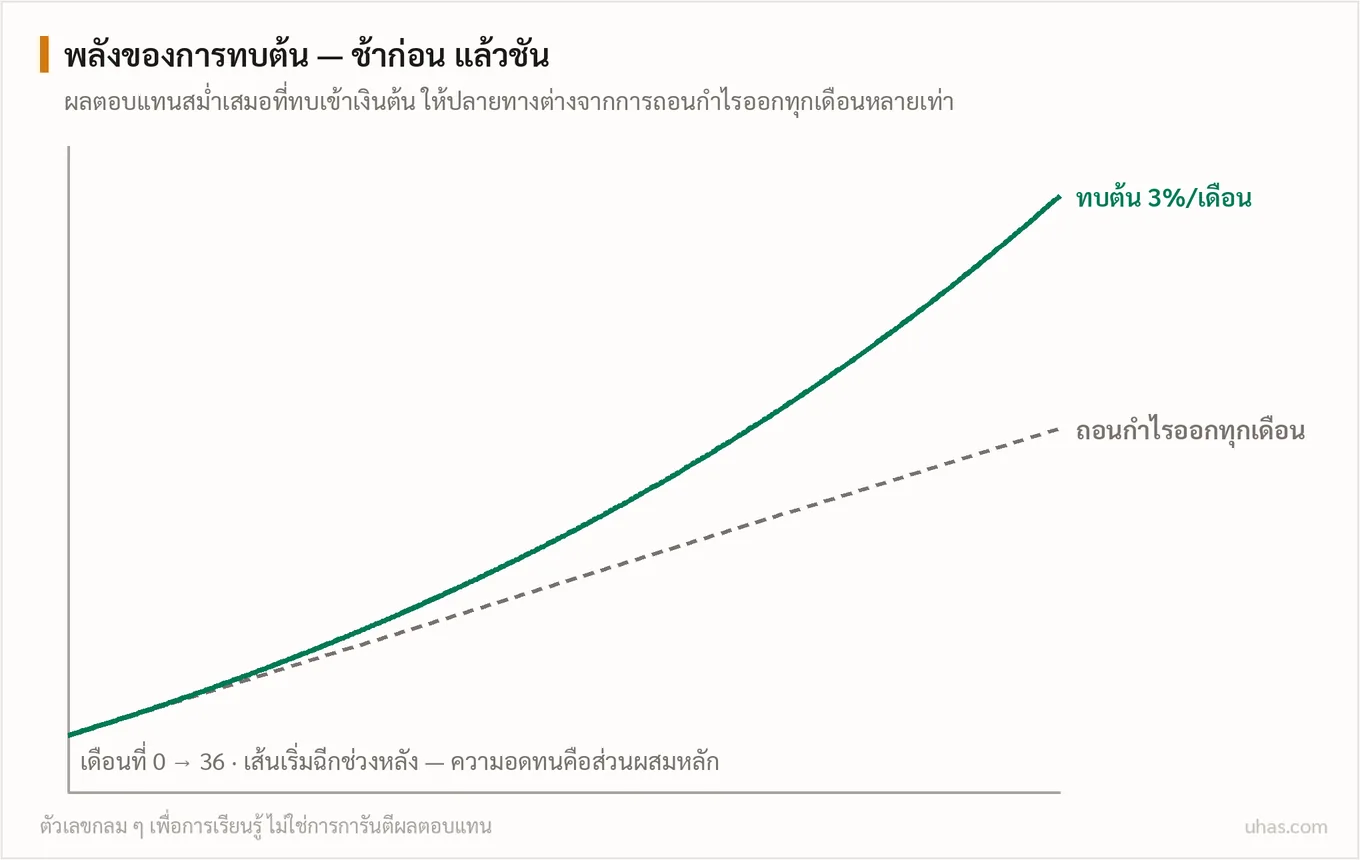
ตัวอย่าง: ฝากเงิน 10,000 บาท ดอกเบี้ย 5.00% ต่อปี (ทบต้นปีละครั้ง)
- ปีที่ 1: 10,000 × 1.05 = 10,500 บาท
- ปีที่ 2: 10,500 × 1.05 = 11,025 บาท (ไม่ใช่ 11,000 เพราะดอกเบี้ยถูกคำนวณจาก 10,500)
- ปีที่ 10: 16,288.95 บาท
2. ต้นทุนเสียโอกาส
ถ้าคุณไม่นำเงินไปลงทุนวันนี้ คุณจะพลาดโอกาสในการสร้างผลตอบแทนในช่วงเวลานั้น — นี่คือ "ต้นทุนที่มองไม่เห็น" ที่ทำให้เงินวันนี้มีค่ามากกว่าเงินวันหน้า
3. อัตราเงินเฟ้อกัดกร่อนกำลังซื้อ
ถ้าคุณเก็บเงินไว้ใต้หมอนโดยไม่ทำอะไร มูลค่าการซื้อของเงินนั้นจะลดลงเพราะราคาสินค้าขึ้น ตัวอย่าง: เงิน 100 บาทซื้อข้าวผัดได้ 1 จานวันนี้ แต่อาจซื้อได้แค่ครึ่งจานในอีก 10 ปี หากอัตราเงินเฟ้อเฉลี่ย 2-3% ต่อปี
วิธีคำนวณ Time Value of Money
การคำนวณ TVM แบ่งออกเป็น 2 แบบหลักตามสิ่งที่เราต้องการหา:
1. มูลค่าในอนาคต (Future Value: FV)
ใช้เมื่อคุณต้องการรู้ว่า เงินจำนวนหนึ่งวันนี้จะกลายเป็นเท่าไรในอนาคต หลังจากได้รับผลตอบแทนตามอัตราที่กำหนด
สูตร:
FV = PV × (1 + i)^n
โดยที่:
- PV = มูลค่าปัจจุบัน (เงินต้นที่ลงทุนวันนี้)
- i = อัตราผลตอบแทนต่องวด (เปลี่ยนจาก % เป็นทศนิยม เช่น 5% = 0.05)
- n = จำนวนงวด (ปีหรือเดือนตามที่กำหนด)
ตัวอย่างการคำนวณ:
คุณมีเงิน 50,000 บาท ต้องการนำไปลงทุนในกองทุนที่คาดว่าจะให้ผลตอบแทน 7.00% ต่อปี เป็นเวลา 5 ปี จะได้เงินเท่าไร?
FV = 50,000 × (1 + 0.07)^5
FV = 50,000 × 1.402552
FV = 70,127.60 บาท
คุณจะมีเงิน 70,127.60 บาท หลังจาก 5 ปี ซึ่งหมายความว่าคุณได้กำไร 20,127.60 บาท จากเงินต้น 50,000 บาท
2. มูลค่าปัจจุบัน (Present Value: PV)
ใช้เมื่อคุณต้องการรู้ว่า เงินที่จะได้รับในอนาคตมีมูลค่าเท่าไรในวันนี้ — มีประโยชน์เวลาเปรียบเทียบข้อเสนอการลงทุนหรือคำนวณมูลค่าหุ้นกู้
สูตร:
PV = FV ÷ (1 + i)^n
ตัวอย่างการคำนวณ:
บริษัทแห่งหนึ่งสัญญาว่าจะจ่ายเงินให้คุณ 100,000 บาท ในอีก 3 ปีข้างหน้า หากอัตราคิดลด (discount rate) คือ 6.00% ต่อปี เงิน 100,000 บาทนั้นมีมูลค่าเท่าไรในวันนี้?
PV = 100,000 ÷ (1 + 0.06)^3
PV = 100,000 ÷ 1.191016
PV = 83,961.93 บาท
เงิน 100,000 บาทที่จะได้รับในอีก 3 ปีมีมูลค่าปัจจุบันเท่ากับ 83,961.93 บาท — หมายความว่า ถ้ามีคนเสนอจ่ายให้คุณ 85,000 บาทสดวันนี้ จะคุ้มค่ากว่ารอรับ 100,000 บาทในอีก 3 ปี
เคล็ดลับการคำนวณ: Excel และ Google Sheets มีฟังก์ชันสำเร็จรูป =FV() และ =PV() ที่คำนวณให้อัตโนมัติ — เหมาะสำหรับผู้ที่ต้องทำการวิเคราะห์หลายสถานการณ์พร้อมกัน
ปัจจัยที่ส่งผลต่อ Time Value of Money
การคำนวณ TVM ขึ้นอยู่กับตัวแปรสำคัญ 3 ตัว:
1. อัตราผลตอบแทน (Interest Rate/Discount Rate)
ยิ่งอัตราผลตอบแทนสูง มูลค่าอนาคตจะยิ่งเพิ่มเร็ว และมูลค่าปัจจุบันของเงินก้อนเดียวกันก็จะยิ่งต่ำลง — นี่คือเหตุผลที่การลงทุนในสินทรัพย์เสี่ยงสูง (ที่คาดผลตอบแทนสูง) จะมีมูลค่า PV ต่ำกว่าสินทรัพย์เสี่ยงต่ำในจำนวนเงินเท่ากัน
2. ระยะเวลา (Time Period)
ยิ่งระยะเวลานานขึ้น ผลของดอกเบี้ยทบต้นจะยิ่งชัดเจน — เงิน 10,000 บาทฝากดอกเบี้ย 5% นาน 30 ปี จะกลายเป็น 43,219.42 บาท แต่ฝากแค่ 5 ปี จะได้แค่ 12,762.82 บาท
3. ความถี่ของการทบต้น (Compounding Frequency)
ทบต้นบ่อยขึ้น = เงินเติบโตเร็วขึ้น
- ทบต้นปีละ 1 ครั้งต่างจากทบต้นเดือนละ 1 ครั้ง เพราะในกรณีหลัง ดอกเบี้ยได้รับการคำนวณใหม่ทุก 30 วัน
- ตัวอย่าง: เงิน 10,000 บาท ดอกเบี้ย 12% ต่อปี เป็นเวลา 1 ปี
- ทบต้นปีละครั้ง: 11,200 บาท
- ทบต้นเดือนละครั้ง (1% ต่อเดือน): 11,268.25 บาท
การนำ TVM ไปใช้ในชีวิตจริง
ตัวอย่างที่ 1: การเลือกข้อเสนอเงินเดือน
บริษัท A เสนอจ่ายโบนัส 200,000 บาทสดวันนี้
บริษัท B เสนอจ่าย 50,000 บาทต่อปีเป็นเวลา 5 ปี (รวม 250,000 บาท)
หากอัตราคิดลด 8% ข้อเสนอไหนดีกว่า?
วิธีคำนวณ: หามูลค่าปัจจุบันของข้อเสนอ B:
- ปีที่ 1: 50,000 ÷ 1.08 = 46,296.30 บาท
- ปีที่ 2: 50,000 ÷ (1.08)^2 = 42,866.94 บาท
- ปีที่ 3: 50,000 ÷ (1.08)^3 = 39,691.61 บาท
- ปีที่ 4: 50,000 ÷ (1.08)^4 = 36,751.49 บาท
- ปีที่ 5: 50,000 ÷ (1.08)^5 = 34,029.16 บาท
รวม PV ของข้อเสนอ B = 199,635.50 บาท
ข้อเสนอ A (200,000 บาทสดวันนี้) คุ้มค่ากว่า แม้จะได้เงินน้อยกว่าตัวเลขรวม
ตัวอย่างที่ 2: การวางแผนเกษียณ
คุณอายุ 30 ปี ต้องการมีเงิน 10,000,000 บาทเมื่ออายุ 60 ปี หากลงทุนในพอร์ตที่คาดผลตอบแทน 6% ต่อปี ต้องเริ่มลงทุนเดือนละเท่าไร?
ใช้สูตร FV แล้วแยกหา PV:
10,000,000 = PV × (1.06)^30
PV = 10,000,000 ÷ 5.743491 = 1,741,101.28 บาท
คุณต้องลงทุนก้อนเดียววันนี้ 1,741,101.28 บาท หรือกระจายเป็นเงินออมรายเดือนตามกำลัง
คำเตือนสำคัญ: สูตร TVM สมมติว่าอัตราผลตอบแทนคงที่ตลอดระยะเวลา — ในโลกจริงอัตราผลตอบแทนผันผวน ดังนั้นควรใช้ผลตอบแทนเฉลี่ยระยะยาวและเผื่อเบี่ยงเบนไว้ 20-30%
ข้อจำกัดของ Time Value of Money
แม้ TVM จะเป็นเครื่องมือที่ทรงพลัง แต่ก็มีข้อจำกัด:
- สมมติอัตราคงที่: สูตรพื้นฐานสมมติว่าอัตราผลตอบแทนหรืออัตราเงินเฟ้อคงที่ ซึ่งไม่เป็นจริงในตลาดการเงินที่มีความผันผวน
- ไม่นับความเสี่ยง: FV และ PV ไม่ได้พิจารณาความเสี่ยงของสินทรัพย์ — พันธบัตรรัฐบาลและหุ้น Growth Stock อาจให้ผลตอบแทน 7% เท่ากัน แต่ระดับความเสี่ยงต่างกันมาก
- ภาษีและค่าธรรมเนียม: การคำนวณมาตรฐานไม่ได้หักภาษีเงินได้ ภาษีกำไรจากการลงทุน หรือค่าธรรมเนียมการซื้อขาย ซึ่งในความเป็นจริงกัดกร่อนผลตอบแทนได้ 1-3% ต่อปี
- ไม่ได้นับปัจจัยส่วนบุคคล: ความต้องการสภาพคล่องหรือความจำเป็นเร่งด่วนอาจทำให้คุณเลือกตัวเลือกที่มูลค่า PV ต่ำกว่าก็ได้
คำถามที่พบบ่อย (FAQ)
Time Value of Money คำนวณยังไงถ้าทบต้นเดือนละครั้ง?
ใช้สูตรเดิมแต่ปรับตัวแปร: แปลงอัตราผลตอบแทนรายปีเป็นรายเดือน (หารด้วย 12) และแปลงจำนวนปีเป็นจำนวนเดือน (คูณด้วย 12) — ตัวอย่าง: ดอกเบี้ย 6% ต่อปีทบต้นรายเดือน = i = 0.06÷12 = 0.005, n = 5 ปี × 12 = 60 เดือน
ถ้ารับเงินเป็นงวดๆ ต้องคำนวณอย่างไร?
ใช้สูตร Annuity ซึ่งเป็นส่วนขยายของ TVM สำหรับกระแสเงินสดที่เท่ากันทุกงวด — Excel มีฟังก์ชัน =PMT() สำหรับคำนวณค่างวดจากมูลค่าปัจจุบัน และ =PV() สำหรับคำนวณมูลค่าปัจจุบันจากชุดกระแสเงินสด
อัตราคิดลดควรใช้เท่าไร?
ขึ้นอยู่กับบริบท: สำหรับการวางแผนการเงินส่วนบุคคล แนะนำใช้ 5-7% (ใกล้เคียงผลตอบแทนกองทุนผสม) สำหรับโปรเจคธุรกิจ ใช้ WACC (Weighted Average Cost of Capital) ของบริษัท สำหรับการประเมินหุ้น ใช้อัตราผลตอบแทนที่คาดหวังของนักลงทุน (Required Rate of Return)
TVM กับ NPV ต่างกันอย่างไร?
TVM คือหลักการพื้นฐาน ส่วน NPV (Net Present Value) คือการนำ TVM ไปประยุกต์ใช้โดยคำนวณมูลค่าปัจจุบันของกระแสเงินสดรับทั้งหมดลบด้วยเงินลงทุนต้น — NPV > 0 หมายถึงโปรเจคคุ้มค่าลงทุน
ฝากธนาคารดอกเบี้ย 2% แพ้เงินเฟ้อหรือไม่?
ถ้าอัตราเงินเฟ้อเฉลี่ยอยู่ที่ 2-3% ต่อปี การฝากดอกเบี้ย 2% แบบไม่มีภาษี (เช่น ฝากประจำไม่เกิน 20,000 บาทดอกเบี้ย) ทำให้คุณแทบไม่ได้กำไรจริง หากหักภาษี 15% แล้ว ดอกเบี้ยสุทธิเหลือ 1.70% ซึ่งแพ้เงินเฟ้ออย่างชัดเจน — นี่คือเหตุผลที่นักการเงินแนะนำกระจายการลงทุนไปที่สินทรัพย์ที่ให้ผลตอบแทนสูงกว่า
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →