เงินเย็น คืออะไร พร้อมแนะวิธีลงทุนอย่างไรให้งอกเงย
เงินเย็น คือเงินที่พร้อมสำหรับการลงทุนระยะยาว จึงต้องรู้จักแนวทางบริหารจัดการและเลือกช่องทางลงทุนที่เหมาะสม เพื่อสร้างผลตอบแทนที่ดีอย่างมั่นคงในระยะยาว
เงินเย็นคือเงินออมที่ไม่จำเป็นต้องใช้ในระยะสั้น สามารถนำไปลงทุนได้โดยไม่กระทบสภาพคล่องในชีวิตประจำวัน หลายคนมักสับสนว่าควรแบ่งสัดส่วนอย่างไร และลงทุนในช่องทางไหนให้เหมาะสม บทความนี้จะอธิบายหลักการบริหารเงินเย็น พร้อมแนวทางการจัดสรรพอร์ตการลงทุนที่เหมาะกับระดับความเสี่ยงของแต่ละคน
สรุปสาระสำคัญ
- เงินเย็นคือเงินที่ไม่มีภาระผูกพันระยะสั้น เหมาะสำหรับการลงทุนระยะยาว
- ใช้หลัก 50-30-20 ในการจัดสรรพอร์ต: 50% ความเสี่ยงต่ำ, 30% ปานกลาง, 20% สูง
- กระจายความเสี่ยงด้วยการลงทุนในหลายสินทรัพย์และหลายอุตสาหกรรม
- ใช้วิธี Dollar Cost Averaging (DCA) ทยอยลงทุนสม่ำเสมอเพื่อลดความผันผวน
- ศึกษาข้อมูลและตั้งเป้าหมายชัดเจนก่อนตัดสินใจลงทุน
เงินเย็นคืออะไร และทำไมถึงสำคัญต่อการลงทุน
เงินเย็นคือเงินที่คุณสามารถแยกออกจากกระแสเงินสดประจำวันได้ โดยไม่จำเป็นต้องใช้จ่ายในระยะอย่างน้อย 3-5 ปี ความสำคัญของเงินเย็นอยู่ที่การให้อิสระในการตัดสินใจลงทุน — เมื่อคุณไม่ต้องกังวลว่าจะต้องถอนเงินออกมาใช้กะทันหัน คุณจะสามารถรับมือกับความผันผวนของตลาดได้ดีกว่า และมีเวลาให้การลงทุนเติบโตอย่างเต็มศักยภาพ
แหล่งที่มาของเงินเย็น
เงินเย็นอาจมาจากหลายแหล่ง เช่น:
- เงินออมสะสม — เงินที่เก็บไว้เป็นระยะเวลานานและไม่มีแผนใช้จ่ายเร่งด่วน
- โบนัสประจำปี — รายได้พิเศษที่ไม่ใช่ส่วนหนึ่งของค่าใช้จ่ายประจำ
- เงินมรดกหรือของขวัญ — เงินก้อนใหญ่ที่ได้รับโดยไม่ได้คาดหมาย
- กองทุนเกษียณ — เงินที่สะสมไว้สำหรับชีวิตหลังเกษียณ
- รายได้จากอาชีพเสริม — รายได้เพิ่มเติมที่ไม่ต้องใช้ชดเชยค่าใช้จ่ายหลัก
- เงินปันผลจากการลงทุน — ผลตอบแทนที่นำกลับมาลงทุนต่อ
- ส่วนเกินจากค่าใช้จ่าย — เงินที่เหลือหลังหักค่าใช้จ่ายทุกเดือน
ความแตกต่างระหว่างเงินเย็นกับเงินร้อน
เงินร้อนคือเงินที่มีภาระผูกพันในระยะสั้น เช่น ค่าผ่อนบ้าน ค่ารถ ค่าใช้จ่ายประจำเดือน หรือเงินสำรองฉุกเฉิน การนำเงินร้อนไปลงทุนมีความเสี่ยงสูง เพราะถ้าต้องการใช้เงินกระทันหัน คุณอาจถูกบังคับให้ขายสินทรัพย์ในจังหวะที่ราคาตกต่ำ ส่งผลให้ขาดทุน
ในทางตรงกันข้าม เงินเย็นให้อิสระในการวางแผนการลงทุนระยะยาว คุณสามารถรอผ่านช่วงที่ตลาดผันผวน ปรับพอร์ตอย่างมีสติ และให้เวลากับผลตอบแทนที่เกิดจาก compound interest ได้อย่างเต็มที่ การลงทุนด้วยเงินเย็นจึงมีโอกาสสร้างผลตอบแทนที่ดีกว่าในระยะยาว
ก่อนลงทุนด้วยเงินเย็น แนะนำให้มีเงินสำรองฉุกเฉินไว้อย่างน้อย 6 เดือนของค่าใช้จ่ายประจำก่อน เพื่อไม่ต้องขายสินทรัพย์ลงทุนในยามฉุกเฉิน
วิธีลงทุนเงินเย็นให้งอกเงย
การลงทุนด้วยเงินเย็นเปิดโอกาสให้คุณเลือกสินทรัพย์หลากหลายประเภท ตั้งแต่ตราสารที่มีความเสี่ยงต่ำไปจนถึงสินทรัพย์ที่ให้ผลตอบแทนสูง แต่สิ่งสำคัญที่สุดคือการจัดสรรพอร์ตให้สมดุลตามระดับความเสี่ยงที่คุณยอมรับได้
กลยุทธ์การจัดสรรเงินลงทุนอย่างปลอดภัย
1. หลักการ 50-30-20
หลักการนี้แนะนำให้แบ่งเงินลงทุนตามสัดส่วน:
- 50% ในสินทรัพย์ความเสี่ยงต่ำ — เช่น พันธบัตรรัฐบาล ตราสารหนี้ระยะสั้น หรือกองทุนรวมตลาดเงิน เพื่อรักษาเงินต้นและสร้างความมั่นคงให้พอร์ต
- 30% ในสินทรัพย์ความเสี่ยงปานกลาง — เช่น กองทุนรวมผสม หุ้นปันผล หรือ REITs เพื่อสร้างผลตอบแทนที่สม่ำเสมอและสูงกว่าอัตราเงินเฟ้อ
- 20% ในสินทรัพย์ความเสี่ยงสูง — เช่น หุ้นเติบโต สินทรัพย์ดิจิทัล หรือสินค้าโภคภัณฑ์ เพื่อเพิ่มโอกาสสร้างผลตอบแทนที่โดดเด่น
การจัดสรรในลักษณะนี้ช่วยให้พอร์ตมีความสมดุลระหว่างความปลอดภัยและศักยภาพการเติบโต ผู้ที่อายุน้อยหรือรับความเสี่ยงได้สูงอาจเพิ่มสัดส่วนในสินทรัพย์เสี่ยงสูงได้มากกว่า 20% ในขณะที่ผู้ใกล้เกษียณควรลดสัดส่วนนี้ลงเหลือ 10-15%
2. การกระจายความเสี่ยง (Diversification)
การกระจายความเสี่ยงเป็นหลักการพื้นฐานที่ช่วยลดผลกระทบจากการขาดทุนในสินทรัพย์ใดสินทรัพย์หนึ่ง โดยแบ่งเงินไปลงทุนใน:
หลายประเภทสินทรัพย์ — เช่น หุ้น พันธบัตร อสังหาริมทรัพย์ ทองคำ และสกุลเงินต่างประเทศ เพื่อไม่ให้พอร์ตขึ้นอยู่กับตลาดใดตลาดหนึ่งเพียงอย่างเดียว
หลายอุตสาหกรรม — แทนที่จะลงทุนในภาคเทคโนโลยีเพียงอย่างเดียว ควรกระจายไปยังภาคพลังงาน การเงิน สาธารณสุข และสินค้าอุปโภคบริโภค เพื่อลดความเสี่ยงจากการชะลอตัวของภาคธุรกิจใดภาคหนึ่ง
หลายภูมิภาค — ลงทุนทั้งในตลาดไทยและต่างประเทศ เพื่อกระจายความเสี่ยงจากปัจจัยทางเศรษฐกิจหรือการเมืองของประเทศใดประเทศหนึ่ง
การกระจายความเสี่ยงที่ดีช่วยให้พอร์ตของคุณมีความยืดหยุ่นต่อความผันผวนของตลาดมากขึ้น แม้ว่าบางสินทรัพย์จะขาดทุน แต่สินทรัพย์อื่นอาจมีกำไรชดเชยได้
3. การทยอยลงทุนด้วยวิธี Dollar Cost Averaging (DCA)
การทยอยลงทุนคือการแบ่งเงินลงทุนออกเป็นงวด ๆ แทนที่จะนำไปลงทุนทั้งก้อนในคร้้งเดียว ตัวอย่างเช่น หากคุณมีเงินเย็น 120,000 บาท แทนที่จะลงทุนครั้งเดียว สามารถทยอยลงทุนเดือนละ 10,000 บาท เป็นเวลา 12 เดือน
ข้อดีของวิธีนี้:
- ลดความเสี่ยงจากจังหวะเข้าตลาด — คุณไม่ต้องเดาว่าตลาดจะขึ้นหรือลง เพราะต้นทุนเฉลี่ยจะกระจายตามราคาที่ผันผวน
- ลดความกดดันทางจิตใจ — ไม่ต้องกังวลว่าจะเข้าตลาดช้วงราคาสูงสุด
- สร้างวินัยการลงทุน — ทำให้การลงทุนเป็นนิสัยที่ต่อเนื่อง
DCA เหมาะกับผู้ลงทุนที่กังวลเรื่องจังหวะเข้าตลาด หรือผู้ที่เพิ่งเริ่มต้นและยังไม่มีประสบการณ์ในการวิเคราะห์ตลาดมากนัก
ช่องทางการลงทุนเงินเย็นที่น่าสนใจ
เมื่อคุณเตรียมเงินเย็นพร้อมแล้ว ขั้นตอนต่อไปคือการเลือกช่องทางการลงทุนที่เหมาะสมกับเป้าหมายและระดับความเสี่ยงที่คุณยอมรับได้ ในปัจจุบันมีทางเลือกหลากหลายรูปแบบ ดังนี้
1. ตลาดหุ้น (Equity Market)
ตลาดหุ้นเป็นช่องทางที่ได้รับความนิยมสูง โดยเฉพาะสำหรับการลงทุนระยะยาว สามารถเลือกลงทุนได้หลายรูปแบบ:
- หุ้นบริษัทขนาดใหญ่ (Blue-chip stocks) — มีความมั่นคง จ่ายปันผลสม่ำเสมอ เหมาะสำหรับผู้ลงทุนที่ต้องการความเสี่ยงต่ำ
- กองทุนรวม ETF (Exchange Traded Fund) — ช่วยกระจายความเสี่ยงโดยอัตโนมัติ มีค่าธรรมเนียมต่ำกว่ากองทุนรวมทั่วไป
- หุ้นเติบโต (Growth stocks) — เน้นการเติบโตของราคาหุ้นมากกว่าปันผล เหมาะสำหรับผู้รับความเสี่ยงสูง
ผลตอบแทนเฉลี่ยของตลาดหุ้นในระยะยาว (10 ปีขึ้นไป) อยู่ที่ประมาณ 8-12% ต่อปี แต่ความผันผวนในระยะสั้นอาจสูงได้
2. ตราสารหนี้ (Fixed Income)
ตราสารหนี้เป็นตัวเลือกสำหรับผู้ที่ต้องการผลตอบแทนที่แน่นอนและความเสี่ยงต่ำ ประกอบด้วย:
- พันธบัตรรัฐบาล — ความเสี่ยงต่ำที่สุด ผลตอบแทนประมาณ 2-4% ต่อปี
- หุ้นกู้เอกชน — ให้ผลตอบแทนสูงกว่าพันธบัตรรัฐ ประมาณ 4-7% ต่อปี แต่มีความเสี่ยงมากกว่า
- กองทุนรวมตราสารหนี้ — มีมืออาชีพบริหารจัดการ เหมาะสำหรับผู้ที่ไม่มีเวลาติดตามตลาด
ตราสารหนี้เหมาะสำหรับเป็นฐานของพอร์ต เพื่อรักษาเสถียรภาพและสร้างรายได้ประจำ
3. อสังหาริมทรัพย์ (Real Estate)
การลงทุนในอสังหาริมทรัพย์มีหลายรูปแบบ:
- กองทุนรวมอสังหาริมทรัพย์ (REITs) — ให้สภาพคล่องสูง สามารถซื้อขายได้ง่ายเหมือนหุ้น จ่ายเงินปันผลสม่ำเสมอประมาณ 5-8% ต่อปี
- ที่ดินเปล่า — เหมาะสำหรับการเก็งกำไรระยะยาว โดยเฉพาะในพื้นที่ที่คาดว่าจะมีการพัฒนา
- อพาร์ตเมนท์หรือคอนโดให้เช่า — สร้างกระแสเงินสดประจำ เหมาะสำหรับผู้ที่ต้องการรายได้พาสซีฟ
อสังหาริมทรัพย์เป็นสินทรัพย์ที่ช่วย hedge กับเงินเฟ้อได้ดี แต่ต้องการเงินลงทุนเริ่มต้นสูงและมีสภาพคล่องต่ำ (ยกเว้น REITs)
4. สินค้าโภคภัณฑ์ (Commodities)
สินค้าโภคภัณฑ์เป็นทางเลือกสำหรับการกระจายความเสี่ยง ประกอบด้วย:
- ทองคำ — เป็นสินทรัพย์ปลอดภัย (Safe haven) ที่ช่วยปกป้องพอร์ตในช่วงที่ตลาดผันผวน คุณสามารถเทรดทองออนไลน์ผ่านแพลตฟอร์มต่าง ๆ ได้สะดวก
- น้ำมัน — ราคาขึ้นอยู่กับอุปสงค์-อุปทานโลก เหมาะสำหรับการเก็งกำไรระยะสั้นถึงกลาง
- สินค้าเกษตร — เช่น ข้าว ข้าวโพด ถั่วเหลือง มีความต้องการต่อเนื่อง
สินค้าโภคภัณฑ์มักมีความผันผวนสูง แต่สามารถช่วย hedge กับเงินเฟ้อและความเสี่ยงทางภูมิรัฐศาสตร์ได้
5. ตลาดอนุพันธ์ (Derivatives Market)
สำหรับผู้ที่มีประสบการณ์และพร้อมรับความเสี่ยงสูง สามารถศึกษาการลงทุนในตลาดอนุพันธ์ เช่น:
- Forex (Foreign Exchange) — ตลาดซื้อขายคู่สกุลเงิน มีสภาพคล่องสูงที่สุดในโลก แนะนำให้ศึกษาจากคอร์สเทรด forex ก่อนเริ่มต้น
- Futures และ Options — ใช้สำหรับการ hedge หรือการเก็งกำไร
- CFD (Contract for Difference) — ช่วยให้เทรดได้หลากหลายสินทรัพย์ด้วยเงินน้อย แต่มี leverage ซึ่งเพิ่มทั้งกำไรและความเสี่ยง
ตลาดอนุพันธ์มีความเสี่ยงสูงมาก ควรลงทุนเฉพาะส่วนที่ยอมขาดทุนได้ และไม่ควรใช้ leverage เกิน 1:20 สำหรับผู้เริ่มต้น
หากสนใจเทรดทองคำในตลาด Forex สามารถศึกษาเพิ่มเติมจากforex ทองคำ เพื่อทำความเข้าใจเทคนิคและกลยุทธ์ที่เหมาะสม
ข้อควรระวังและการดูแลเงินลงทุนให้ได้ผลดี
แม้ว่าเงินเย็นจะให้อิสระในการลงทุนระยะยาว แต่ยังมีข้อควรระวังที่สำคัญหลายประการ ซึ่งจะช่วยให้การลงทุนของคุณเดินหน้าได้อย่างมั่นคงและยั่งยืน
1. ศึกษาข้อมูลและวิเคราะห์ความเสี่ยงอย่างรอบด้าน
ก่อนตัดสินใจลงทุนในสินทรัพย์ใด ๆ ควรทำความเข้าใจในรายละเอียดต่อไปนี้:
- ข้อมูลพื้นฐานของสินทรัพย์ — เช่น ฐานะการเงินของบริษัท ผลประกอบการย้อนหลัง แนวโน้มอุตสาหกรรม
- ปัจจัยเสี่ยง — เช่น ความผันผวนของราคา สภาพคล่อง ค่าธรรมเนียมที่เกี่ยวข้อง
- ข้อมูลจากแหล่งที่เชื่อถือได้ — เช่น งบการเงินจากตลาดหลักทรัพย์ รายงานวิเคราะห์จากสถาบันการเงิน บทความจากเว็บไซต์ที่มีความน่าเชื่อถือ
การศึกษาอย่างละเอียดช่วยลดโอกาสที่คุณจะตกเป็นเหยื่อของการหลอกลวงหรือตัดสินใจโดยอาศัยอารมณ์
2. ตั้งเป้าหมายการลงทุนให้ชัดเจน
เป้าหมายการลงทุนที่ชัดเจนจะช่วยให้คุณวัดผลและปรับพอร์ตได้เหมาะสม ประกอบด้วย:
- เป้าหมายผลตอบแทน — เช่น ต้องการผลตอบแทน 8% ต่อปี หรือเพิ่มเงินต้นเป็น 2 เท่าภายใน 10 ปี
- ระยะเวลา — เช่น ลงทุนระยะสั้น (1-3 ปี) ระยะกลาง (3-7 ปี) หรือระยะยาว (มากกว่า 7 ปี)
- วัตถุประสงค์ — เช่น เก็บเงินซื้อบ้าน สะสมเงินเกษียณ หรือสร้างรายได้พาสซีฟ
การมีเป้าหมายที่ชัดเจนช่วยให้คุณเลือกสินทรัพย์ที่เหมาะสมและไม่หวั่นไหวง่ายเมื่อตลาดผันผวน
3. บริหารความเสี่ยงให้เหมาะสม
การบริหารความเสี่ยงเป็นหัวใจสำคัญของการลงทุนที่ยั่งยืน โดยต้องคำนึงถึง:
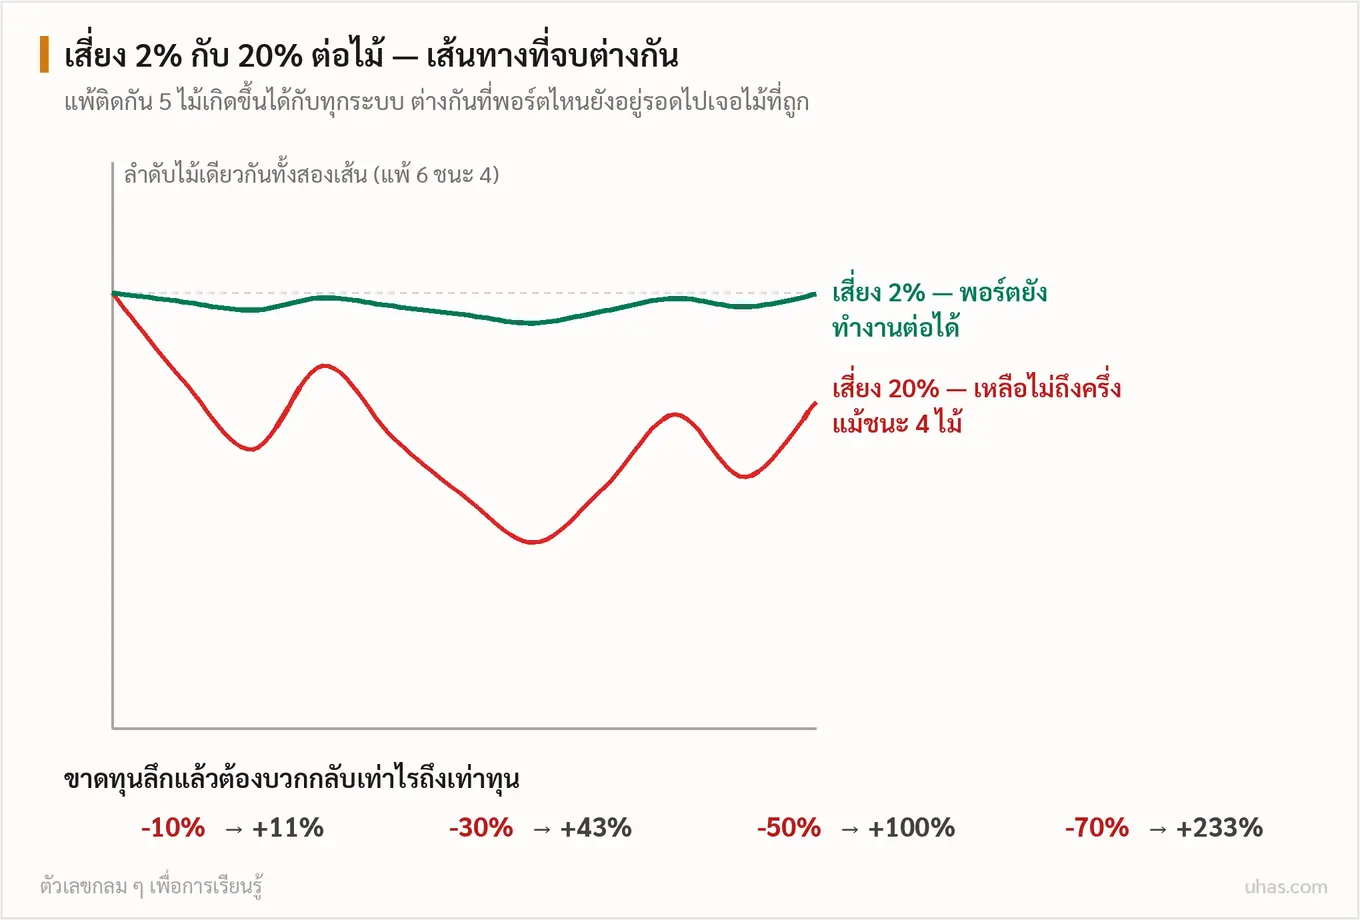
- ไม่ลงทุนเกินความสามารถ — ใช้เงินเย็นเท่านั้น อย่านำเงินกู้ยืมหรือเงินที่จำเป็นต้องใช้มาลงทุน
- ตั้ง Stop Loss — กำหนดระดับขาดทุนสูงสุดที่ยอมรับได้สำหรับแต่ละสินทรัพย์
- ทบทวนพอร์ตสม่ำเสมอ — อย่างน้อยทุก 6 เดือน เพื่อปรับสัดส่วนให้สอดคล้องกับสถานการณ์ตลาดและเป้าหมายของคุณ
การบริหารความเสี่ยงที่ดีช่วยให้คุณรอดพ้นจากภาวะตลาดร่วงได้ และยังคงมีเงินลงทุนในช่วงที่ตลาดฟื้นตัว
4. รักษาวินัยการลงทุน
วินัยเป็นสิ่งที่แยกนักลงทุนที่ประสบความสำเร็จออกจากผู้ที่ล้มเหลว หลักปฏ
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →