ทำความรู้จัก ก่อนเลือกลงทุน หุ้นกู้ คืออะไร
หุ้นกู้ คืออะไร? นักลงทุนมือใหม่ทั้งหลายอาจจะยังไม่รู้ แนะนำว่าให้เข้ามาหาข้อมูลอ่านได้ที่นี่ พร้อมเปรียบเทียบหุ้นกู้และหุ้นสามัญแตกต่างกันอย่างไร
ในยุคที่เงินเฟ้อพุ่งสูงและอัตราดอกเบี้ยผันผวน นักลงทุนจำนวนมากหันมาให้ความสนใจกับหุ้นกู้มากขึ้น เพราะเป็นตราสารหนี้ที่ให้ผลตอบแทนแน่นอนและมีความเสี่ยงต่ำกว่าหุ้นสามัญ บทความนี้จะพาคุณทำความเข้าใจหุ้นกู้ตั้งแต่พื้นฐาน ประเภทต่างๆ ข้อดี ความเสี่ยง และการเปรียบเทียบกับหุ้นสามัญ เพื่อให้คุณตัดสินใจลงทุนได้อย่างมีข้อมูล
สรุปสาระสำคัญ
- หุ้นกู้คือตราสารหนี้ที่บริษัทออกเพื่อระดมทุน ผู้ถืออยู่ในฐานะเจ้าหนี้ไม่ใช่เจ้าของ
- ผู้ลงทุนได้รับดอกเบี้ยงวดต่องวดและเงินต้นคืนเมื่อครบกำหนด เหมาะกับผู้รับความเสี่ยงต่ำ
- มี 5 ประเภทหลัก: ไม่ด้อยสิทธิ, ด้อยสิทธิ, มีหลักประกัน, ไม่มีหลักประกัน และแปลงสภาพ
- ข้อได้เปรียบคือความผันผวนต่ำกว่าหุ้นสามัญ แต่ยังมีความเสี่ยงจากการผิดนัดและอัตราดอกเบี้ย
- ควรตรวจสอบ Credit Rating อายุหุ้นกู้ และความสามารถชำระหนี้ของผู้ออกก่อนลงทุน
หุ้นกู้คืออะไร
หุ้นกู้คือตราสารหนี้ที่บริษัทเอกชนหรือหน่วยงานรัฐวิสาหกิจออกเพื่อระดมทุนจากนักลงทุน โดยนำเงินที่ได้ไปใช้ในกิจการต่างๆ เช่น ขยายกิจการ ลงทุนโครงการใหม่ หรือปรับโครงสร้างหนี้
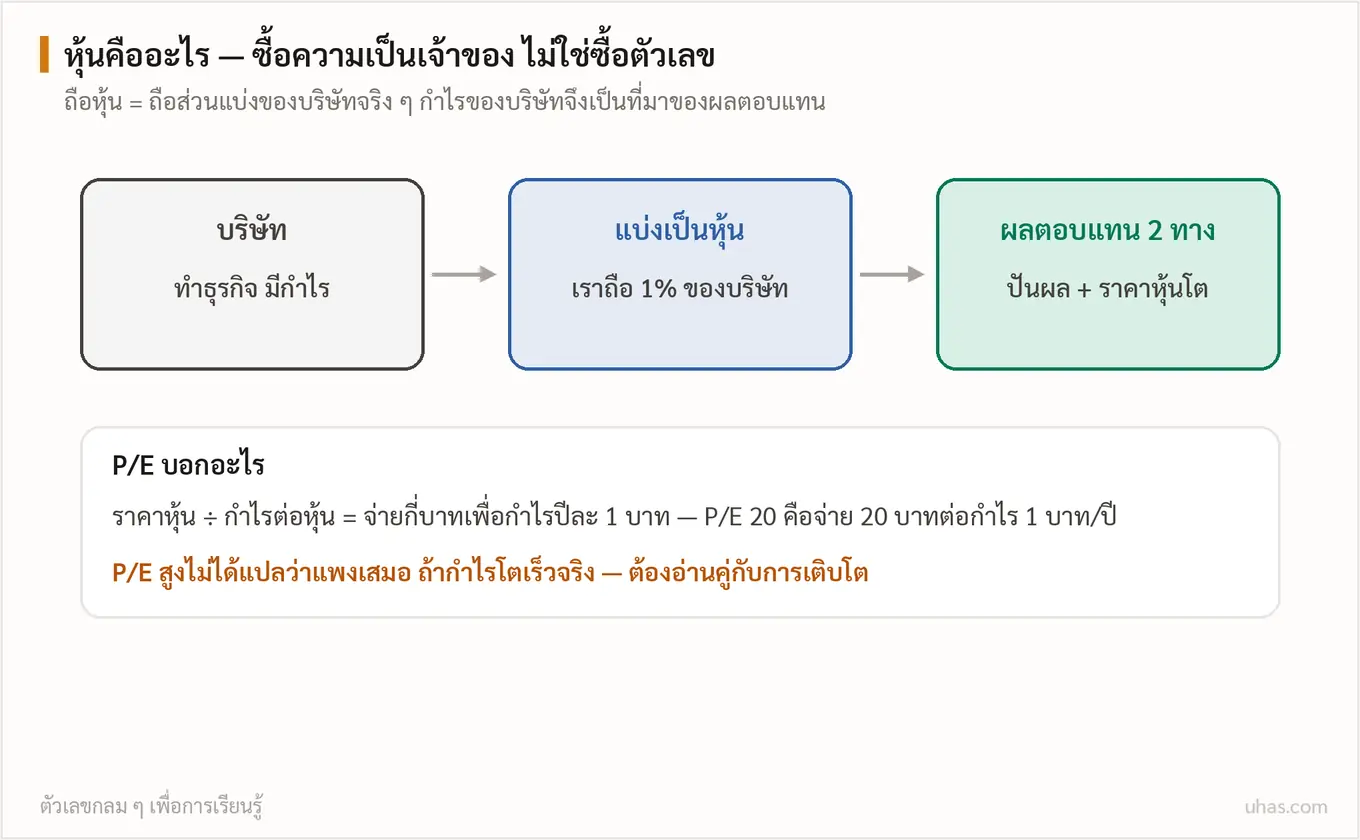
ในประเทศไทย หุ้นกู้มักมีราคาหน่วยละ 1,000.00 บาท โดยกำหนดจำนวนขั้นต่ำที่ 100,000.00 บาท (100 หน่วย) แต่อาจแตกต่างกันไปตามเงื่อนไขของแต่ละรุ่น เมื่อคุณซื้อหุ้นกู้ คุณอยู่ในสถานะ "เจ้าหนี้" ของบริษัท ไม่ใช่เจ้าของ คุณจะได้รับดอกเบี้ยตามอัตราที่กำหนดตลอดอายุหุ้นกู้ และเมื่อครบกำหนดจะได้รับเงินต้นคืนเต็มจำนวน
ความแตกต่างสำคัญระหว่างหุ้นกู้และหุ้นสามัญคือ เมื่อบริษัทล้มละลาย ผู้ถือหุ้นกู้มีสิทธิได้รับชำระหนี้ก่อนผู้ถือหุ้นสามัญ ทำให้หุ้นกู้มีความปลอดภัยสูงกว่า
ประเภทของหุ้นกู้ 5 แบบที่นักลงทุนควรรู้
การเข้าใจประเภทหุ้นกู้ช่วยให้คุณเลือกลงทุนได้ตรงกับความเสี่ยงที่รับได้ แต่ละประเภทมีลักษณะและระดับความปลอดภัยแตกต่างกัน
1. หุ้นกู้ไม่ด้อยสิทธิ (Senior Bond)
หุ้นกู้ประเภทนี้ให้ผู้ถือได้รับสิทธิในการชำระหนี้อันดับแรก ก่อนหุ้นกู้ประเภทอื่นและหุ้นทุนทั้งหมด หากบริษัทประสบปัญหาทางการเงินหรือล้มละลาย เป็นตัวเลือกที่มีความเสี่ยงต่ำที่สุดในกลุ่มหุ้นกู้ แต่ผลตอบแทนมักต่ำกว่าหุ้นกู้ประเภทอื่น
2. หุ้นกู้ด้อยสิทธิ (Subordinated Debenture)
ได้รับการชำระหนี้หลังหุ้นกู้ไม่ด้อยสิทธิ แต่ก่อนหุ้นสามัญ ด้วยความเสี่ยงที่สูงขึ้น ผู้ออกมักจ่ายอัตราดอกเบี้ยสูงกว่าเพื่อชดเชยความเสี่ยง เหมาะกับนักลงทุนที่ต้องการผลตอบแทนดีขึ้นและรับความเสี่ยงเพิ่มได้
3. หุ้นกู้มีหลักประกัน (Secured Bond)
มีสินทรัพย์ค้ำประกัน เช่น อสังหาริมทรัพย์ เครื่องจักร หรือสินทรัพย์อื่นของบริษัท หากผู้ออกผิดนัดชำระหนี้ ผู้ถือหุ้นกู้มีสิทธิในสินทรัพย์ที่ค้ำประกันเท่าเทียมกัน ความเสี่ยงต่ำกว่าหุ้นกู้ไม่มีหลักประกัน
4. หุ้นกู้ไม่มีหลักประกัน (Unsecured Bond)
ไม่มีสินทรัพย์ค้ำประกัน ผู้ถือต้องแบ่งเฉลี่ยเงินคืนกับเจ้าหนี้ไม่มีประกันรายอื่นๆ หากบริษัทล้มละลาย เนื่องจากความเสี่ยงสูงกว่า จึงมักได้อัตราดอกเบี้ยที่สูงขึ้นเพื่อชดเชย
5. หุ้นกู้แปลงสภาพ (Convertible Bond)
สามารถแปลงเป็นหุ้นสามัญของบริษัทได้ตามเงื่อนไขที่กำหนด เช่น ในช่วงเวลาที่กำหนด หรือเมื่อราคาหุ้นสามัญถึงระดับหนึ่ง ให้โอกาสรับผลตอบแทนจากการเพิ่มขึ้นของราคาหุ้น แต่อัตราดอกเบี้ยมักต่ำกว่าหุ้นกู้ทั่วไป
ยิ่งหุ้นกู้มีความเสี่ยงสูง อัตราดอกเบี้ยที่เสนอมักสูงขึ้นเพื่อดึงดูดนักลงทุน แต่อย่าเพิ่งรีบตัดสินใจเพราะดอกเบี้ยสูง ต้องดู Credit Rating และสุขภาพการเงินของผู้ออกด้วย
การลงทุนในหุ้นกู้เหมาะกับใคร
หุ้นกู้เป็นตัวเลือกที่ดีสำหรับนักลงทุนหลายกลุ่ม แต่มีเงื่อนไข เราแนะนำหุ้นกู้สำหรับคนที่:
- รับความเสี่ยงต่ำถึงปานกลาง — หากคุณไม่ต้องการความผันผวนของราคาหุ้นสามัญ หุ้นกู้ให้ผลตอบแทนที่คาดการณ์ได้ง่ายกว่า
- ต้องการกระแสเงินสดสม่ำเสมอ — การจ่ายดอกเบี้ยทุกงวด (โดยทั่วไป 6 เดือนหรือ 3 เดือนต่อครั้ง) เหมาะกับผู้ที่ต้องการรายได้ประจำ
- มีเงินลงทุนตั้งแต่ 100,000 บาทขึ้นไป — สำหรับผู้ที่มีเงินก้อนพอสมควร แต่ยังไม่พร้อมเสี่ยงกับตลาดหุ้นโดยตรง
- ต้องการกระจายพอร์ตโฟลิโอ — ช่วยลดความเสี่ยงรวมของพอร์ตการลงทุน โดยเฉพาะเมื่อรวมกับหุ้นสามัญหรือกองทุน
นักลงทุนมือใหม่สามารถใช้หุ้นกู้เป็นจุดเริ่มต้นเรียนรู้ตลาดทุน เพราะโครงสร้างเรียบง่ายและผลตอบแทนชัดเจน แต่จำไว้ว่า "ความเสี่ยงต่ำ" ไม่ใช่ "ไม่มีความเสี่ยง" — บริษัทที่ออกหุ้นกู้ยังสามารถล้มละลายได้
หุ้นกู้ vs หุ้นสามัญ ต่างกันอย่างไร
ความแตกต่างพื้นฐานระหว่างหุ้นกู้และหุ้นสามัญอยู่ที่สถานะของผู้ถือ:
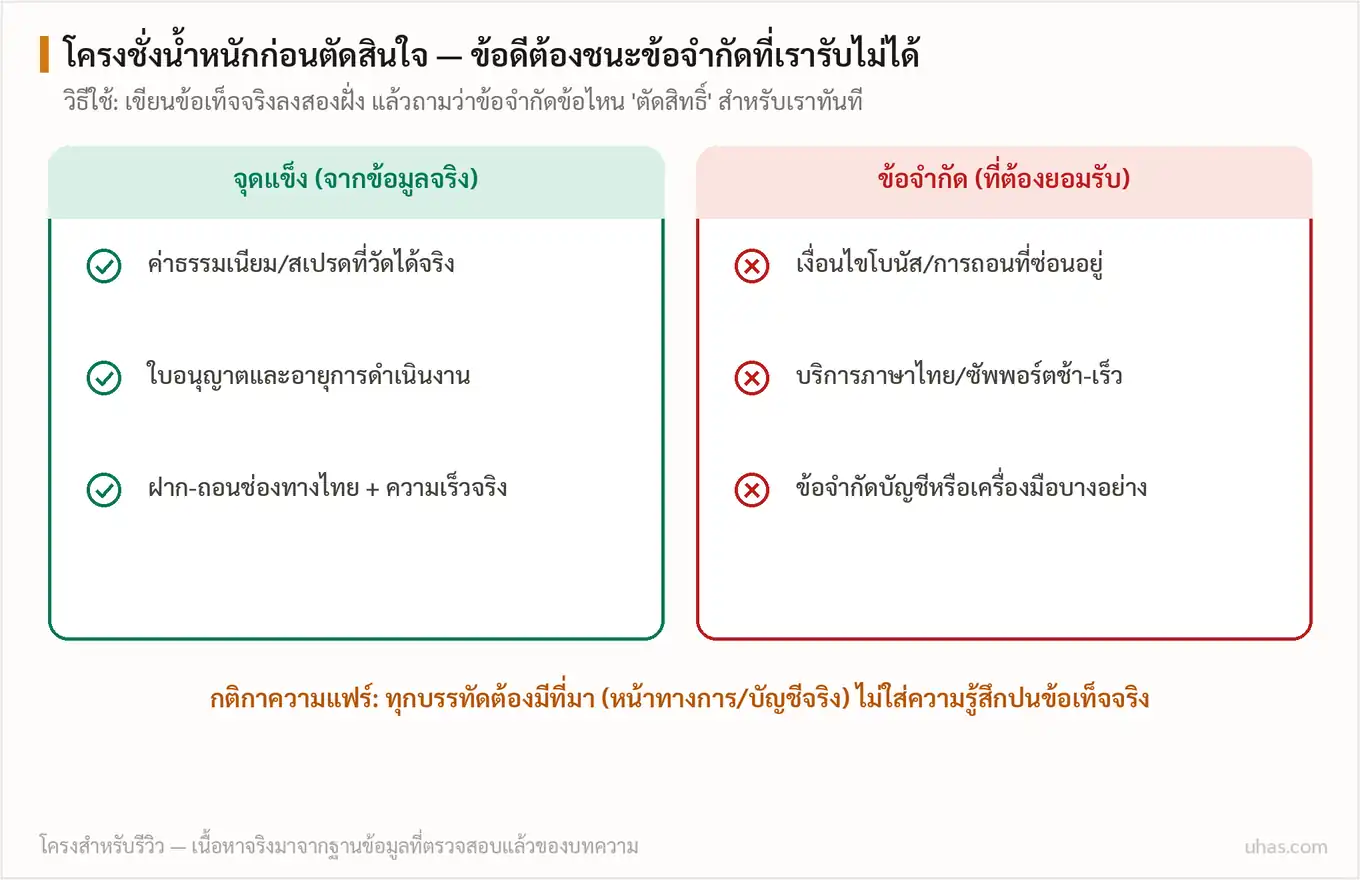
หุ้นกู้ — คุณคือเจ้าหนี้
- ได้รับดอกเบี้ยงวดต่องวด อัตราคงที่
- เมื่อครบกำหนดได้เงินต้นคืนเต็มจำนวน (ถ้าบริษัทไม่ผิดนัด)
- ไม่มีสิทธิออกเสียงในการบริหารบริษัท
- หากบริษัทล้มละลาย ได้รับชำระหนี้ก่อนผู้ถือหุ้นสามัญ
หุ้นสามัญ — คุณคือเจ้าของ
- รับส่วนแบ่งกำไร (เงินปันผล) ตามมติของบริษัท อาจได้หรือไม่ได้
- มีสิทธิออกเสียงในที่ประชุมผู้ถือหุ้น
- มีโอกาสรับผลตอบแทนจากการเพิ่มขึ้นของราคาหุ้น แต่ก็มีความเสี่ยงขาดทุนสูง
- หากบริษัทล้มละลาย จะได้รับชำระหนี้เป็นอันดับสุดท้าย (หลังเจ้าหนี้ทุกราย)
สรุปง่ายๆ: หุ้นกู้เหมาะกับคนที่ต้องการความมั่นคง หุ้นสามัญเหมาะกับคนที่ต้องการโอกาสเติบโตและพร้อมรับความเสี่ยง
หลายนักลงทุนถือทั้งหุ้นสามัญและหุ้นกู้ในพอร์ตเดียวกัน เพื่อสมดุลระหว่างการเติบโตและความมั่นคง เช่น 60% หุ้นสามัญ 40% หุ้นกู้และตราสารหนี้
ข้อดีของการลงทุนหุ้นกู้
หุ้นกู้มีจุดเด่นหลายประการที่ดึงดูดนักลงทุน โดยเฉพาะในช่วงที่ตลาดหุ้นผันผวนสูง:
- ความเสี่ยงต่ำกว่าหุ้นสามัญ — ราคาหุ้นกู้มีความผันผวนน้อย เพราะมูลค่าถูกกำหนดด้วยอัตราดอกเบี้ยและความน่าเชื่อถือของผู้ออก ไม่ใช่อารมณ์ตลาด
- ผลตอบแทนแน่นอน — ได้รับดอกเบี้ยตามกำหนดเวลา เช่น ทุก 3 หรือ 6 เดือน สามารถวางแผนกระแสเงินสดได้
- ความปลอดภัยสูง — โดยเฉพาะหุ้นกู้ที่มี Credit Rating ดี (AAA, AA) โอกาสได้เงินต้นคืนครบสูงมาก
- กระจายความเสี่ยงในพอร์ต — เมื่อรวมกับหุ้นสามัญ ช่วยลดความผันผวนของพอร์ตโฟลิโอโดยรวม
- สภาพคล่องในตลาดรอง — สามารถซื้อขายหุ้นกู้ผ่านตลาดรองก่อนครบกำหนดได้ หากต้องการเงินด่วน (แม้อาจได้ราคาที่เปลี่ยนแปลงไปตามสภาวะตลาด)
- ภาษีอาจต่ำกว่า — ดอกเบี้ยหุ้นกู้บางประเภทมีการหักภาษี ณ ที่จ่าย 15% (หุ้นกู้ทั่วไป) ซึ่งอาจคุ้มกว่าเงินฝากที่หัก 15% เช่นกัน แต่มีผลตอบแทนสูงกว่า
- เริ่มต้นได้ไม่สูงเกินไป — แม้จะต้องใช้เงินขั้นต่ำ 100,000 บาท แต่เทียบกับการลงทุนตราสารหนี้อื่นๆ ถือว่าเข้าถึงได้
ศัพท์สำคัญที่ต้องรู้ก่อนลงทุนหุ้นกู้
อายุหุ้นกู้ (Duration)
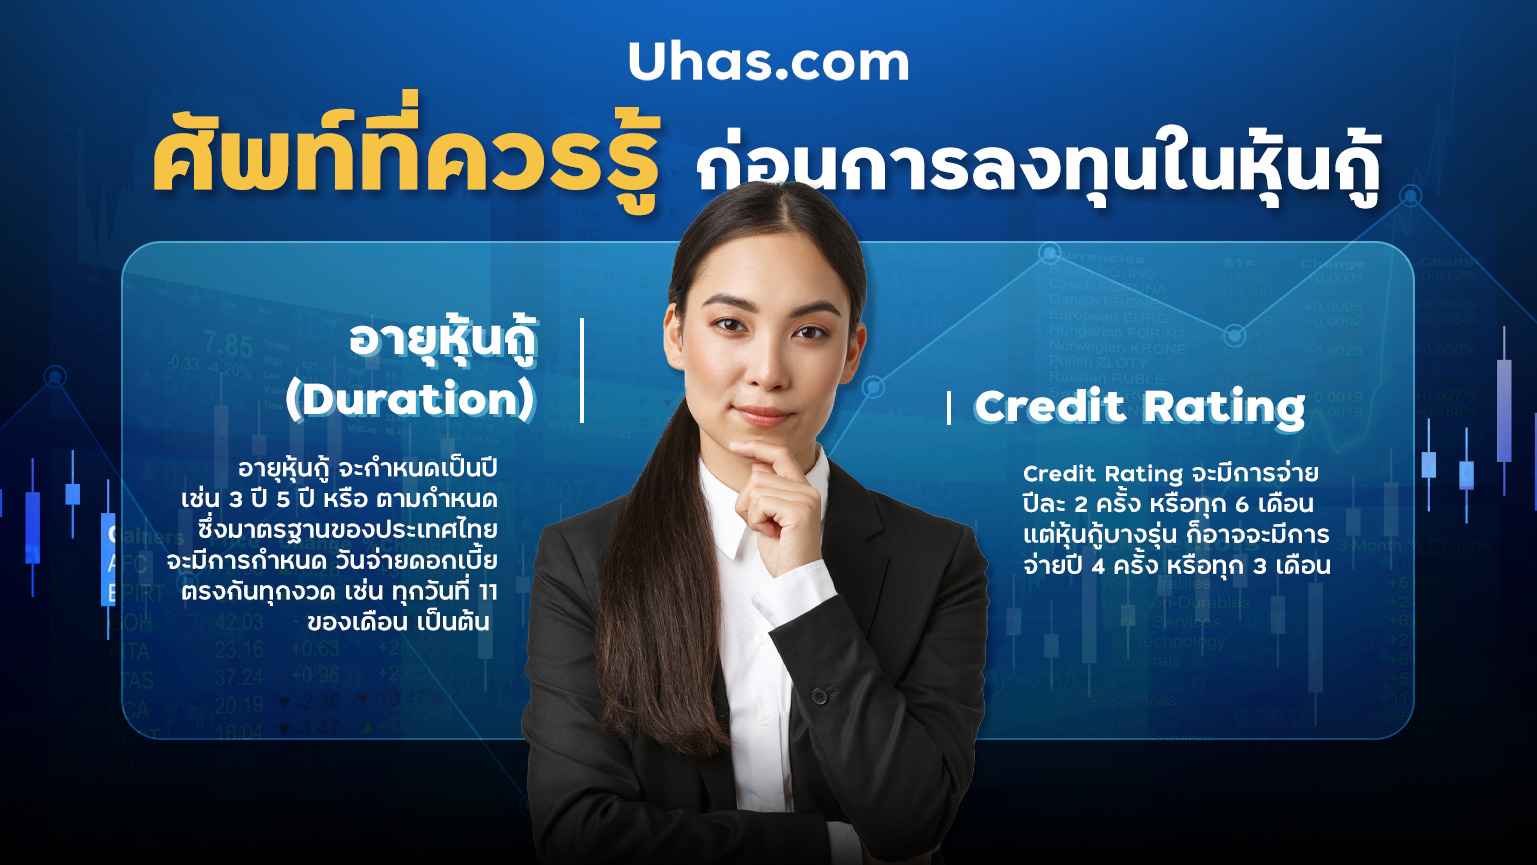
อายุหุ้นกู้คือระยะเวลาตั้งแต่วันออกจนถึงวันครบกำหนดไถ่ถอน โดยทั่วไปอยู่ระหว่าง 1-10 ปี เช่น 3 ปี 5 ปี หรือ 7 ปี ในประเทศไทย การจ่ายดอกเบี้ยมักกำหนดตรงกันทุกงวด เช่น ทุกวันที่ 11 หรือวันที่ 25 ของเดือน
อายุหุ้นกู้มีผลต่อความเสี่ยงจากอัตราดอกเบี้ย: หุ้นกู้อายุยาวมีความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยในตลาดมากกว่า หากอัตราดอกเบี้ยขาขึ้น ราคาหุ้นกู้อายุยาวจะลดลงมากกว่าหุ้นกู้อายุสั้น
Credit Rating คืออะไร
Credit Rating คือการประเมินความสามารถในการชำระหนี้ของผู้ออกหุ้นกู้ โดยสถาบันจัดอันดับความน่าเชื่อถือ เช่น TRIS Rating หรือ Fitch Ratings ในประเทศไทย
ระดับ Rating ที่พบบ่อย:
- AAA — ความน่าเชื่อถือสูงสุด ความเสี่ยงต่ำมาก
- AA — ความน่าเชื่อถือสูง มีความเสี่ยงต่ำ
- A — ความน่าเชื่อถือปานกลางถึงสูง
- BBB — ความน่าเชื่อถือปานกลาง เริ่มมีความเสี่ยงเพิ่มขึ้น
- BB และต่ำกว่า — เข้าเกณฑ์ "Junk Bond" ความเสี่ยงสูงมาก
ยิ่ง Rating ต่ำ อัตราดอกเบี้ยที่เสนอยิ่งสูง เพื่อชดเชยความเสี่ยงที่เพิ่มขึ้น แต่ไม่ได้หมายความว่าคุ้มค่าเสมอไป — หากบริษัทล้มละลาย คุณอาจสูญเงินทุนทั้งหมด
งวดการจ่ายดอกเบี้ย (Coupon Payment)
การจ่ายดอกเบี้ยส่วนใหญ่จะจ่าย ปีละ 2 ครั้ง (ทุก 6 เดือน) หรือ ปีละ 4 ครั้ง (ทุก 3 เดือน) ขึ้นอยู่กับเงื่อนไขของหุ้นกู้แต่ละรุ่น อัตราดอกเบี้ยส่วนใหญ่เป็น "Fixed Rate" (อัตราคงที่) แต่บางรุ่นอาจใช้ "Floating Rate" (อัตราลอยตัว) ที่ปรับตามอัตราตลาดอ้างอิง
ตัวอย่าง: หุ้นกู้ 1,000,000 บาท อัตราดอกเบี้ย 4.50% ต่อปี จ่ายทุก 6 เดือน จะได้ดอกเบี้ยงวดละ 22,500 บาท (1,000,000 × 4.50% ÷ 2)
อย่าลืมตรวจสอบวันจ่ายดอกเบี้ยล่าสุด (Last Coupon Date) เพราะหากคุณซื้อหุ้นกู้หลังจากวันกำหนด จะไม่ได้รับดอกเบี้ยงวดนั้น ต้องรอถึงงวดถัดไป
ความเสี่ยงที่ต้องรู้ก่อนลงทุนหุ้นกู้
แม้หุ้นกู้จะมีความปลอดภัยสูงกว่าหุ้นสามัญ แต่ไม่ใช่การลงทุนที่ปราศจากความเสี่ยง นักลงทุนควรเข้าใจความเสี่ยงเหล่านี้ก่อนตัดสินใจ:
1. ความเสี่ยงจากการผิดนัดชำระหนี้ (Default Risk)
หากบริษัทที่ออกหุ้นกู้ประสบปัญหาทางการเงิน อาจไม่สามารถจ่ายดอกเบี้ยหรือคืนเงินต้นได้ตามกำหนด ยิ่งบริษัทมี Credit Rating ต่ำ ความเสี่ยงนี้ยิ่งสูง การตรวจสอบสุขภาพการเงินของบริษัทและการติดตามข่าวสารอย่างสม่ำเสมอจึงสำคัญ
2. ความเสี่ยงจากอัตราดอกเบี้ย (Interest Rate Risk)
เมื่ออัตราดอกเบี้ยในตลาดเพิ่มขึ้น ราคาหุ้นกู้ที่มีอยู่จะลดลง เพราะนักลงทุนสามารถหาหุ้นกู้ใหม่ที่ให้ผลตอบแทนสูงกว่าได้ หากคุณต้องการขายหุ้นกู้ก่อนครบกำหนดในช่วงที่อัตราดอกเบี้ยขาขึ้น อาจได้ราคาต่ำกว่ามูลค่าที่ซื้อมา
3. ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk)
แม้หุ้นกู้จะซื้อขายได้ในตลาดรอง แต่บางรุ่นอาจมีผู้ซื้อน้อย ทำให้ยากในการขายด่วนหรือต้องขายในราคาต่ำกว่าที่ควรจะเป็น โดยเฉพาะหุ้นกู้ของบริษัทขนาดเล็กหรือ Credit Rating ต่ำ
4. ความเสี่ยงจากเศรษฐกิจและการเมือง
วิกฤตเศรษฐกิจ การเปลี่ยนแปลงนโยบายของรัฐบาล หรือความไม่แน่นอนทางการเมือง อาจส่งผลกระทบต่อความสามารถชำระหนี้ของบริษัท ยิ่งลงทุนในหุ้นกู้ที่ออกโดยบริษัทในอุตสาหกรรมที่อ่อนไหวต่อนโยบาย (เช่น พลังงาน สาธารณูปโภค) ความเสี่ยงนี้ยิ่งเด่นชัด
5. ความเสี่ยงจากการไถ่ถอนก่อนกำหนด (Call Risk)
หุ้นกู้บางรุ่นมีเงื่อนไขให้บริษัทสามารถไถ่ถอนก่อนครบกำหนดได้ (Callable Bond) หากอัตราดอกเบี้ยในตลาดลดลง บริษัทอาจไถ่ถอนหุ้นกู้เพื่อออกหุ้นกู้ใหม่ที่ต้นทุนต่ำกว่า ซึ่งทำให้คุณสูญเสียโอกาสได้รับดอกเบี้ยสูงต่อไป
การกระจายการลงทุนเป็นหลักป้องกันที่ดีที่สุด — ไม่ควรลงทุนหุ้นกู้เพียงรุ่นเดียวหรือบริษัทเดียว แนะนำให้แบ่งเงินลงทุนไปหลายบริษัท หลายอุตสาหกรรม และหลาก Credit Rating
วิธีเลือกหุ้นกู้ที่เหมาะกับคุณ
การเลือกหุ้นกู้ไม่ใช่แค่มองแต่อัตราดอกเบี้ยสูงสุด ต้องพิจารณาปัจจัยหลายอย่างร่วมกัน:
- ตรวจสอบ Credit Rating — เลือกหุ้นกู้ที่มี Rating อย่างน้อย A ขึ้นไป หากคุณต้องการความเสี่ยงต่ำ หร
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →