Tracking Error คืออะไร ข้อควรรู้ก่อนเลือกกองทุนรวม
ค่า Tracking Error คือ สิ่งที่จำเป็นที่จะต้องรู้ก่อนการเลือกลงทุนในกองทุนรวม เพราะสามารถแยกประเภท และวิธีการลงทุนในแต่ละรูปแบบได้
การเลือกลงทุนในกองทุนรวมดัชนีไม่ใช่แค่ดูผลตอบแทนอย่างเดียว — คุณต้องรู้ว่ากองทุนนั้นสามารถติดตามดัชนีอ้างอิงได้แม่นยำแค่ไหน ค่า Tracking Error (TE) คือเครื่องมือสำคัญที่จะช่วยให้คุณประเมินความสามารถนี้ได้อย่างชัดเจน และตัดสินใจเลือกกองทุนที่เหมาะสมกับเป้าหมายการลงทุนของคุณ
สรุปสาระสำคัญ
- Tracking Error วัดระดับความแตกต่างระหว่างผลตอบแทนของกองทุนกับดัชนีอ้างอิง
- ค่า TE ต่ำ = กองทุนติดตามดัชนีได้แม่นยำ เหมาะกับนักลงทุน Passive
- ค่า TE สูง = กองทุนมีการบริหารจัดการเชิงรุก อาจมีทั้งโอกาสและความเสี่ยงสูงกว่า
- ควรเปรียบเทียบ TE ของกองทุนประเภทเดียวกันในช่วงเวลาอย่างน้อย 1-3 ปี
Tracking Error คืออะไร
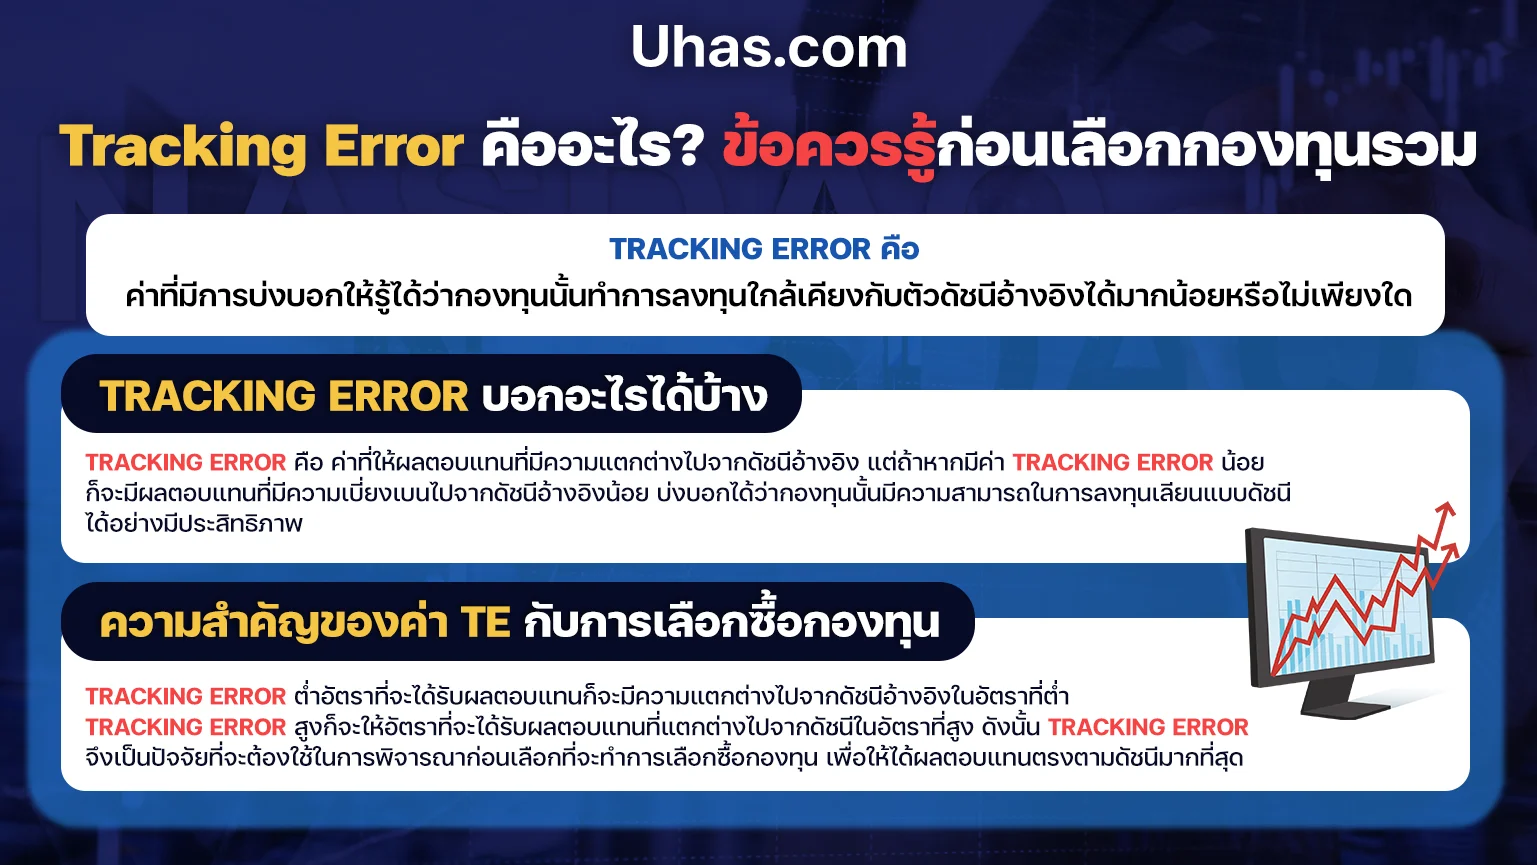
Tracking Error (TE) คือค่าเบี่ยงเบนมาตรฐาน (Standard Deviation) ของผลต่างระหว่างผลตอบแทนของกองทุนกับผลตอบแทนของดัชนีอ้างอิง วัดเป็นเปอร์เซ็นต์ต่อปี โดยใช้ข้อมูลย้อนหลังในช่วงเวลาหนึ่ง
ตัวอย่างการคำนวณ: สมมติดัชนี SET 50 ให้ผลตอบแทน 15.00% ในปีที่ผ่านมา
- กองทุน D ให้ผลตอบแทน 17.00% → ส่วนต่าง +2.00%
- กองทุน E ให้ผลตอบแทน 22.00% → ส่วนต่าง +7.00%
ถ้าคำนวณความผันผวนของส่วนต่างนี้ตลอดทั้งปี (รายเดือนหรือรายวัน) กองทุน D จะมีค่า TE ต่ำกว่า เพราะผลตอบแทนเคลื่อนไหวใกล้เคียงกับดัชนีมากกว่า กองทุน E ซึ่งหมายความว่ากองทุน D เลียนแบบดัชนี SET 50 ได้แม่นยำกว่า
หมายเหตุ: Tracking Error ไม่ได้บอกว่ากองทุนให้ผลตอบแทนสูงหรือต่ำ แต่บอกว่า "แม่นยำ" หรือ "เบี่ยงเบน" จากดัชนีแค่ไหน
ค่า Tracking Error บอกอะไรเราได้บ้าง
TE ต่ำ (0.10% - 0.50%)
กองทุนติดตามดัชนีได้แม่นยำมาก เหมาะสำหรับนักลงทุนที่ต้องการ:
- ผลตอบแทนใกล้เคียงกับตลาดโดยรวม (Market Return)
- ค่าธรรมเนียมต่ำ เพราะใช้กลยุทธ์ Passive
- ความผันผวนต่ำ ไม่ต้องการความเสี่ยงจากการตัดสินใจของผู้จัดการกองทุน
ตัวอย่าง: กองทุน Index Fund ทั่วไป เช่น SCBSET50 หรือ KTAM SET50 มักมี TE ต่ำกว่า 0.30%
TE ปานกลาง (0.50% - 2.00%)
กองทุนมีการบริหารแบบ Enhanced Index หรือ Semi-Active — ยังคงใช้ดัชนีเป็นแกนหลัก แต่มีการปรับพอร์ตเล็กน้อยเพื่อเพิ่มผลตอบแทน
TE สูง (มากกว่า 2.00%)
กองทุนมีการบริหารจัดการเชิงรุก (Active Management) — ผู้จัดการกองทุนพยายามเอาชนะตลาด ซึ่งอาจให้ผลตอบแทนสูงกว่าดัชนี แต่ก็มีความเสี่ยงที่จะต่ำกว่าเช่นกัน
ข้อควรระวัง: ถ้ากองทุนอ้างว่าเป็น "Index Fund" แต่มี TE สูงกว่า 1.00% ควรตรวจสอบว่ามีต้นทุนซ่อนเร้น (Hidden Cost) หรือกลยุทธ์การลงทุนที่ไม่สอดคล้องกับดัชนี
ทำไม Tracking Error จึงสำคัญกับการเลือกซื้อกองทุน
1. ช่วยคัดกรองกองทุนที่ไม่มีประสิทธิภาพ
ถ้าคุณลงทุนในกองทุนดัชนีเพื่อต้องการผลตอบแทนตามตลาด แต่กองทุนมี TE สูงและให้ผลตอบแทนต่ำกว่าดัชนี นั่นแปลว่าคุณจ่ายค่าธรรมเนียมเพื่อผลลัพธ์ที่แย่กว่าการซื้อดัชนีโดยตรง
2. เปรียบเทียบกองทุนในกลุ่มเดียวกันได้แม่นยำ
สมมติคุณเปรียบเทียบกองทุนดัชนี SET 50 จาก 3 บริษัท:
| กองทุน | ผลตอบแทน 1 ปี | Tracking Error | ค่าธรรมเนียม/ปี |
|---|---|---|---|
| กองทุน A | 14.80% | 0.25% | 0.20% |
| กองทุน B | 15.10% | 0.80% | 0.35% |
| กองทุน C | 14.50% | 1.20% | 0.50% |
ดัชนี SET 50 ให้ผลตอบแทน 15.00%
การวิเคราะห์:
- กองทุน A มี TE ต่ำที่สุด (0.25%) และค่าธรรมเนียมต่ำ → เหมาะสำหรับนักลงทุนระยะยาว
- กองทุน B มีผลตอบแทนสูงกว่าดัชนี แต่ TE สูง → อาจมีการบริหารแบบ Active ซ่อนอยู่
- กองทุน C มี TE สูงและค่าธรรมเนียมสูง → ไม่คุ้มค่าสำหรับกองทุนดัชนี
3. ควบคุมความเสี่ยงของพอร์ตการลงทุน
ถ้าคุณวางแผนพอร์ตแบบ 60% หุ้น / 40% พันธบัตร โดยใช้กองทุนดัชนี คุณต้องการให้ส่วน "หุ้น" เคลื่อนไหวตามดัชนีหุ้นจริงๆ ไม่ใช่เบี่ยงเบนไปมา ถ้า TE สูง การควบคุมความเสี่ยงของพอร์ตรวมจะยากขึ้น
เคล็ดลับการเลือก: สำหรับนักลงทุนทั่วไป เลือกกองทุนดัชนีที่มี TE ต่ำกว่า 0.50% และค่าธรรมเนียมต่ำกว่า 0.30% ต่อปี เพื่อให้ได้ผลตอบแทนใกล้เคียงตลาดมากที่สุดในระยะยาว
วิธีตรวจสอบค่า Tracking Error ของกองทุน
1. Fact Sheet และ Fund Prospectus
บริษัทจัดการกองทุนส่วนใหญ่จะเปิดเผยค่า TE ใน Fact Sheet รายเดือน (ส่วน "Fund Performance" หรือ "Risk Measures") หรือใน Prospectus ในส่วนของ "Investment Risks"
2. เว็บไซต์ตลาดหลักทรัพย์แห่งประเทศไทย
ค้นหากองทุนที่ www.set.or.th/fund ในส่วน "ข้อมูลกองทุนรวม" → เลือกกองทุน → ดูที่ "ข้อมูลประสิทธิภาพ"
3. คำนวณเองจากข้อมูล NAV ย้อนหลัง
ถ้าบริษัทไม่เปิดเผย TE คุณสามารถประมาณเองได้:
- ดาวน์โหลด NAV รายวันของกองทุน 1 ปี
- ดาวน์โหลดค่าดัชนีอ้างอิงในช่วงเดียวกัน
- คำนวณ % ผลตอบแทนรายวัน (Daily Return) ของทั้งสองชุดข้อมูล
- หาส่วนต่าง (Difference) แต่ละวัน
- คำนวณ Standard Deviation ของส่วนต่าง → ได้ค่า TE (ปรับเป็นรายปีด้วยการคูณ √252)
สูตรคร่าวๆ: TE = STDEV(ผลตอบแทนกองทุน - ผลตอบแทนดัชนี) × √252
กรณีศึกษา: การเลือกกองทุนดัชนี SET 50
สมมติคุณมีเงิน 100,000 บาท ต้องการลงทุนใน SET 50 เป็นเวลา 5 ปี
ข้อมูลกองทุน 3 กอง:
- กองทุน X: TE = 0.20%, ค่าธรรมเนียม 0.15%/ปี
- กองทุน Y: TE = 0.60%, ค่าธรรมเนียม 0.40%/ปี
- กองทุน Z: TE = 1.50%, ค่าธรรมเนียม 0.70%/ปี
สมมติ SET 50 ให้ผลตอบแทนเฉลี่ย 8.00% ต่อปี
ผลลัพธ์โดยประมาณหลัง 5 ปี:
- กองทุน X: ~147,000 บาท (ผลตอบแทนหลังหักค่าธรรมเนียม ≈ 7.85%/ปี)
- กองทุน Y: ~144,500 บาท (ผลตอบแทน ≈ 7.60%/ปี เพราะ TE และค่าธรรมเนียมกัดกินผลตอบแทน)
- กองทุน Z: ~139,000 บาท (ผลตอบแทน ≈ 6.80%/ปี)
ข้อสรุป: กองทุน X ที่มี TE ต่ำจะทำให้คุณได้เงินมากกว่า 8,000 บาทเมื่อเทียบกับกองทุน Z ในระยะเวลา 5 ปี — เพียงแค่เลือกกองทุนที่มีประสิทธิภาพในการติดตามดัชนี
ข้อควรระวังเมื่อใช้ค่า Tracking Error
1. TE ต่ำเกินไปอาจเป็นสัญญาณผิดปกติ
ถ้ากองทุนมี TE ใกล้ 0.00% แบบผิดธรรมชาติ อาจเป็นเพราะ:
- ข้อมูลไม่ครบ (คำนวณจากช่วงเวลาสั้นเกินไป)
- กองทุนลงทุนใน Derivatives เพื่อ "ล็อค" ผลตอบแทนให้ตรงกับดัชนี ซึ่งอาจมีต้นทุนซ่อนเร้น
2. TE ควรดูร่วมกับค่า Alpha และ Sharpe Ratio
- Alpha บอกว่ากองทุนให้ผลตอบแทนเกินหรือต่ำกว่าดัชนี (หลังปรับความเสี่ยง)
- Sharpe Ratio บอกว่าผลตอบแทนต่อหน่วยความเสี่ยงคุ้มค่าหรือไม่
ตัวอย่าง: กองทุนที่ TE สูงแต่ Alpha เป็นบวกต่อเนื่อง = ผู้จัดการกองทุนมีความสามารถเอาชนะตลาดได้จริง
3. ดูข้อมูลย้อนหลังอย่างน้อย 1-3 ปี
TE ที่คำนวณจากข้อมูล 1-3 เดือน อาจไม่สะท้อนพฤติกรรมจริงของกองทุน ควรดูข้อมูลย้อนหลังอย่างน้อย 1 ปี หรือ 3 ปีจะดีกว่า
คำถามที่พบบ่อย (FAQ)
Tracking Error ต่ำกว่า 0.50% ถือว่าดีหรือไม่?
ใช่ สำหรับกองทุนดัชนีทั่วไป ค่า TE ต่ำกว่า 0.50% ถือว่าดีมาก แสดงว่ากองทุนสามารถจำลองดัชนีได้แม่นยำและมีต้นทุนการบริหารต่ำ
TE กับ Standard Deviation ต่างกันอย่างไร?
Standard Deviation (SD) วัดความผันผวนของผลตอบแทนกองทุนเมื่อเทียบกับค่าเฉลี่ยของตัวเอง ในขณะที่ TE วัดความผันผวนของผลตอบแทนกองทุนเมื่อเทียบกับดัชนีอ้างอิง — กองทุนอาจมี SD สูง (เพราะลงทุนในหุ้นผันผวน) แต่ TE ต่ำ (เพราะเคลื่อนไหวสอดคล้องกับดัชนีหุ้นผันผวนนั้นๆ)
กองทุน ETF มี TE ต่ำกว่ากองทุนรวมดัชนีทั่วไปหรือไม่?
โดยทั่วไปใช่ เพราะ ETF มักมีโครงสร้างที่ซื้อขายหุ้นในตะกร้าดัชนีโดยตรง (Physical Replication) ทำให้ติดตามดัชนีได้แม่นยำกว่า และมีค่าธรรมเนียมต่ำกว่า กองทุนรวมดัชนีบางกองอาจใช้วิธี Sampling (ซื้อหุ้นบางตัวแทนทั้งดัชนี) ซึ่งทำให้ TE สูงขึ้น
ถ้ากองทุนให้ผลตอบแทนสูงกว่าดัชนี แต่ TE สูง ควรเลือกหรือไม่?
ขึ้นอยู่กับวัตถุประสงค์ ถ้าคุณต้องการผลตอบแทนตามตลาดและควบคุมความเสี่ยง ควรเลือกกองทุน TE ต่ำ แต่ถ้ายอมรับความเสี่ยงสูงเพื่อโอกาสผลตอบแทนสูงกว่าตลาด กองทุน Active (ที่มี TE สูง) อาจเหมาะกว่า — แต่อย่าลืมว่าผลตอบแทนในอดีตไม่รับประกันอนาคต
ค่า TE เปลี่ยนแปลงได้หรือไม่?
ได้ TE สามารถเปลี่ยนแปลงตามเวลา โดยเฉพาะถ้ากองทุนเปลี่ยนกลยุทธ์การลงทุน เปลี่ยนผู้จัดการกองทุน หรือมีการปรับองค์ประกอบดัชนีอ้างอิง ดังนั้นควรติดตามค่า TE อย่างสม่ำเสมอ อย่างน้อยทุก 6-12 เดือน
สำหรับนักลงทุนที่ต้องการเรียนรู้เพิ่มเติมเกี่ยวกับการวิเคราะห์กองทุนและสินทรัพย์อื่นๆ Uhas มีคอร์สเรียนครอบคลุมตั้งแต่พื้นฐานการลงทุนไปจนถึงการเทรด Forex และทองคำ เข้าศึกษาได้ที่ คอร์สเรียน Forex เบื้องต้น พร้อมเครื่องมือวิเคราะห์และตัวอย่างการใช้งานจริง
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →