ลงทุนอะไรดี ให้ชนะเงินเฟ้อ? ฉบับ 2022
ลงทุนอะไรดี ให้ชนะเงินเฟ้อ? ฉบับ 2022 การที่ข้าวของราคาแพงขึ้นหรือเงินจำนวนเท่าเดิมแต่ซื้อของได้น้อยลง เป็นผลมาจาก “เงินเฟ้อ”
เมื่อราคาข้าวของพุ่งขึ้นแต่เงินเดือนค่อยๆ เพิ่ม นั่นคือสัญญาณที่บอกว่าเงินเฟ้อกำลังกัดกร่อนกำลังซื้อของคุณ การฝากเงินไว้กับธนาคารอย่างเดียวไม่พอแล้ว เพราะดอกเบี้ยเงินฝาก 0.50-1.50% ต่อปีแทบไม่สามารถชดเชยอัตราเงินเฟ้อที่ 2-6% ได้เลย บทความนี้รวม 6 ช่องทางการลงทุนที่มีศักยภาพชนะเงินเฟ้อในระยะยาว พร้อมข้อควรระวังที่นักลงทุนต้องรู้ก่อนลงมือ
สรุปสาระสำคัญ
- ทองคำและอสังหาริมทรัพย์เป็นสินทรัพย์ที่มีมูลค่าในตัว มักปรับราคาตามเงินเฟ้อ
- ตราสารหนี้ลอยตัวและ TIPS ช่วยปรับอัตราผลตอบแทนให้ทันภาวะเงินเฟ้อโดยอัตโนมัติ
- หุ้นปันผลสูงสม่ำเสมอสามารถให้ผลตอบแทนเกินอัตราเงินเฟ้อในระยะยาว
- Cryptocurrency มีโอกาสชนะเงินเฟ้อแต่ผันผวนสูงมาก ไม่เหมาะกับนักลงทุนทุกคน
- การกระจายพอร์ตไปหลายสินทรัพย์ช่วยลดความเสี่ยงจากความผันผวนของตลาดใดตลาดหนึ่ง
ทำไมต้องลงทุนเพื่อชนะเงินเฟ้อ?
เงินเฟ้อคือการที่ราคาสินค้าและบริการโดยรวมสูงขึ้นเรื่อยๆ ทำให้เงิน 1,000 บาทในวันนี้ซื้อของได้น้อยกว่า 1,000 บาทเมื่อ 5 ปีก่อน ธนาคารกลางส่วนใหญ่ตั้งเป้าเงินเฟ้อที่ 2.00-3.00% ต่อปี แต่ในช่วงวิกฤต (เช่น ปี 2022) อัตราเงินเฟ้อในหลายประเทศพุ่งสูงถึง 6-10%
หากเราฝากเงินไว้กับธนาคารที่ให้ดอกเบี้ย 1.00% แต่เงินเฟ้อ 3.00% เราจะสูญเสียกำลังซื้อ 2.00% ทุกปี ดังนั้น การลงทุนในสินทรัพย์ที่สร้างผลตอบแทนสูงกว่าอัตราเงินเฟ้อจึงเป็นวิธีเดียวที่จะรักษาและเพิ่มมูลค่าเงินในระยะยาว
1. ทองคำ — สินทรัพย์ปลอดภัยที่เคลื่อนไหวตามเงินเฟ้อ
ทองคำเป็นสินทรัพย์ที่มีมูลค่าในตัว (intrinsic value) และถูกนำมาใช้เป็นเครื่องมือป้องกันเงินเฟ้อมาหลายศตวรรษ ข้อมูลย้อนหลังแสดงให้เห็นว่าราคาทองคำมักปรับตัวขึ้นในช่วงที่เงินเฟ้อสูง เช่น ในปี 2021-2022 เมื่ออัตราเงินเฟ้อสหรัฐพุ่งจาก 1.40% เป็น 9.10% ราคาทองคำปรับตัวจาก 1,800 ดอลลาร์ต่อออนซ์เป็นกว่า 2,000 ดอลลาร์
วิธีลงทุนในทองคำ
ทองคำแท่ง — ซื้อจากร้านทองหรือธนาคาร มีต้นทุนเพิ่มเติมในการเก็บรักษาและประกัน ค่าส่วนต่างระหว่างราคารับซื้อ-ขายอยู่ที่ 50-200 บาทต่อบาท
กองทุนรวมทองคำ (Gold ETF) — เช่น KFGOLD, SCBGOLD ไม่ต้องเก็บแท่งทองไว้เอง ซื้อขายง่ายผ่านบัญชีหลักทรัพย์ ค่าธรรมเนียมรายปี 0.50-0.80%
Gold Spot/Futures — เทรดราคาทองคำผ่านโบรกเกอร์ Forex หรือ CFD เหมาะกับนักเทรดระยะสั้น สามารถใช้ Leverage แต่มีความเสี่ยงสูง
ทองคำผันผวนสูงในระยะสั้น อาจลดลง 10-20% ภายในไม่กี่เดือน เหมาะเป็นส่วนหนึ่งของพอร์ตการลงทุน (5-15%) ไม่ควรทุ่มเงินออมทั้งหมด
2. อสังหาริมทรัพย์ — สินทรัพย์ที่สร้างรายได้ประจำ
ราคาที่ดินและอาคารมักเพิ่มขึ้นตามเงินเฟ้อ และหากคุณปล่อยเช่า ก็จะได้รายได้ประจำจากค่าเช่าที่สามารถปรับตามภาวะเศรษฐกิจ การศึกษาโดยสถาบันเทคโนโลยีแมสซาชูเซตส์ (MIT) พบว่าอสังหาริมทรัพย์เชิงพาณิชย์ให้ผลตอบแทนเฉลี่ย 8-10% ต่อปี ชนะเงินเฟ้อได้ในระยะยาว
ข้อดีและข้อเสีย
ข้อดี:
- มูลค่ามักเพิ่มขึ้นเรื่อยๆ โดยเฉพาะทำเลดี
- สร้างรายได้ประจำจากค่าเช่า
- สามารถใช้เป็นหลักประกันขอสินเชื่อได้
ข้อเสีย:
- ต้องใช้เงินลงทุนสูง (หลายล้านบาท)
- ไม่สามารถขายเป็นเงินสดได้ทันที (illiquid)
- มีต้นทุนดูแลรักษา ภาษี และค่าธรรมเนียมต่างๆ
ทางเลือกสำหรับนักลงทุนทุนน้อย — REIT
Real Estate Investment Trust (REIT) หรือกองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ คือกองทุนที่รวบรวมเงินจากนักลงทุนเพื่อไปซื้อและบริหารอสังหาริมทรัพย์เชิงพาณิชย์ เช่น อาคารสำนักงาน ศูนย์การค้า โรงแรม คลังสินค้า แล้วนำรายได้จากค่าเช่ามาจ่ายเป็นเงินปันผลให้นักลงทุน
ตัวอย่าง REIT ในตลาดไทย:
- CPNREIT — ศูนย์การค้าเซ็นทรัล ผลตอบแทนปันผลประมาณ 5-6% ต่อปี
- HREIT — โรงแรมและรีสอร์ท
- WHABT — คลังสินค้าและโลจิสติกส์
คุณสามารถซื้อ REIT ได้ในราคาหลักหมื่น-แสน มีสภาพคล่องสูงกว่าอสังหาริมทรัพย์จริง และได้รับเงินปันผลสม่ำเสมอ
3. ตราสารหนี้ดอกเบี้ยลอยตัว — รับผลตอบแทนที่ปรับตามตลาด
Floating Rate Bond หรือตราสารหนี้ดอกเบี้ยลอยตัว คือหุ้นกู้หรือพันธบัตรที่อัตราดอกเบี้ยไม่คงที่ แต่ปรับขึ้นลงตามอัตราอ้างอิง เช่น อัตราดอกเบี้ยนโยบาย (Policy Rate) หรืออัตราดอกเบี้ยเงินฝาก
เมื่อธนาคารกลางขึ้นดอกเบี้ยเพื่อสกัดเงินเฟ้อ ดอกเบี้ยที่คุณได้รับจากตราสารหนี้ลอยตัวก็จะเพิ่มขึ้นตาม ทำให้ผลตอบแทนทันกับภาวะเงินเฟ้อได้ดีกว่าพันธบัตรดอกเบี้ยคงที่
วิธีลงทุนในตราสารหนี้ลอยตัว
ซื้อโดยตรง — ต้องมีเงินลงทุนขั้นต่ำ 100,000-1,000,000 บาท ขึ้นอยู่กับผู้ออก
ซื้อผ่านกองทุนรวมตราสารหนี้ — เช่น กองทุนที่ลงทุนใน Corporate Bond ดูจาก Credit Rating (AAA, AA, A) ว่ามีความมั่นคงมากน้อยแค่ไหน
ข้อดี: กระจายความเสี่ยงไปหลายบริษัท เริ่มต้นได้ตั้งแต่ 1,000 บาท
ข้อควรระวัง: ผลตอบแทนไม่สูงมาก (3-5% ต่อปี) เหมาะกับนักลงทุนที่ต้องการความเสี่ยงต่ำ
4. TIPS และพันธบัตรชดเชยเงินเฟ้อ
Treasury Inflation-Protected Securities (TIPS) คือพันธบัตรรัฐบาลสหรัฐที่ปรับมูลค่าที่ตราไว้ (Principal) ตามดัชนีราคาผู้บริโภค (CPI) อัตโนมัติ เมื่อเงินเฟ้อสูงขึ้น มูลค่าพันธบัตรและดอกเบี้ยที่คุณได้รับก็เพิ่มขึ้นตาม
แต่ละประเทศมีชื่อเรียกต่างกัน:
- สหรัฐอเมริกา: TIPS (Treasury Inflation-Protected Securities)
- สหราชอาณาจักร: ILG (Index-Linked Gilts)
- ญี่ปุ่น: JGBi (Inflation-Indexed Bond)
วิธีลงทุนใน TIPS สำหรับนักลงทุนไทย
เนื่องจากซื้อ TIPS โดยตรงจากรัฐบาลสหรัฐต้องใช้บัญชีต่างประเทศและมีความซับซ้อน นักลงทุนไทยส่วนใหญ่ลงทุนผ่านกองทุนรวม:
- SCBS (SCB International Inflation Linked Bond) — ลงทุนในพันธบัตรชดเชยเงินเฟ้อทั่วโลก
- KTILB (Kiatnakin Treasury Inflation-Linked Bond) — เน้นพันธบัตรชดเชยเงินเฟ้อจากสหรัฐและยุโรป
ผลตอบแทนคาดหวัง: อัตราเงินเฟ้อ + 1-2% ต่อปี (ต่ำกว่าหุ้น แต่เสี่ยงต่ำกว่ามาก)
TIPS เหมาะกับนักลงทุนที่ต้องการรักษากำลังซื้อในระยะยาว โดยยอมรับผลตอบแทนที่ไม่สูงมากนัก แต่มั่นใจได้ว่าจะชนะเงินเฟ้อแน่นอน
5. หุ้นปันผลสูง — สร้างรายได้ประจำที่เติบโตตามเงินเฟ้อ
หุ้นเป็นการลงทุนที่ให้ผลตอบแทนสูงกว่าสินทรัพย์อื่นในระยะยาว ข้อมูลย้อนหลัง 50 ปีแสดงให้เห็นว่าหุ้นในตลาดสหรัฐให้ผลตอบแทนเฉลี่ย 9-10% ต่อปี ชนะเงินเฟ้อได้อย่างมีนัยสำคัญ
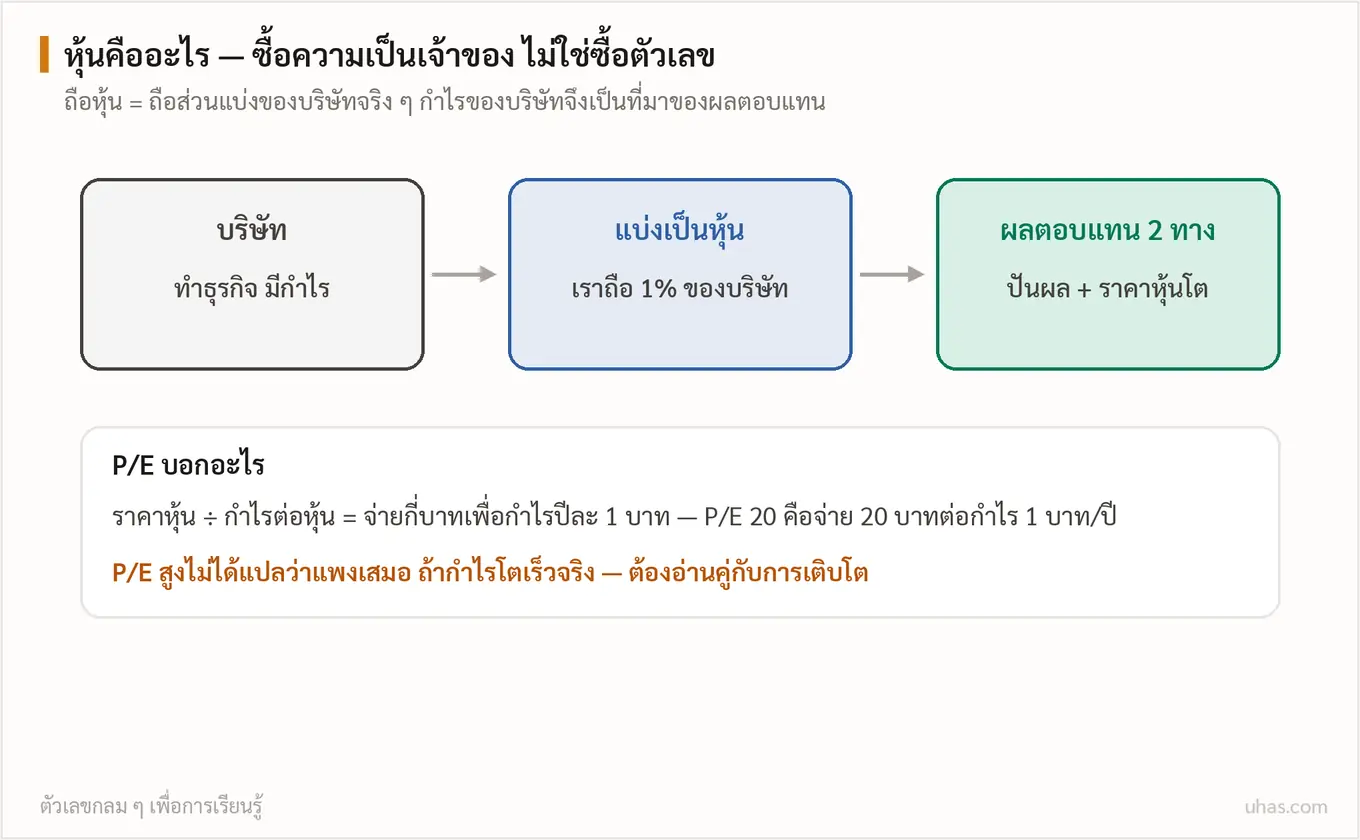
อย่างไรก็ตาม ไม่ใช่ทุกหุ้นที่เหมาะกับการป้องกันเงินเฟ้อ หุ้นที่ดีที่สุดสำหรับจุดประสงค์นี้คือ หุ้นปันผลสูงและสม่ำเสมอ ที่บริษัทสามารถเพิ่มอัตราเงินปันผลได้ตามเงินเฟ้อ
เกณฑ์การคัดเลือกหุ้นปันผล
- Dividend Yield สูงกว่า 4.00% — คำนวณจาก (เงินปันผลต่อหุ้น / ราคาหุ้น) × 100
- จ่ายเงินปันผลต่อเนื่องอย่างน้อย 5 ปี — แสดงถึงความมั่นคงของกระแสเงินสด
- Payout Ratio ไม่เกิน 70% — บริษัทยังมีกำไรเหลือพอสำหรับขยายธุรกิจ
- ธุรกิจมั่นคง ไม่ผันผวนมาก — เช่น สาธารณูปโภค โทรคมนาคม สินค้าอุปโภคบริโภค
หุ้น ESG — ตัวเลือกที่มีความเสี่ยงต่ำกว่า
Environmental, Social, and Governance (ESG) คือหุ้นบริษัทที่ให้ความสำคัญกับ:
- Environmental — รักษาสิ่งแวดล้อม ลดการปล่อยก๊าซเรือนกระจก
- Social — รับผิดชอบต่อสังคม ดูแลพนักงานและชุมชน
- Governance — มีธรรมาภิบาลดี โปร่งใส ตรวจสอบได้
การศึกษาแสดงให้เห็นว่าบริษัท ESG มีแนวโน้มมีผลประกอบการที่มั่นคงกว่า ผันผวนน้อยกว่า และสามารถสร้างผลตอบแทนระยะยาวได้ดีกว่าหุ้นทั่วไป
ตัวอย่างกองทุน ESG ในไทย:
- KFHESG — หุ้นโครงสร้างพื้นฐานและพลังงานทดแทน
- SCBESG — หุ้นที่ผ่านมาตรฐาน ESG ทั่วโลก
หุ้นมีความเสี่ยงสูง ราคาอาจลดลง 20-30% ในช่วงวิกฤต ไม่เหมาะกับการลงทุนระยะสั้นหรือเงินที่ต้องใช้ภายใน 3-5 ปี
6. Cryptocurrency — โอกาสสูงแต่ความเสี่ยงสูงสุด
สกุลเงินดิจิทัลอย่าง Bitcoin และ Ethereum มีผู้สนับสนุนที่เชื่อว่าสามารถป้องกันเงินเฟ้อได้ดีกว่าเงินสกุลต่างๆ เนื่องจากมีจำนวนจำกัด (Bitcoin มีเพียง 21 ล้านเหรียญ) แต่ในความเป็นจริง Cryptocurrency ผันผวนรุนแรงมาก
ตัวอย่าง: Bitcoin ในปี 2021 ขึ้นจาก 29,000 ดอลลาร์เป็น 69,000 ดอลลาร์ (+138%) แต่ในปี 2022 ตกลงมาเหลือ 16,000 ดอลลาร์ (-77%)
รูปแบบการลงทุนใน Crypto
1. ซื้อถือระยะยาว (HODLing) — เก็งกำไรจากการเพิ่มมูลค่าในระยะยาว เหมาะกับผู้ที่ยอมรับความผันผวนสูง
2. DeFi (Decentralized Finance) — ฝากเหรียญ Crypto เพื่อรับดอกเบี้ย 5-20% ต่อปี ผ่าน Protocol ต่างๆ เช่น Aave, Compound แต่มีความเสี่ยงจากการโจรกรรม Smart Contract และความผันผวนของ Token
3. Staking — ล็อค Token เพื่อช่วยตรวจสอบธุรกรรมบน Blockchain รับผลตอบแทน 4-12% ต่อปี ความเสี่ยงต่ำกว่า DeFi เล็กน้อย
Cryptocurrency เหมาะกับเงินลงทุนส่วนที่ "พร้อมเสีย" เท่านั้น ไม่ควรเกิน 5-10% ของพอร์ตโฟลิโอ และต้องศึกษาให้ละเอียดก่อนลงทุน
กลยุทธ์การจัดพอร์ตชนะเงินเฟ้อ
การลงทุนที่ดีคือการกระจายความเสี่ยงไปหลายสินทรัพย์ตามระดับความเสี่ยงที่ยอมรับได้ ตัวอย่างพอร์ตการลงทุนตามอายุและเป้าหมาย:
พอร์ตระดับเสี่ยงต่ำ (อายุ 50+ หรือต้องการความมั่นคง)
- 40% TIPS และพันธบัตรชดเชยเงินเฟ้อ
- 30% REIT และกองทุนรวมอสังหาริมทรัพย์
- 20% หุ้นปันผลสูง (ESG)
- 10% ทองคำ
พอร์ตระดับเสี่ยงปานกลาง (อายุ 30-50)
- 30% หุ้นปันผลและ ESG
- 25% REIT
- 20% ทองคำ
- 15% ตราสารหนี้ลอยตัว
- 10% กองทุนรวมหุ้นต่างประเทศ
พอร์ตระดับเสี่ยงสูง (อายุ 20-30 ลงทุนระยะยาว)
- 40% หุ้นในและต่างประเทศ
- 20% REIT
- 15% ทองคำ
- 15% ตราสารหนี้
- 5-10% Cryptocurrency (ถ้ายอมรับความเสี่ยงได้)
สิ่งที่ต้องหลีกเลี่ยง
- ห้ามลงทุนด้วยเงินกู้ — โดยเฉพาะในสินทรัพย์ผันผวนสูงอย่างหุ้นและ Crypto
- ห้ามทุ่มเงินทั้งหมดในสินทรัพย์เดียว — ความเสี่ยงสูงเกินไป
- ห้ามเชื่อคำโฆษณาที่รับประกันผลตอบแทน — ไม่มีการลงทุนใดรับประกัน 100%
- ห้ามใช้ Leverage สูงเกิน 1:10 — ในตลาด Forex, CFD, Futures โดยไม่มีประสบการณ์
คำถามที่พบบ่อย (FAQ)
ลงทุนอะไรดีที่สุดสำหรับชนะเงินเฟ้อในปี 2024-2025?
ไม่มีสินทรัพย์ใดที่ "ดีที่สุด" แบบสัมบูรณ์ แต่การผสมผสานระหว่าง REIT (15-25%), หุ้นปันผล ESG (20-30%), ทองคำ (10-15%) และ TIPS (20-30%) จะช่วยสร้างพอร์ตที่สมดุลระหว่างผลตอบแทนและความเสี่ยง
มีเงิน 100,000 บาท ควรลงทุนอย่างไร?
เริ่มจากการกระจายความเสี่ยง: 30,000 บาท ในกองทุน REIT, 30,000 บาท ในกองทุนรวมหุ้นปันผล, 20,000 บาท ในกองทุนทองคำ, 20,000 บาท ในกองทุนตราสารหนี้ จากนั้นปรับสัดส่วนตามอายุและความเสี่ยงที่รับได้
Cryptocurrency ปลอดภัยพอที่จะใช้ป้องกันเงินเฟ้อหรือไม่?
Crypto มีความผันผวนสูงเกินไปสำหรับการป้องกันเงินเฟ้อในระยะสั้น ควรใช้เป็นส่วนเสริม (ไม่เกิน 5-10% ของพอร์ต) สำหรับผู้ที่ลงทุนระยะยาวและพร้อมรับความเสี่ยงสูง
ทองคำดีกว่าหุ้นในการป้องกันเงินเฟ้อหรือไม่?
ทองคำมีความผันผวนต่ำกว่าหุ้นในระยะสั้น แต่ผลตอบแทนในระยะยาวมักต่ำกว่าหุ้นปันผลคุณภาพดี ทองคำเหมาะกับการกระจายความเสี่ยง ไม่ใช่สินทรัพย์หลักในพอร์ต
ควรปรับพอร์ตบ่อยแค่ไหน?
ทบทวนพอร์ตทุก 6-12 เดือน หรือเมื่อมีเหตุการณ์สำคัญ เช่น ธนาคารกลางปรับดอกเบี้ยครั้งใหญ่ เงินเฟ้อเปลี่ยนแปลงมาก หรือสถานการณ์การเงินส่วนตัวเปลี่ยนไป อย่า Rebalance บ่อยเกินไปจนเสียค่าธรรมเนียมมากกว่าผลตอบแทนที่ได้
อ่านต่อที่เกี่ยวข้อง
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →