ซื้อทองเก็บไว้ดีไหม เจาะลึกข้อดี-ข้อเสีย การลงทุนทองคำระยะยาว
ไขข้อสงสัยซื้อทองเก็บไว้ดีไหม แนะนำข้อดีข้อเสียการลงทุนทองคำระยะยาว พร้อมวิธีลงทุนทองคำแบบต่าง ๆ เพื่อช่วยให้ตัดสินใจได้ว่าการซื้อทองเก็บไว้เหมาะกับคุณหรือไม่
ทองคำคือสินทรัพย์ที่คนไทยถือครองมากกว่าศตวรรษ — ทั้งในรูปแบบเครื่องประดับ ทองแท่ง และล่าสุดคือผลิตภัณฑ์ทางการเงินสมัยใหม่ แต่คำถาม "ซื้อทองเก็บไว้ดีไหม" ยังคงเป็นประเด็นที่หลายคนลังเลใจ บทความนี้เราจะวิเคราะห์ข้อดี-ข้อเสียของการลงทุนทองคำระยะยาว พร้อมเปรียบเทียบช่องทางการลงทุนต่าง ๆ เพื่อให้คุณตัดสินใจได้อย่างมีข้อมูล
สรุปสาระสำคัญ
- ทองคำเป็น Safe Haven Asset ที่ช่วยป้องกันความเสี่ยงจากเงินเฟ้อและวิกฤตเศรษฐกิจ แต่ไม่ได้สร้างกระแสเงินสดระหว่างถือครอง
- ช่องทางลงทุนทองแบ่งเป็น 3 ประเภทหลัก: ทองคำแท่ง/รูปพรรณ, กองทุนรวมทองคำ และเทรดทองออนไลน์ — แต่ละแบบมีสภาพคล่องและต้นทุนแตกต่างกัน
- ค่าใช้จ่ายแฝงประกอบด้วยค่าพรีเมียม (2-5% สำหรับทองรูปพรรณ), ค่าเก็บรักษา และส่วนต่างราคาซื้อ-ขาย
- ราคาทองผันผวนตามนโยบายดอกเบี้ย Fed ค่าเงินดอลลาร์ และความตึงเครียดทางภูมิรัฐศาสตร์ — ผลตอบแทนปีละ 8-12% ในระยะยาว 10 ปี (ข้อมูลจาก World Gold Council)
- กลยุทธ์ที่ดีคือจัดสรรทองคำ 5-15% ของพอร์ต กระจายความเสี่ยงด้วยการทยอยซื้อ (Dollar Cost Averaging) และไม่ใช้ leverage เกิน 1:50
ทำไมต้องลงทุนทองคำระยะยาว? วิเคราะห์จากข้อมูลจริง
ทองคำ = สินทรัพย์ปลอดภัยในยามวิกฤต
ตั้งแต่วิกฤตการเงินโลกปี 2008 ราคาทองเพิ่มขึ้นกว่า 450% (จาก 800 USD/ออนซ์ในปี 2008 เป็น 2,400+ USD/ออนซ์ในปี 2024) ขณะที่ตลาดหุ้นอเมริกันปรับตัวลงหนักในช่วงเดียวกัน สาเหตุหลักมาจากคุณสมบัติสามประการของทองคำ:
1. ป้องกันความเสี่ยงจากเงินเฟ้อ (Inflation Hedge)
เมื่ออัตราเงินเฟ้อสูงขึ้น กำลังซื้อของเงินสดลดลง แต่ทองคำมีมูลค่าในตัวเอง (Intrinsic Value) ที่ไม่ขึ้นกับนโยบายการเงินของรัฐบาล ในช่วงปี 2021-2023 เมื่อเงินเฟ้อสหรัฐพุ่งแตะ 9.1% ราคาทองปรับตัวขึ้น 15% ในปีเดียว
2. สหสัมพันธ์ติดลบกับตลาดหุ้น (Negative Correlation)
ข้อมูลจาก Bloomberg ระหว่างปี 2000-2024 แสดงว่าทองคำมีสหสัมพันธ์ -0.2 ถึง -0.4 กับ S&P 500 หมายความว่าเมื่อตลาดหุ้นขาดทุน ทองคำมักได้กำไร (แต่ไม่ใช่ทุกครั้ง)
3. สภาพคล่องระดับโลก
ทองคำซื้อขายได้ในทุกตลาดการเงินใหญ่ (New York, London, Shanghai, Dubai) ตลอด 24 ชั่วโมง ปริมาณซื้อขายเฉลี่ย 145 พันล้านดอลลาร์ต่อวัน (ข้อมูลจาก LBMA 2024)
ตัวเลขผลตอบแทนจริงของทองคำ 10 ปีที่ผ่านมา
| ช่วงเวลา | ราคาทองบาทละ (เฉลี่ย) | ผลตอบแทน (%) |
|---|---|---|
| 2014 | 18,500 บาท | - |
| 2019 | 22,000 บาท | +18.9% (5 ปี) |
| 2024 | 43,000 บาท | +95.5% (5 ปี) |
ผลตอบแทนรวม 10 ปี (2014-2024) = +132.4% หรือเฉลี่ย 8.8% ต่อปี ตัวเลขนี้ไม่รวมค่าใช้จ่ายในการเก็บรักษาและส่วนต่างราคาซื้อ-ขาย
เปรียบเทียบกับเงินฝากธนาคารดอกเบี้ย 1.5% ต่อปี หรือกองทุนรวมหุ้นไทยที่ให้ผลตอบแทนเฉลี่ย 5-7% ต่อปี ทองคำจึงเป็นทางเลือกที่ให้ผลตอบแทนสูงกว่าในระยะยาว — แต่มาพร้อมความผันผวนที่สูงกว่าด้วยเช่นกัน
ช่องทางลงทุนทองคำ: เปรียบเทียบ 3 วิธีหลัก
1. ซื้อทองคำแท่ง/ทองรูปพรรณ — วิธีดั้งเดิมที่คนไทยชอบ
ข้อดี:
- ครอบครองทองคำจริง (Physical Gold) ไม่มีความเสี่ยงจากผู้ออก (Issuer Risk)
- นำไปจำนำได้ง่ายยามฉุกเฉิน (อัตราจำนำ 90-95% ของราคาทองคำแท่ง)
- ไม่มีค่าธรรมเนียมรายปี
ข้อเสีย:
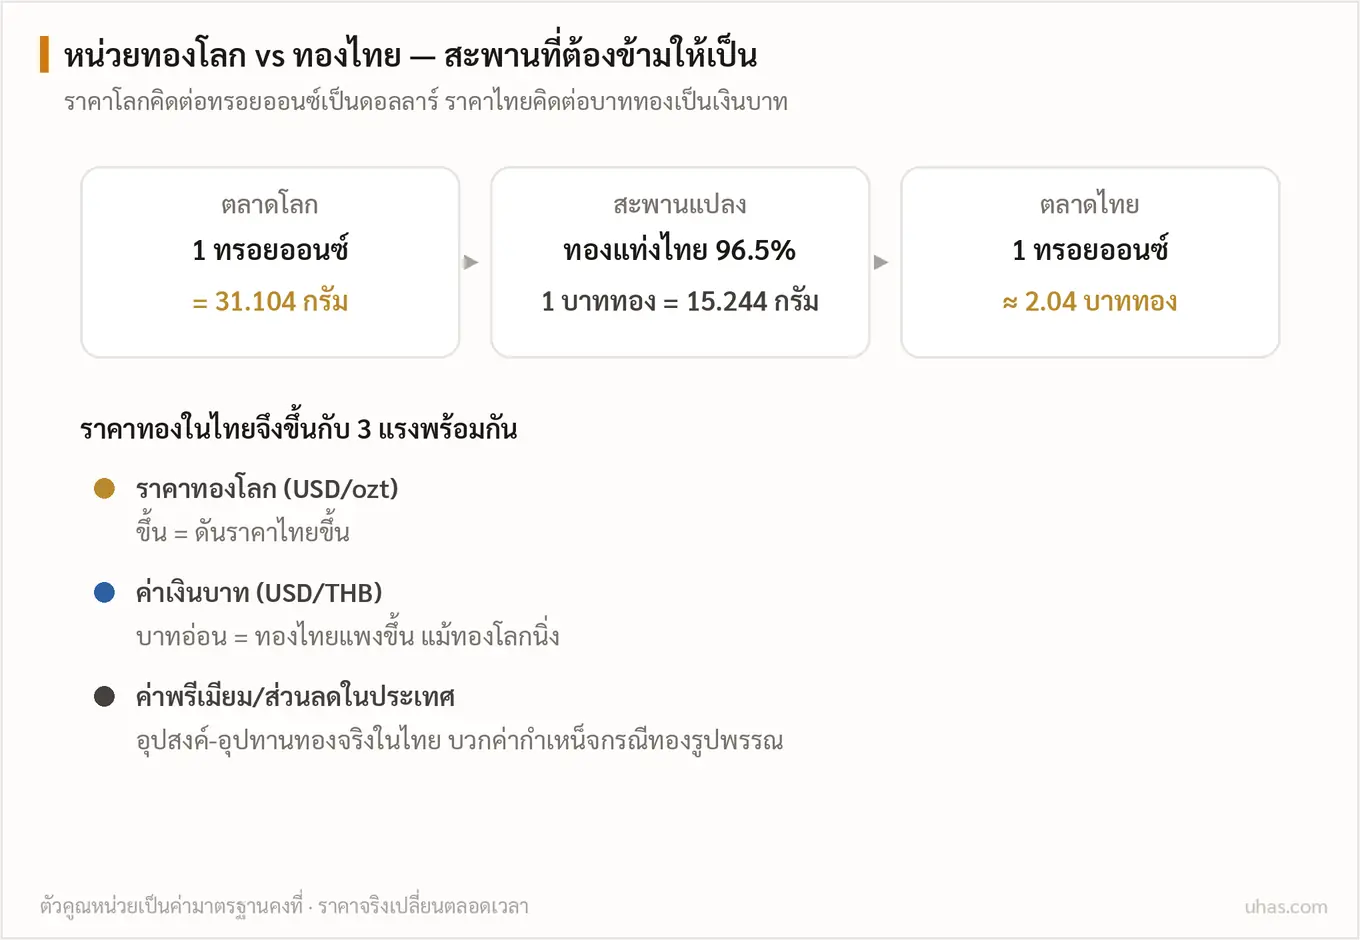
- ค่าพรีเมียมสูง โดยเฉพาะทองรูปพรรณ (5-8% ของราคาทอง) เทียบกับทองแท่ง (0.5-1%)
- ต้องเสียค่าเก็บรักษา (ตู้เซฟบ้าน 5,000-20,000 บาท, ตู้นิรภัยธนาคาร 1,500-5,000 บาท/ปี)
- ความเสี่ยงจากการสูญหายหรือถูกโจรกรรม
เหมาะกับใคร: นักลงทุนที่ต้องการถือครองระยะยาว 5-10 ปี มีเงินลงทุนขั้นต่ำ 50,000 บาทขึ้นไป และไม่ต้องการสภาพคล่องสูง
2. กองทุนรวมทองคำ (Gold ETF/Mutual Fund)
ข้อดี:
- เริ่มต้นลงทุนได้ตั้งแต่ 1,000 บาท
- ซื้อขายง่ายผ่านแอปพลิเคชันธนาคาร/บลจ. ไม่ต้องเก็บรักษาเอง
- ติดตามราคาทองคำแท่งในตลาดโลกแบบเรียลไทม์
- ลดหย่อนภาษีได้ (กรณีกองทุน SSF/RMF บางประเภท)
ข้อเสีย:
- ค่าธรรมเนียมการจัดการ (Management Fee) 0.30-0.75% ต่อปี
- ความเสี่ยงจากผู้ออก หากบริษัทจัดการล้มละลาย (แม้ว่าโอกาสต่ำมาก)
- ไม่สามารถนำไปจำนำได้
ตัวอย่างกองทุนยอดนิยม:
- KT-GOLDETF (ค่าธรรมเนียม 0.60%/ปี)
- SCBGOLD (ค่าธรรมเนียม 0.39%/ปี)
- PRINCIPAL GOLD (ค่าธรรมเนียม 0.75%/ปี)
เหมาะกับใคร: นักลงทุนมือใหม่ที่ต้องการกระจายความเสี่ยง ไม่มีที่เก็บทองจริง และชอบความสะดวกสบาย
3. เทรดทองออนไลน์ผ่านโบรกเกอร์ Forex/CFD
ข้อดี:
- ซื้อขายได้ 24/5 ตามตลาดโลก
- ใช้ Leverage 1:50 ถึง 1:100 (ต้องระวังความเสี่ยง)
- สามารถเก็งกำไรทั้งขาขึ้นและขาลง (Long/Short)
- ต้นทุนต่ำ เริ่มต้น 100 USD (~3,500 บาท)
ข้อเสีย:
- ความเสี่ยงสูงมากหาก leverage มากเกินไป (อาจขาดทุนเกินเงินต้น)
- Spread และค่า Swap ราคาแพงกว่ากองทุนรวม
- ไม่เหมาะกับการลงทุนระยะยาว (เพราะมีค่า Overnight Fee)
การใช้ Leverage 1:100 ในการเทรดทอง หมายความว่าคุณควบคุมทองมูลค่า 100,000 บาท ด้วยเงินเพียง 1,000 บาท — แต่ถ้าราคาเคลื่อนไหวผิดทาง 1% คุณจะขาดทุน 1,000 บาท ทันที (100% ของเงินต้น) เราแนะนำให้ใช้ Leverage ไม่เกิน 1:20 สำหรับมือใหม่
เหมาะกับใคร: เทรดเดอร์ที่มีประสบการณ์ เข้าใจการบริหารความเสี่ยง และต้องการเก็งกำไรระยะสั้น (Day Trading หรือ Swing Trading)
ค่าใช้จ่ายแฝงที่นักลงทุนมือใหม่มักมองข้าม
ค่าพรีเมียมและส่วนต่างราคาซื้อ-ขาย
| ประเภททอง | ส่วนต่างซื้อ-ขาย (บาท/บาททอง) | % ของราคา |
|---|---|---|
| ทองคำแท่ง 96.5% | 100-200 บาท | 0.5-1.0% |
| ทองรูปพรรณ | 800-1,200 บาท | 2.0-5.0% |
| กองทุนรวม ETF | 50-100 บาท | 0.2-0.5% |
ตัวอย่างการคำนวณ: ถ้าราคาทองวันนี้อยู่ที่ 40,000 บาท/บาททอง
- ซื้อทองแท่ง = จ่าย 40,100 บาท
- ขายทองแท่ง = ได้รับ 39,900 บาท
- ขาดทุนทันที 200 บาท (0.5%) ก่อนที่ราคาทองจะขยับเลย
ค่าเก็บรักษาและประกันภัย
ตู้นิรภัยธนาคาร:
- ขนาดเล็ก (1-2 บาททอง): 1,500-2,500 บาท/ปี
- ขนาดกลาง (5-10 บาททอง): 3,500-5,000 บาท/ปี
- ขนาดใหญ่ (20+ บาททอง): 7,000-15,000 บาท/ปี
ประกันภัยทองคำที่บ้าน:
- เบี้ยประกัน 0.15-0.30% ของมูลค่าทอง ต่อปี
- ถ้าเก็บทอง 500,000 บาท เบี้ยประกัน = 750-1,500 บาท/ปี
ถ้าคุณถือทองแท่ง 5 บาท (มูลค่า ~200,000 บาท) และเก็บในตู้นิรภัยธนาคารพร้อมซื้อประกันภัย ค่าใช้จ่ายรวม ~4,000 บาท/ปี หรือ 2% ของเงินลงทุน — นี่คือ "ผลตอบแทนติดลบ" ที่ต้องหักออกจากผลกำไรทุกปี
ค่าธรรมเนียมการซื้อขาย (สำหรับเทรดออนไลน์)
- Spread: 0.30-0.50 USD/ออนซ์ (~100-170 บาท)
- Commission: 0-30 USD ต่อ lot (ขึ้นกับโบรกเกอร์)
- Swap/Overnight Fee: 0.02-0.10% ต่อคืน สำหรับ position ค้างคืน
ตัวอย่าง: เทรด Gold CFD 1 lot (100 ออนซ์ หรือ ~360,000 บาท) ค้างคืน 7 วัน = เสีย Swap ประมาณ 250-500 บาท
ข้อเสียของการซื้อทองเก็บไว้ที่หลายคนมองข้าม
1. ไม่มีกระแสเงินสดระหว่างถือครอง (No Cash Flow)
ทองคำไม่จ่ายดอกเบี้ยหรือเงินปันผล — ต่างจากหุ้น พันธบัตร หรืออสังหาฯ ที่ให้เงินปันผลระหว่างถือครอง ถ้าราคาทองไม่ขึ้น คุณไม่ได้อะไรเลย (ยกเว้นความอุ่นใจ)
ต้นทุนเสียโอกาส (Opportunity Cost):
ถ้าคุณใช้เงิน 500,000 บาทซื้อทองเก็บไว้ 5 ปี และราคาทองไม่ขึ้นเลย (เหมือนช่วงปี 2013-2018) คุณจะสูญเสียดอกเบี้ยที่ได้จากเงินฝากประมาณ 40,000 บาท (ดอกเบี้ย 1.5% x 5 ปี) บวกค่าเก็บรักษา 20,000 บาท = ขาดทุน 60,000 บาท (12%)
2. ราคาผันผวนตามปัจจัยที่คาดเดายาก
ปัจจัยหลักที่ส่งผลต่อราคาทอง:
- นโยบายดอกเบี้ย Fed: เมื่อ Fed ขึ้นดอกเบี้ย ทองมักลง (เพราะ USD แข็งค่า) และเมื่อ Fed ลดดอกเบี้ย ทองมักขึ้น
- ค่าเงินดอลลาร์: ทองกับ USD มีความสัมพันธ์แบบตรงกันข้าม (Inverse Correlation -0.7)
- ภาวะเศรษฐกิจโลก: วิกฤตการเงิน สงคราม โรคระบาด = ราคาทองพุ่ง
- อุปสงค์จากธนาคารกลาง: ปี 2023 ธนาคารกลางทั่วโลกซื้อทองรวม 1,037 ตัน (สูงสุดในรอบ 50 ปี)
ในปี 2013 ราคาทองดิ่งจาก 1,900 USD/ออนซ์ เหลือ 1,200 USD ภายใน 1 ปี (-37%) เพราะ Fed ประกาศ Tapering (ลดการพิมพ์เงิน) — นักลงทุนที่ซื้อทองจุดสูงสุดต้องรอถึงปี 2020 จึงคืนทุน
3. สภาพคล่องต่ำกว่าสินทรัพย์อื่น (สำหรับทองคำจริง)
ถ้าคุณต้องการเงินด่วน การขายทองคำจริงใช้เวลา:
- ขายคืนร้านทอง: 1-2 ชั่วโมง (แต่ต้องรับส่วนต่างราคาซื้อ-ขาย)
- ขายผ่านออนไลน์/มือสอง: 3-7 วัน (ต้องต่อรองราคา)
- จำนำ: ได้เงินเร็วแต่ได้แค่ 90-95% ของราคา
เปรียบเทียบกับกองทุนรวม ETF ที่ขายได้ภายใน 15 นาที หรือหุ้นที่ขายได้ทันที (T+2 Settlement)
กลยุทธ์ลงทุนทองคำให้ปลอดภัยและได้กำไร
ใช้เทคนิค Dollar Cost Averaging (DCA)
แทนที่จะซื้อทองก้อนใหญ่ครั้งเดียว ให้ทยอยซื้อทุกเดือน:
ตัวอย่างแผน DCA:
- งบประมาณ: 50,000 บาท
- ระยะเวลา: 10 เดือน
- ซื้อเดือนละ 5,000 บาท (ประมาณ 0.12-0.15 บาททอง ขึ้นกับราคา)
ข้อดี:
- ลดความเสี่ยงจากการซื้อจุดสูงสุด (Peak)
- เฉลี่ยต้นทุนการลงทุนในหลายระดับราคา
- สร้างวินัยการออมแบบสม่ำเสมอ
ข้อมูลจริง: Backtest ผลตอบแทนจากการ DCA ทองคำระหว่างปี 2014-2024 ให้ผลตอบแทนเฉลี่ย 9.2% ต่อปี สูงกว่าการซื้อก้อนเดียวที่จุดสุ่ม (7.8% ต่อปี)
จัดสรรทองคำให้เหมาะสมกับพอร์ต (5-15% Rule)
แนะนำสัดส่วนตามอายุและเป้าหมาย:
| อายุ | เป้าหมาย | สัดส่วนทอง | เหตุผล |
|---|---|---|---|
| 20-35 ปี | เติบโตสูง | 5-8% | ยังมีเวลารับความเสี่ยงได้ ควรลงทุนหุ้นมากกว่า |
| 36-50 ปี | สมดุล | 10-12% | เริ่มป้องกันความเสี่ยง ควรมีทองเพิ่มขึ้น |
| 51-65 ปี | อนุรักษ์นิยม | 15-20% | ใกล้เกษียณ ควรลดความผันผวนของพอร์ต |
ตัวอย่างพอร์ตอายุ 35 ปี งบลงทุน 1 ล้านบาท:
- หุ้นไทย 40% = 400,000 บาท
- หุ้นต่างประเทศ 30% = 300,000 บาท
- พันธบัตร 20% = 200,000 บาท
- ทองคำ 10% = 100,000 บาท (ประมาณ 2.5 บาททอง)
ศึกษาปัจจัยพื้นฐานก่อนซื้อ-ขาย
ข้อมูลที่ต้องติดตามทุกสัปดาห์:
- รายงาน FOMC Meeting Minutes (การประชุม Fed)
- ดัชนี US Dollar Index (DXY)
- ข้อมูลเงินเฟ้อ CPI/PPI สหรัฐ
- ปริมาณการซื้อทองของธนาคารกลาง (World Gold Council)
เครื่องมือฟรีที่แนะนำ:
- TradingView.com สำหรับดูกราฟราคา
- Investing.com สำหรับข่าวและปฏิทินเศรษฐกิจ
- Gold.org สำหรับรายงานวิจัยเชิงลึก
คำถามที่พบบ่อย (FAQ)
Q1: ซื้อทองแท่งกี่บาทถึงจะคุ้มค่า?
A: ขั้นต่ำ 1-2 บาททอง (40,000-80,000 บาท) เพื่อให้ค่าพรีเมียมและค่าเก็บรักษาไม่กินกำไรมากเกินไป ถ้างบน้อยกว่านี้ แนะนำซื้อกองทุนรวม ETF ดีกว่า
Q2: ทองรูปพรรณเก็บไว้ลงทุนได้ไหม?
A: ไม่แนะนำ เพราะค่าแรงสูง (5-8%) และขายคืนได้ในราคาทองแท่งเท่านั้น — เหมาะสำหรับใช้สอยมากกว่าลงทุน ถ้าจะลงทุนควรเลือกทองคำแท่ง 96.5% แทน
Q3: ซื้อกองทุน Gold ETF ปลอดภัยกว่าถือทองจริงไหม?
A: ปลอดภัยในแง่ที่ไม่ต้องกังวลเรื่องโจรกรรม แต่มีความเสี่ยงจากผู้ออก (แม้โอกาสต่ำ) — แลกกับสภาพคล่องที่สูงกว่าและไม่มีค่าเก็บรักษา
Q4: ถ้าต้องการเก็งกำไรระยะสั้น ควรเทรดทองแบบไหน?
A: เทรด Gold Spot CFD ผ่านโบรกเกอร์ Forex แต่ต้องระวังการใช้ Leverage — แนะนำเริ่มจาก Demo Account ก่อน และเรียนรู้ผ
อ่านต่อที่เกี่ยวข้อง
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →