ทำความรู้จักกับ DCA คืออะไร
สำหรับใครที่ผ่านการลงทุนหรือเป็นมือใหม่หัดเริ่ม การ DCA คือ สิ่งที่เหมาะที่สุดสำหรับมือใหม่ และเหมาะกับผู้ลงทุนในระยะยาว ว่าแต่สิ่งนี้คืออะไรคลิกเลย
การลงทุนไม่จำเป็นต้องรอหาจังหวะที่สัมบูรณ์แบบ — สำหรับผู้เริ่มต้นหรือคนที่มีเงินทุนจำกัด กลยุทธ์ DCA (Dollar-Cost Averaging) คือหนึ่งในวิธีที่เรียบง่ายที่สุดในการสร้างความมั่งคั่งระยะยาว บทความนี้จะอธิบายทุกอย่างที่คุณต้องรู้เกี่ยวกับ DCA — ตั้งแต่หลักการทำงาน ข้อดี ข้อจำกัด ไปจนถึงวิธีเริ่มต้นที่เหมาะกับคุณ
สรุปสาระสำคัญ
- DCA คือการลงทุนเงินจำนวนคงที่เป็นประจำทุกช่วงเวลา ไม่ว่าราคาสินทรัพย์จะเป็นเท่าไร
- เหมาะสำหรับมือใหม่ คนทำงานประจำ และนักลงทุนที่ไม่มีเวลาติดตามตลาดอย่างใกล้ชิด
- ช่วยลดความเสี่ยงจากความผันผวนของตลาด และสร้างวินัยการลงทุนระยะยาว
- ต้องเลือกสินทรัพย์ที่มีศักยภาพเติบโต และพร้อมลงทุนต่อเนื่องอย่างน้อย 3-5 ปี
DCA คืออะไร
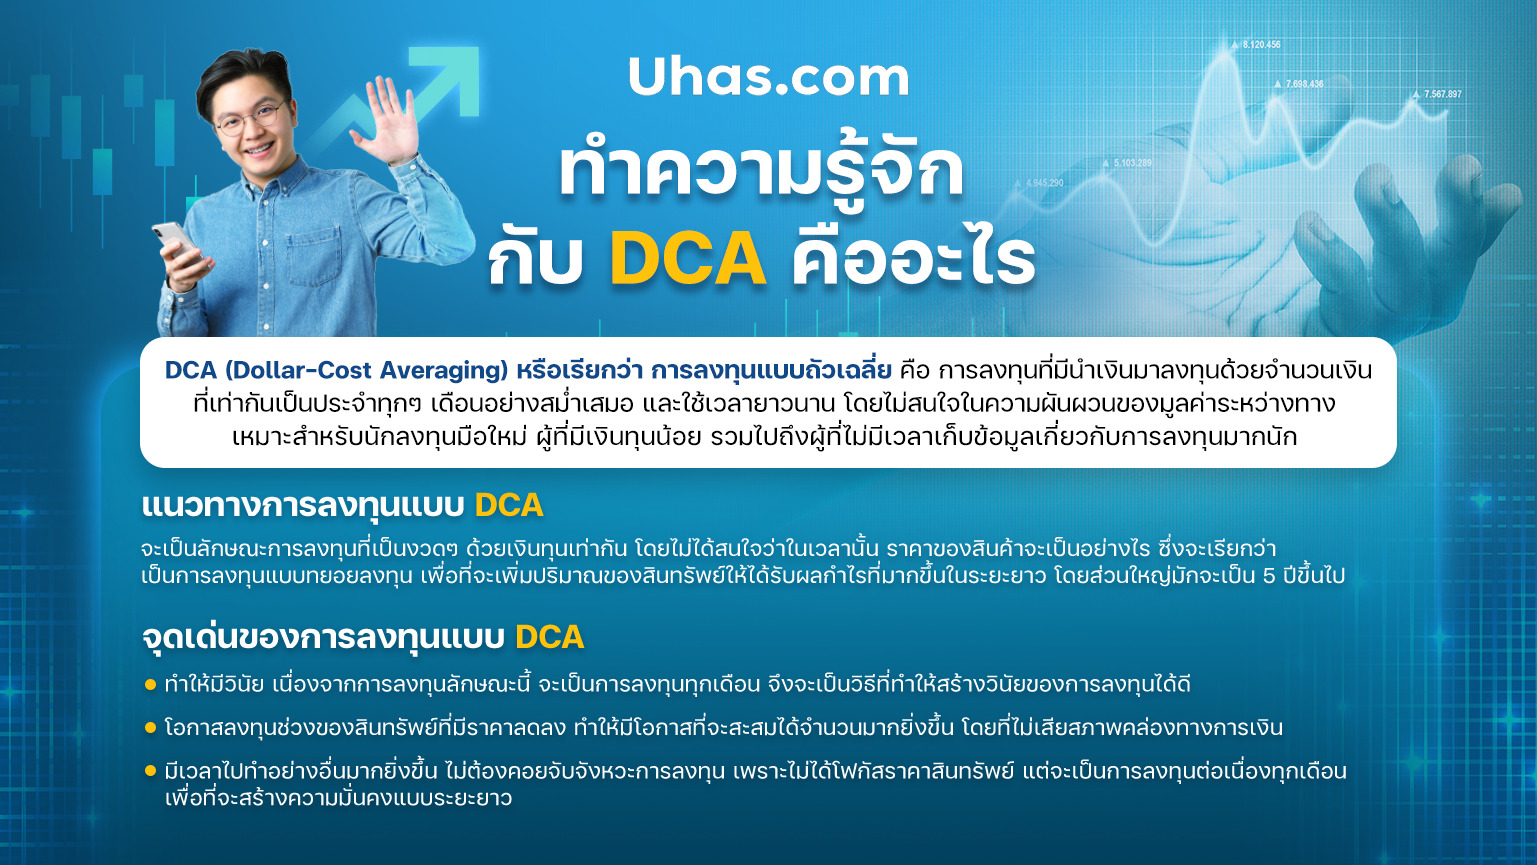
Dollar-Cost Averaging (DCA) หรือที่เรียกว่า การลงทุนแบบทยอยเฉลี่ย คือกลยุทธ์การลงทุนที่นำเงินจำนวนเท่ากันมาลงทุนเป็นประจำทุกช่วงเวลา — ไม่ว่าจะเป็นรายสัปดาห์ รายเดือน หรือรายไตรมาส — โดยไม่คำนึงถึงราคาของสินทรัพย์ในขณะนั้น
ตัวอย่าง: คุณมีเงิน 12,000 บาท ต้องการลงทุนในกองทุนรวม แทนที่จะลงทุนครั้งเดียวทั้งหมด คุณเลือกลงทุนเดือนละ 1,000 บาท ติดต่อกัน 12 เดือน
วิธีการนี้ใช้ได้กับสินทรัพย์หลากหลายประเภท:
- กองทุนรวม (Mutual Funds / ETFs)
- หุ้นรายตัว
- สินทรัพย์ดิจิทัล (Cryptocurrencies)
- ทองคำ
- Forex (ผ่าน Managed Accounts บางประเภท)
หลักการสำคัญคือ: เราไม่พยายามจับจังหวะตลาด (market timing) แต่มุ่งเน้นที่การสะสมสินทรัพย์อย่างสม่ำเสมอในระยะยาว — โดยคาดหวังว่ามูลค่าเฉลี่ยของการถือครองจะต่ำกว่าการลงทุนครั้งเดียวในจังหวะที่ไม่เหมาะสม
DCA เหมาะกับใคร
กลยุทธ์ DCA ไม่ใช่สำหรับทุกคน — แต่มีกลุ่มนักลงทุนหลายประเภทที่จะได้ประโยชน์สูงสุด:
นักลงทุนมือใหม่
หากคุณยังไม่มีประสบการณ์ในการวิเคราะห์กราฟราคา อ่าน Balance Sheet หรือติดตามข่าวเศรษฐกิจเชิงลึก DCA จะช่วยให้คุณเริ่มต้นได้ทันทีโดยไม่ต้องกังวลเรื่อง "จังหวะ" ในการเข้าซื้อ
คนทำงานที่มีรายได้ประจำ
ถ้าคุณได้รับเงินเดือนทุกเดือน การจัดสรร 10-20% ของรายได้ไปลงทุนผ่าน DCA จะเป็นวิธีที่เรียบง่ายในการสร้างความมั่งคั่งระยะยาว — โดยไม่ต้องจับจังหวะตลาดหรือมีเวลาติดตามทุกวัน
ผู้ที่มีเงินทุนจำกัด
แทนที่จะรอให้มีเงินก้อนใหญ่ DCA ช่วยให้คุณเริ่มต้นได้ด้วยเงินจำนวนน้อย เช่น 500 หรือ 1,000 บาท/เดือน — และสะสมมูลค่าการลงทุนไปเรื่อย ๆ
นักลงทุนที่ต้องการลดความเสี่ยง
การกระจายจุดเข้าลงทุนในหลายช่วงเวลาช่วยลดผลกระทบจากความผันผวนระยะสั้น (volatility) และความเสี่ยงจาก "timing mistake" — การเข้าซื้อราคาสูงสุดในจังหวะเดียวแล้วติดลบยาว
DCA ไม่เหมาะสำหรับนักลงทุนที่ต้องการผลตอบแทนสูงในระยะสั้น หรือผู้ที่มีทักษะในการจับจังหวะตลาดอย่างแม่นยำ — ในกรณีนั้น การลงทุนครั้งเดียวในจังหวะที่เหมาะสมอาจให้ผลตอบแทนที่ดีกว่า
จะเริ่มต้นลงทุน DCA ต้องทำอย่างไร
การเริ่มต้นใช้กลยุทธ์ DCA ไม่ซับซ้อน แต่ต้องมีแผนที่ชัดเจน ต่อไปนี้คือ 5 ขั้นตอนสำคัญ:
1. กำหนดจำนวนเงินที่จะลงทุนในแต่ละงวด
วิเคราะห์กระแสเงินสดของคุณ และตัดสินใจว่าจะจัดสรรเงินเท่าไรต่อช่วงเวลา ตัวอย่าง:
- รายได้ 30,000 บาท/เดือน → อาจจัดสรร 3,000-6,000 บาท (10-20%) สำหรับ DCA
- รายได้ 50,000 บาท/เดือน → อาจจัดสรร 5,000-10,000 บาท
อย่าใช้เงินที่จำเป็นต่อการดำเนินชีวิตประจำวัน หรือเงินสำรองฉุกเฉิน — ลงทุนเฉพาะเงินที่พร้อมถูก "ล็อก" ระยะยาวเท่านั้น
2. เลือกสินทรัพย์หรือกองทุนที่ต้องการลงทุน
พิจารณาจาก:
- ระดับความเสี่ยงที่รับได้ — หุ้นไทยมีความผันผวนปานกลาง, หุ้นต่างประเทศ/Crypto มีความผันผวนสูงกว่า
- ค่าธรรมเนียม — ETFs มักมีค่าธรรมเนียมต่ำกว่า Mutual Funds แบบ actively managed
- สภาพคล่อง — เลือกสินทรัพย์ที่ซื้อ-ขายได้ง่าย ไม่มีช่วง lock-up period
ตัวอย่างสินทรัพย์ที่นิยมใช้กับ DCA:
- กองทุน SET50 หรือ MSCI World Index Funds
- หุ้นบลูชิพที่จ่ายปันผลสม่ำเสมอ (เช่น PTT, CPALL)
- Bitcoin/Ethereum (สำหรับผู้ที่ยอมรับความเสี่ยงสูง)
3. กำหนดความถี่ในการลงทุน
เลือกรอบเวลาที่สอดคล้องกับกระแสเงินสด:
- รายเดือน — เหมาะกับคนเงินเดือน (วันที่ 5 หรือ 10 หลังได้เงินเดือน)
- รายสัปดาห์ — เหมาะสำหรับเงินทุนจำนวนมาก ต้องการกระจายจุดเข้าให้หนาแน่นขึ้น
- รายไตรมาส — เหมาะสำหรับเงินทุนจำกัด หรือสินทรัพย์ที่มีค่า transaction สูง
4. ตั้งระบบอัตโนมัติ (Auto-Invest)
โบรกเกอร์และแพลตฟอร์มส่วนใหญ่รองรับ "Auto DCA" หรือ "Scheduled Investment" — คุณแค่ตั้งค่าครั้งเดียว ระบบจะดำเนินการให้อัตโนมัติทุกงวด ซึ่งช่วย:
- ลดความเครียดในการตัดสินใจทุกเดือน
- สร้างวินัยการลงทุนที่แข็งแกร่ง
- ไม่พลาดงวดเพราะลืมหรือมัวแต่ติดตามข่าว
5. Review และปรับแผนทุก 6-12 เดือน
แม้ว่า DCA จะเป็นกลยุทธ์แบบ "ตั้งค่าแล้วปล่อยไป" แต่คุณควรตรวจสอบอย่างน้อยปีละครั้ง:
- พอร์ตโฟลิโอมีความสมดุลตามที่ตั้งใจหรือไม่
- สินทรัพย์ที่เลือกยังมีศักยภาพในการเติบโตหรือไม่
- จำนวนเงินที่ลงทุนทุกงวดยังเหมาะสมกับสถานะการเงินปัจจุบันหรือไม่
จุดเด่นของการลงทุนแบบ DCA
กลยุทธ์ DCA มีข้อได้เปรียบหลายประการที่ทำให้เหมาะสำหรับนักลงทุนทั่วไป:
สร้างวินัยการลงทุนที่แข็งแกร่ง
การลงทุนเป็นประจำทุกเดือนฝึกให้คุณมีวินัยทางการเงิน — แทนที่จะใช้เงินเดือนหมดทุกครั้ง คุณจะมีกระบวนการ "จ่ายตัวเองก่อน" (Pay Yourself First) โดยอัตโนมัติ การมีวินัยในระยะยาวคือกุญแจสำคัญของความมั่งคั่ง
ลดผลกระทบจากความผันผวนของตลาด
เมื่อคุณลงทุนในหลายจังหวะ คุณจะได้ "ราคาเฉลี่ย" (average cost) ที่กระจายตัวดีกว่าการเข้าซื้อครั้งเดียว:
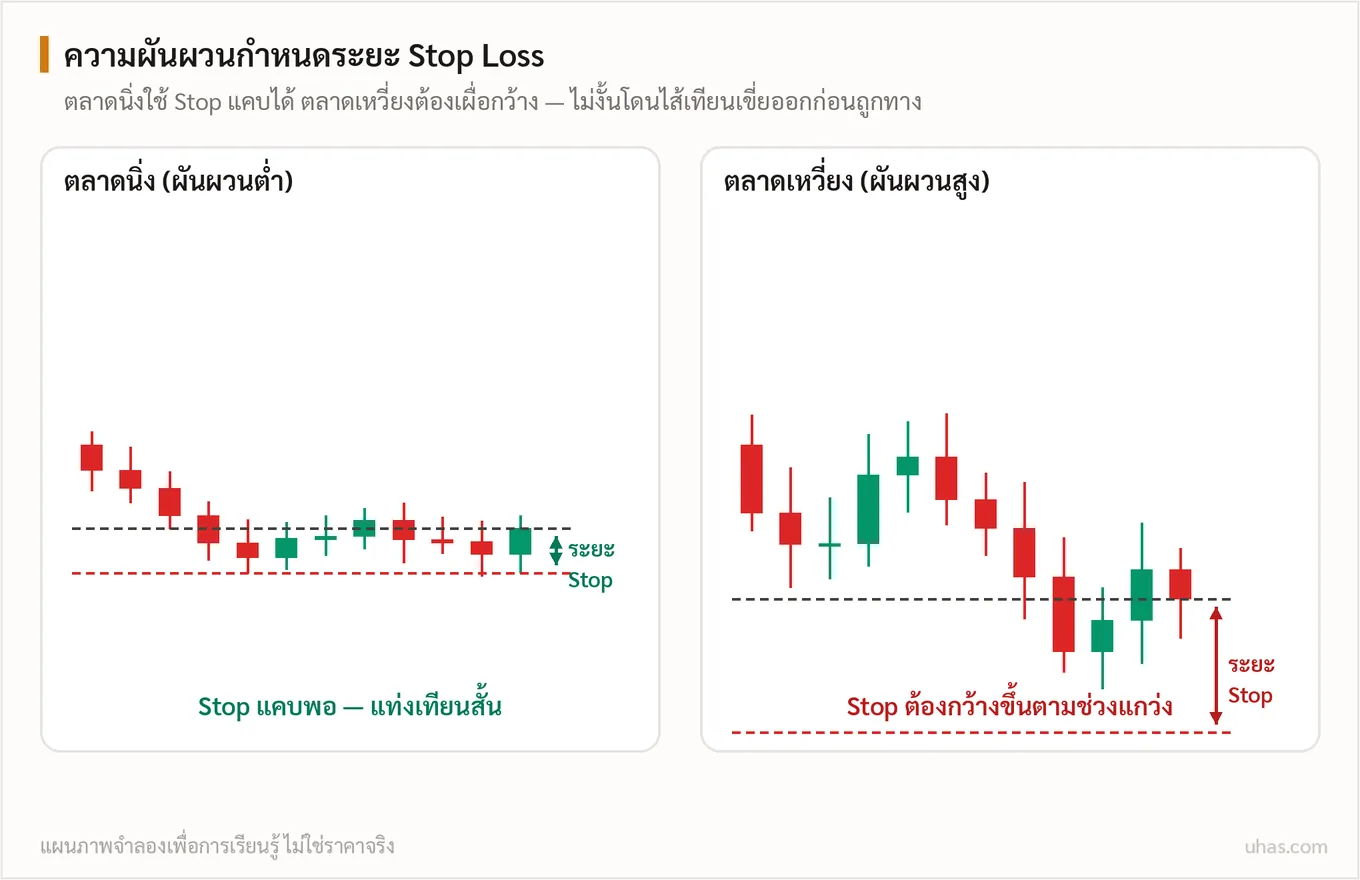
- ตลาดขาลง → คุณซื้อได้ในราคาต่ำ สะสมหน่วยได้มากขึ้น
- ตลาดขาขึ้น → คุณซื้อในราคาสูง แต่หน่วยเดิมที่ถือมีกำไร
- ผลลัพธ์ → ราคาต้นทุนเฉลี่ยอยู่ในระดับปานกลาง
ตัวอย่าง: คุณลงทุนในหุ้น ABC เดือนละ 1,000 บาท เป็นเวลา 5 เดือน
| เดือน | ราคาหุ้น (บาท/หุ่น) | จำนวนเงิน (บาท) | หน่วยที่ซื้อได้ |
|---|---|---|---|
| 1 | 50.00 | 1,000 | 20.00 |
| 2 | 40.00 | 1,000 | 25.00 |
| 3 | 45.00 | 1,000 | 22.22 |
| 4 | 55.00 | 1,000 | 18.18 |
| 5 | 50.00 | 1,000 | 20.00 |
| รวม | — | 5,000 | 105.40 |
ราคาต้นทุนเฉลี่ย = 5,000 ÷ 105.40 = 47.44 บาท/หุ้น — ต่ำกว่าราคาเฉลี่ยของตลาด (48.00 บาท)
ไม่ต้องจับจังหวะตลาด
การพยายาม "timing the market" คือสิ่งที่ยากมากแม้แต่สำหรับนักลงทุนมืออาชีพ — งานวิจัยของ Dalbar (2022) พบว่า นักลงทุนรายย่อยที่พยายามจับจังหวะมีผลตอบแทนเฉลี่ยต่ำกว่าดัชนี S&P 500 ประมาณ 2-3% ต่อปี DCA ช่วยให้คุณหลีกเลี่ยงความเครียดนี้ได้
เหมาะสำหรับคนที่ไม่มีเวลาติดตามตลาด
คุณไม่จำเป็นต้องเปิดแอปดูราคาทุกวัน อ่านข่าวเศรษฐกิจทุกเช้า หรือวิเคราะห์กราฟทุกคืน — เพียงแค่ตั้งระบบ Auto-Invest และ review ทุก 6-12 เดือน
เริ่มต้นได้ด้วยเงินทุนน้อย
ไม่จำเป็นต้องมีเงินหลักหมื่นหรือหลักแสน — หลายโบรกเกอร์รองรับการลงทุนเริ่มต้นเพียง 100-500 บาท/เดือน (เช่น กองทุน LTF/RMF, โปรแกรม "ลงทุนง่าย" ของโบรกฯ)
ข้อจำกัดของการลงทุนแบบ DCA
แม้ว่า DCA จะเป็นกลยุทธ์ที่เหมาะสำหรับหลายคน แต่ก็มีข้อจำกัดที่คุณต้องเข้าใจ:
1. ผลตอบแทนอาจต่ำกว่าการลงทุนครั้งเดียวในตลาดขาขึ้น
หากตลาดขาขึ้นอย่างต่อเนื่อง การลงทุนก้อนใหญ่ (lump sum) ตั้งแต่ต้นจะให้ผลตอบแทนสูงกว่า DCA — เพราะคุณจะได้รับประโยชน์จากการเติบโตของราคาตลอดทั้งระยะเวลา
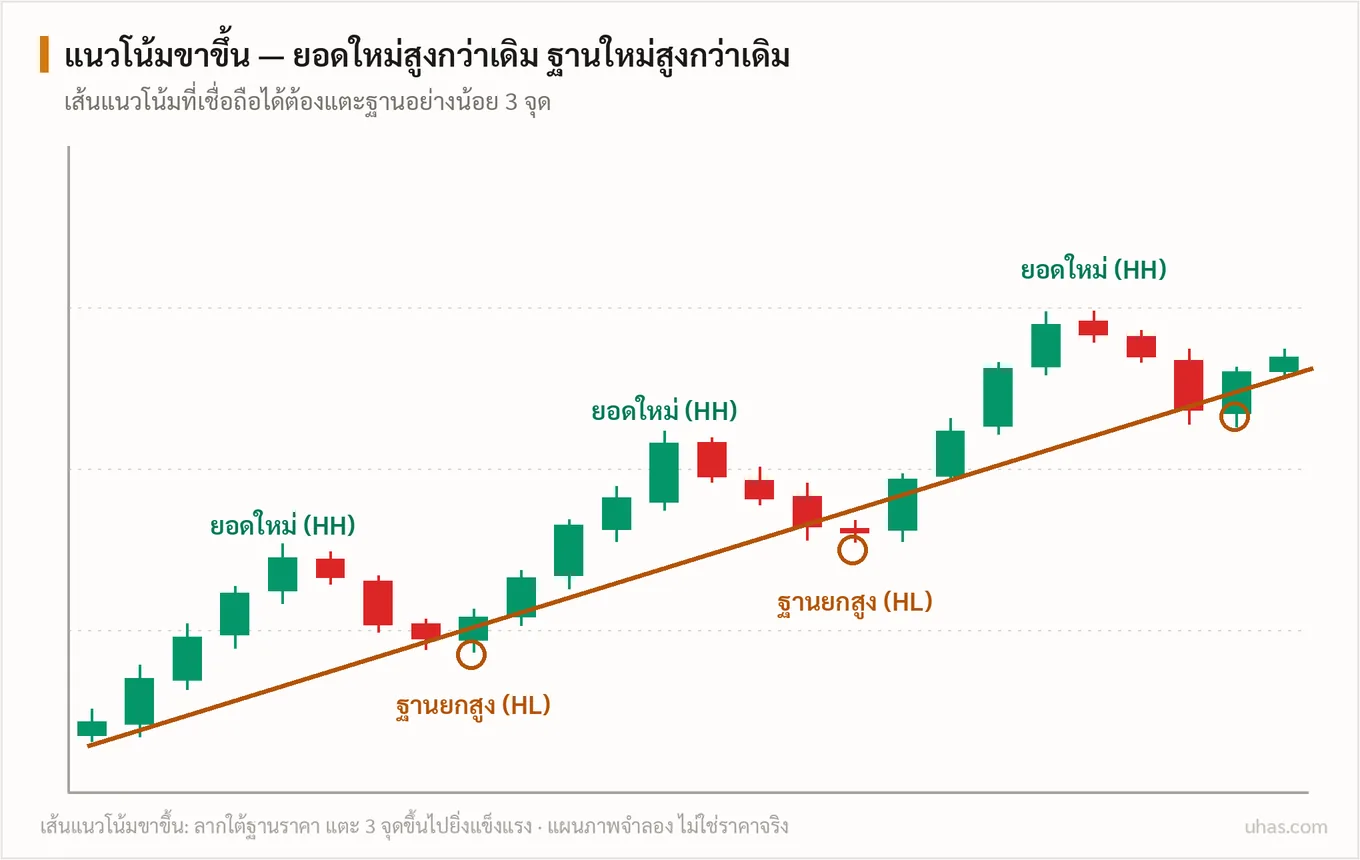
ตัวอย่าง: หาก S&P 500 ขึ้น 15% ต่อปีอย่างราบเรียบตลอด 12 เดือน
- Lump Sum (ลงทุนครั้งเดียว 120,000 บาทในเดือนแรก) → ได้กำไร 15% เต็ม
- DCA (ลงทุนเดือนละ 10,000 บาท) → เงินส่วนที่ลงทุนในเดือนหลัง ๆ จะมีเวลา compound น้อยกว่า
งานวิจัยของ Vanguard (2012) พบว่า ในช่วงตลาดขาขึ้น การลงทุนแบบ lump sum มี win rate ประมาณ 68% เมื่อเทียบกับ DCA
แต่ในความเป็นจริง "การมีเงินก้อนใหญ่พร้อมลงทุน" และ "ความกล้าที่จะลงทุนทันที" เป็นสิ่งที่หลายคนทำไม่ได้ — ทำให้ DCA ยังคงเป็นตัวเลือกที่เหมาะสมกว่าในทางปฏิบัติ
2. ความเสี่ยงจากการเลือกสินทรัพย์ผิด
DCA ช่วยลดความเสี่ยงจาก "จังหวะ" แต่ไม่ช่วยลดความเสี่ยงจาก "การเลือกผิดสินทรัพย์" — หากคุณเลือกหุ้นที่ล้มละลายหรือกองทุนที่มี performance แย่ระยะยาว การลงทุนอย่างต่อเนื่องก็อาจทำให้ขาดทุนสะสม
ตัวอย่างที่ควรหลีกเลี่ยง:
- หุ้นเก็งกำไรที่ไม่มีปัจจัยพื้นฐาน
- Penny stocks หรือ meme stocks ที่ขับเคลื่อนด้วยกระแส
- กองทุนที่มีค่าธรรมเนียมสูงแต่ผลตอบแทนต่ำกว่าดัชนี
3. ค่าธรรมเนียมการซื้อขายที่สะสม
หากคุณเลือกสินทรัพย์หรือโบรกเกอร์ที่เรียกเก็บค่าธรรมเนียมการซื้อขายทุกครั้ง (เช่น 10-15 บาท/คำสั่ง หรือ 0.15% ของมูลค่า) การลงทุนบ่อยครั้งจะทำให้เสียค่าใช้จ่ายมากกว่าการลงทุนครั้งเดียว
วิธีแก้ไข:
- เลือกโบรกเกอร์ที่รองรับ Auto-Invest ฟรี หรือมีค่าธรรมเนียมต่ำ
- ลงทุนในกองทุนรวมที่ไม่มีค่า front-end load
- หากลงทุนหุ้น ให้เพิ่มจำนวนเงินต่องวดเพื่อทำให้ค่าธรรมเนียมเป็นสัดส่วนที่ต่ำลง
4. ต้องใช้ความอดทนสูง
ผลตอบแทนจาก DCA มักจะเห็นชัดหลัง 3-5 ปีขึ้นไป — ในช่วงระยะสั้น คุณอาจเห็นพอร์ตขาดทุน หรือกำไรไม่มากเท่าที่คาดหวัง นักลงทุนที่ขาดความอดทนมักจะ "ตัดขาดทุน" หรือหยุดลงทุนก่อนที่กลยุทธ์จะเห็นผล
5. ขาดความยืดหยุ่นในสถานการณ์พิเศษ
หากคุณเจอสถานการณ์ฉุกเฉิน (เช่น ว่างงาน เจ็บป่วย) การผูกมัดเงินส่วนหนึ่งไว้ลงทุนทุกเดือนอาจทำให้ขาดสภาพคล่อง — แม้ว่าโดยหลักการคุณควรมีกองทุนฉุกเฉินที่เพียงพอก่อนเริ่มลงทุน
แนวทางการใช้ DCA ให้มีประสิทธิภาพสูงสุด
เพื่อให้ได้ประโยชน์สูงสุดจากกลยุทธ์ DCA คุณควรปฏิบัติตามหลักการเหล่านี้:
1. เลือกสินทรัพย์ที่มีแนวโน้มเติบโตระยะยาว
DCA ใช้ได้ดีกับสินทรัพย์ที่มี long-term uptrend เช่น:
- ดัชนีหุ้นกว้าง ๆ (S&P 500, SET Index)
- หุ้นบลูชิพที่มีธุรกิจแข็งแกร่ง
- กองทุนที่ติดตามดัชนีโลก (MSCI World, All Country World Index)
หลีกเลี่ยงสินทรัพย์ที่มี downtrend หรือไม่มีปัจจัยพื้นฐานรองรับ
2. กำหนดระยะเวลาอย่างน้อย 3-5 ปี
DCA ไม่เหมาะสำหรับเป้าหมายระยะสั้น (เช่น ซื้อรถใน 1 ปี) — ควรกำหนดระยะเวลาอย่างน้อย 3 ปี เพื่อให้ผลตอบแทนสะสมและ compound interest ทำงาน
3. ปรับสัดส่วนตามความเสี่ยงที่ยอมรับได้
หากคุณเป็นนักลงทุนแบบ conservative อาจจัดสัดส่วน:
- 60% กองทุนพันธบัตรหรือ Fixed Income
- 40% กองทุนหุ้น
หากเป็นแบบ aggressive:
- 80-100% กองทุนหุ้น
- 0-20% พันธบัตร
4. Review และ Rebalance ทุก 6-12 เดือน
ตรวจสอบว่าพอร์ตโฟลิโอยังสอดคล้องกับเป้าหมาย — หากสินทรัพย์บางตัวขึ้นมากจนเกินสัดส่วนที่กำหนด ให้ทำ rebalancing (ขายบางส่วนไปเพิ่มในสินทรัพย์ที่ underweight)
5. อย่าหยุดลงทุนเมื่อตลาดตก
ความผิดพลาดที่พบบ่อยคือ การหยุดลงทุนเมื่อเห็นตลาดขาลง — แต่ในความเป็นจริง ช่วงนั้นคือจังหวะที่คุณซื้อได้ราคาถูกที่สุด การยึดมั่นในแผนคือกุญแจสำคัญของความสำเร็จในระยะยาว
อย่าใช้เงินก้อนสำคัญ (เงินฉุกเฉิน, เงินค่าเล่าเรียนลูก, เงินผ่อนบ้าน) มาทำ DCA — ใช้เฉพาะเงินที่เหลือจากค่าใช้จ่ายและเงินสำรองจำเป็นเท่านั้น
ตัวอย่างการคำนวณผลตอบแทนจาก DCA
สมมติคุณลงทุนในกองทุน SET50 Index Fund เดือนละ 3,000 บาท เป็นเวลา 10 ปี (120 เดือน) ด้วยอัตราผ
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน ความเร็วถอน จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →