วิธีใช้เทคนิค Carry Trade ในการเทรด
ในการเทรด Forex ต้องบอกเลยว่ามีหลายวิธีการเป็นอย่างมาก และ 1 ในนั้นก็คือ เทคนิค Carry Trade ถ้าหากใครไม่รู้จักเทคนิคนี้รับทักเลย
ในตลาด Forex ที่มีมูลค่าหมุนเวียนกว่า 7.5 ล้านล้านดอลลาร์ต่อวัน Carry Trade เป็นหนึ่งในกลยุทธ์การเทรดที่นักลงทุนสถาบันใช้มานานกว่า 30 ปี เทคนิคนี้ไม่ได้พึ่งพาการคาดการณ์ทิศทางราคาแบบเดิม แต่ใช้ประโยชน์จากส่วนต่างของอัตราดอกเบี้ยระหว่างสกุลเงินต่างประเทศ หากคุณเคยสงสัยว่าทำไมกองทุนขนาดใหญ่ถึงถือสถานะข้ามคืนเป็นเดือน บทความนี้จะอธิบายกลไกของ Carry Trade พร้อมตัวอย่างการคำนวณที่ชัดเจน
สรุปสาระสำคัญ
- Carry Trade คือการกู้ยืมสกุลเงินที่มีดอกเบี้ยต่ำเพื่อไปลงทุนในสกุลเงินที่ให้ดอกเบี้ยสูงกว่า เพื่อทำกำไรจากส่วนต่าง
- กำไรมาจาก 2 ช่องทาง: Interest Rate Differential (ส่วนต่างดอกเบี้ย) และ Capital Appreciation (การแข็งค่าของสกุลเงินเป้าหมาย)
- โบรกเกอร์ Forex คิดค่า Swap หรือ Rollover Fee เมื่อคุณถือสถานะข้ามคืน ซึ่งสะท้อนส่วนต่างดอกเบี้ยระหว่างคู่สกุลเงิน
- ความเสี่ยงหลักคือ Currency Risk — หากสกุลเงินเป้าหมายอ่อนค่าลงมากกว่าดอกเบี้ยที่ได้รับ คุณจะขาดทุนได้
- เหมาะสำหรับเทรดเดอร์ที่มองการณ์ไกล มีทุนจริง และสามารถรับความผันผวนของอัตราแลกเปลี่ยนได้
Carry Trade คืออะไร และทำงานอย่างไร
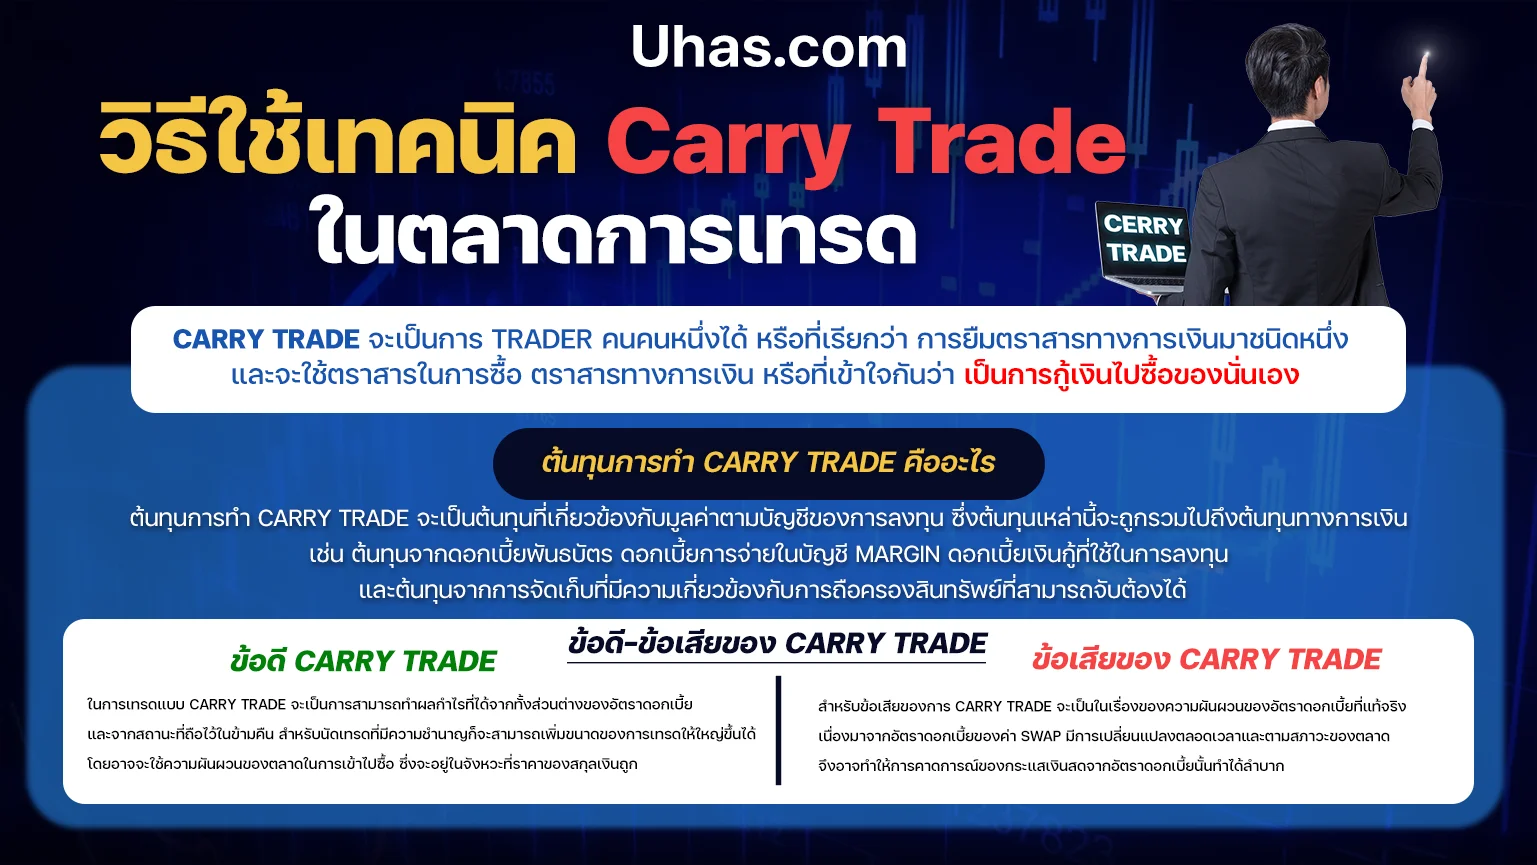
Carry Trade เป็นกลยุทธ์การเทรดที่คุณยืมเงินในสกุลที่มีอัตราดอกเบี้ยต่ำ (Funding Currency) แล้วนำเงินนั้นไปลงทุนในสกุลที่ให้ดอกเบี้ยสูงกว่า (Target Currency) เพื่อเก็บเกี่ยวผลตอบแทนจากส่วนต่างดอกเบี้ย
ในตลาด Forex กลไกนี้ทำงานผ่านระบบ Swap Rate หรือ Rollover Interest ที่โบรกเกอร์คำนวณให้คุณทุกคืนเวลา 00:00 GMT+2 (5:00 น. ตามเวลาไทย) หากคุณซื้อสกุลเงินที่ให้ดอกเบี้ยสูงและขายสกุลที่ให้ดอกเบี้ยต่ำ คุณจะได้รับ Positive Swap แต่หากทำในทิศทางตรงกันข้าม คุณจะต้องจ่าย Negative Swap
ตัวอย่างการคำนวณ Carry Trade แบบง่าย
สมมติว่า:
- คุณกู้ยืม 10,000 EUR จากธนาคารที่คิดดอกเบี้ย 1.00% ต่อปี
- นำเงินนั้นไปซื้อพันธบัตรรัฐบาลออสเตรเลีย (AUD) ที่ให้ผลตอบแทน 4.50% ต่อปี
- ส่วนต่างดอกเบี้ย = 4.50% - 1.00% = 3.50% ต่อปี
หากถือครองพันธบัตรนี้ครบ 1 ปี และอัตราแลกเปลี่ยน EUR/AUD ไม่เปลี่ยนแปลง คุณจะได้กำไรจากดอกเบี้ย:
10,000 EUR × 3.50% = 350 EUR
การทำ Carry Trade ในตลาด Forex
ในโลกจริง คุณไม่จำเป็นต้องกู้เงินจากธนาคาร เพราะโบรกเกอร์ Forex คำนวณให้อัตโนมัติผ่าน Swap Rate
ตัวอย่าง: คุณเปิดสถานะ Buy AUD/JPY ขนาด 1 Lot (100,000 หน่วย)
- ดอกเบี้ยนโยบาย Reserve Bank of Australia (RBA) = 4.35%
- ดอกเบี้ยนโยบาย Bank of Japan (BoJ) = -0.10%
- Interest Rate Differential = 4.35% - (-0.10%) = 4.45%
โบรกเกอร์จะเครดิต Positive Swap ให้คุณทุกคืนที่ถือสถานะ โดยคำนวณจาก:
Swap = (Contract Size × Interest Rate Differential × Exchange Rate) ÷ 365
สำหรับ AUD/JPY ที่ 95.50 และ 1 Lot:
Swap รายวัน ≈ (100,000 × 0.0445 × 95.50) ÷ 365 ≈ 1,165 JPY หรือ ประมาณ 12.20 USD ต่อคืน
หากถือครอง 30 วัน คุณจะได้ดอกเบี้ย 366 USD (ไม่รวม Spread และค่าคอมมิชชั่น)
หมายเหตุ: Swap Rate ที่โบรกเกอร์เสนอมักต่ำกว่าที่คำนวณจากดอกเบี้ยนโยบายจริง เพราะโบรกเกอร์ต้องหักต้นทุนการดำเนินงานและ Markup ของตัวเอง ควรเช็ค Swap Rate จาก Specification ของแต่ละโบรกเกอร์ก่อนเทรด
ต้นทุนและปัจจัยที่ต้องพิจารณา
การทำ Carry Trade ไม่ได้ฟรี คุณต้องเข้าใจต้นทุนทั้งหมดเพื่อคำนวณกำไรสุทธิ
ต้นทุนหลัก 4 ประเภท
-
Spread Cost — ส่วนต่างระหว่างราคา Bid และ Ask ที่คุณต้องจ่ายทันทีเมื่อเปิดสถานะ สำหรับคู่ Major อย่าง EUR/USD มักอยู่ที่ 0.5-1.0 pip แต่คู่ Exotic อย่าง USD/TRY อาจสูงถึง 20-50 pips
-
Commission — โบรกเกอร์บางแห่งคิดค่าคอมมิชชั่นแยกต่างหากจาก Spread โดยเฉพาะบัญชี ECN/RAW ซึ่งมักอยู่ที่ 3-7 USD ต่อ Lot ต่อรอบ (เปิดและปิด)
-
Swap Adjustment — Swap Rate ที่โบรกเกอร์เสนออาจต่ำกว่าอัตราดอกเบี้ยตลาดจริง 20-40% หากคุณคาดหวัง 4.00% แต่จริงๆ อาจได้เพียง 2.50-3.00% หลังหัก Markup
-
Slippage — หากคุณปิดสถานะในช่วงที่ตลาดผันผวนสูง (เช่น ประกาศข่าวเศรษฐกิจ) ราคาที่จริงอาจห่างจากราคาที่คุณคาดไว้ 5-20 pips
ต้นทุนแฝงที่มักมองข้าม
- Opportunity Cost — เงินที่ใช้ใน Carry Trade อาจไปลงทุนในช่องทางอื่นที่ให้ผลตอบแทนสูงกว่าได้
- Margin Requirement — หากคุณใช้ Leverage สูง (เช่น 1:100) คุณต้องพร้อมเติมเงินในกรณีที่ตลาดเคลื่อนไหวผิดทาง มิเช่นนั้นอาจโดน Margin Call
- Tax Implications — ในบางประเทศ ดอกเบี้ยที่ได้จาก Swap ถือเป็นรายได้ที่ต้องเสียภาษี ควรปรึกษาผู้เชี่ยวชาญด้านภาษีในประเทศของคุณ
คำเตือนสำคัญ: อย่าใช้ Leverage เกิน 1:50 สำหรับ Carry Trade เพราะกลยุทธ์นี้ต้องถือสถานะระยะยาว หาก Leverage สูงเกินไป ความผันผวนชั่วคราวอาจทำให้คุณโดน Margin Call แม้ว่าทิศทางระยะยาวจะถูกต้อง
ข้อดีของ Carry Trade
1. สร้างรายได้แบบ Passive ขณะนอนหลับ
หากเลือกคู่สกุลเงินที่มี Positive Swap สูง คุณจะได้รับเงินเข้าบัญชีทุกคืน แม้ว่าราคาจะไม่เคลื่อนไหว
ตัวอย่างจริง: เทรดเดอร์ที่ถือ Buy AUD/JPY ขนาด 5 Lots ตั้งแต่มกราคม 2023 ถึงธันวาคม 2023 (365 วัน) และ Swap เฉลี่ย 12 USD/คืน/Lot จะได้ดอกเบี้ย:
5 Lots × 12 USD × 365 วัน = 21,900 USD
หากราคา AUD/JPY ยังเพิ่มขึ้นจาก 88.00 เป็น 95.50 (+7.50 points หรือ +8.52%) คุณจะได้กำไรรวม:
Capital Gain = 5 × 100,000 × 7.50 ÷ 100 = 37,500 USD
กำไรรวม = 21,900 + 37,500 = 59,400 USD (ก่อนหักต้นทุน)
2. เพิ่มประสิทธิภาพด้วย Compounding
หากคุณถอนดอกเบี้ยที่ได้รับทุกเดือนไปเพิ่ม Margin คุณสามารถเปิดสถานะใหม่ได้โดยไม่ต้องเติมเงินเพิ่ม
ตัวอย่าง: เริ่มต้นด้วย 10,000 USD เปิด 1 Lot AUD/JPY ได้ดอกเบี้ย 360 USD/เดือน
- เดือนที่ 1: ยอดเงิน 10,360 USD → สามารถเปิด 1.036 Lots
- เดือนที่ 12: ยอดเงินเพิ่มเป็น 14,470 USD (ถ้าราคาไม่เปลี่ยน) → เพิ่มขนาดเป็น 1.45 Lots
ผลตอบแทนจะเพิ่มแบบทบต้นโดยไม่ต้องเสี่ยงเพิ่ม
3. ทำกำไรได้แม้ตลาด Sideways
ไม่เหมือน Day Trading ที่ต้องการความผันผวนสูง Carry Trade ทำกำไรได้แม้ราคาไม่ขยับ เพราะรายได้หลักมาจาก Interest Rate Differential
ข้อเสียและความเสี่ยงของ Carry Trade
1. Currency Risk — ความเสี่ยงจากอัตราแลกเปลี่ยน
นี่คือความเสี่ยงใหญ่ที่สุด หากสกุลเงินที่คุณถืออ่อนค่าลงมากกว่าดอกเบี้ยที่ได้รับ คุณจะขาดทุนสุทธิ
ตัวอย่างการขาดทุน: คุณถือ Buy AUD/JPY ที่ 95.00 เก็บดอกเบี้ย 4.00% ต่อปี แต่ภายใน 6 เดือน AUD อ่อนค่าลง 8.00% เหลือ 87.40
- ดอกเบี้ยที่ได้ 6 เดือน = 4.00% ÷ 2 = +2.00%
- Capital Loss = (87.40 - 95.00) ÷ 95.00 = -8.00%
- ขาดทุนสุทธิ = -6.00%
2. Volatility Risk — ความผันผวนกระทันหัน
เหตุการณ์ Black Swan เช่น วิกฤติการเงิน การเปลี่ยนแปลงนโยบายการเงินอย่างกะทันหัน หรือความไม่แน่นอนทางการเมือง อาจทำให้สกุลเงินปรับตัวลง 10-30% ภายในไม่กี่วัน
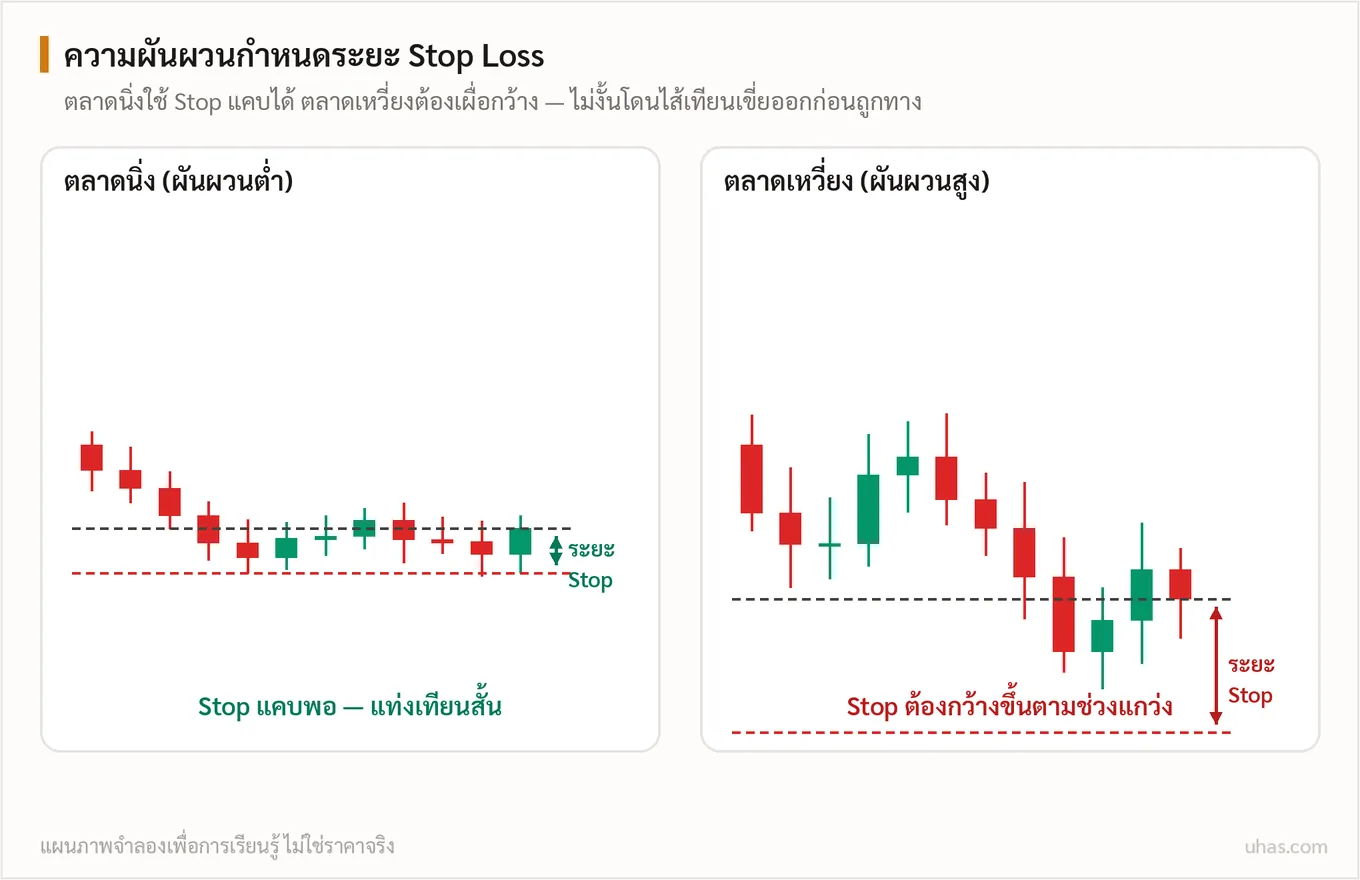
กรณีศึกษาจริง: มกราคม 2015 ธนาคารกลางสวิส (SNB) ประกาศยกเลิกการผูกค่าเงิน CHF กับ EUR ทำให้ EUR/CHF ร่วงลง 30% ภายใน 15 นาที เทรดเดอร์หลายพันคนที่ทำ Carry Trade โดน Stop Loss หรือ Margin Call ทันที
3. Interest Rate Risk — ความเสี่ยงจากการเปลี่ยนแปลงอัตราดอกเบี้ย
ธนาคารกลางสามารถปรับอัตราดอกเบี้ยได้ทุกเมื่อ หากธนาคารกลางของสกุล Funding Currency ขึ้นดอกเบี้ย หรือธนาคารกลางของสกุล Target Currency ลดดอกเบี้ย ส่วนต่างดอกเบี้ยจะลดลง และกำไรจาก Carry Trade จะน้อยลง
ตัวอย่าง: คุณถือ Buy NZD/JPY โดยคาดหวัง Interest Rate Differential 5.00%
- Reserve Bank of New Zealand (RBNZ) ลดดอกเบี้ยจาก 5.50% เป็น 4.00%
- Bank of Japan (BoJ) ยังคงอยู่ที่ -0.10%
- Interest Rate Differential ใหม่ = 4.10% (ลดลง 0.90%)
Swap ที่คุณได้รับจะลดลงทันที และหาก RBNZD ลดดอกเบี้ยเพราะเศรษฐกิจชะลอตัว NZD มักจะอ่อนค่าตาม
4. Liquidity Risk — ความเสี่ยงสภาพคล่อง
บางคู่สกุลเงินที่ให้ Swap สูง เช่น USD/TRY, USD/ZAR, USD/MXN เป็นสกุล Emerging Market ที่มีสภาพคล่องต่ำ Spread กว้าง และมี Slippage สูง
หากต้องการปิดสถานะด่วนในช่วงวิกฤติ คุณอาจไม่ได้ราคาที่ดีเท่าที่ควร
เทคนิคลดความเสี่ยง: ใช้ Hedging Strategy โดยเปิดสถานะ Carry Trade ใน AUD/JPY พร้อมกับซื้อ Put Option บน AUD เพื่อป้องกันความเสี่ยงจาก Downside หากสกุลเงินอ่อนค่า Option จะชดเชยขาดทุนบางส่วน
วิธีเลือกคู่สกุลเงินสำหรับ Carry Trade
1. Interest Rate Differential อย่างน้อย 3.00%
คู่สกุลเงินที่ดีควรมี Positive Swap ไม่ต่ำกว่า 3.00% ต่อปี เพื่อให้ดอกเบี้ยชดเชยความเสี่ยงได้
คู่สกุลยอดนิยมในช่วง 2023-2024:
- AUD/JPY — RBA 4.35% vs. BoJ -0.10% = 4.45%
- NZD/JPY — RBNZ 5.50% vs. BoJ -0.10% = 5.60%
- USD/TRY — Fed 5.50% vs. CBRT 42.50% = -37.00% (ถ้า Short USD/TRY)
2. เลือกสกุลเงินที่มีเสถียรภาพทางเศรษฐกิจ
หลีกเลี่ยงสกุลจากประเทศที่มีปัญหา:
- เงินเฟ้อสูงเกิน 10%
- หนี้สาธารณะต่อ GDP เกิน 100%
- ขาดดุลบัญชีเดินสะพัดเกิน 5% ของ GDP
- ความไม่แน่นอนทางการเมืองสูง
ตัวอย่างที่ควรระวัง: TRY (ตุรกี), ZAR (แอฟริกาใต้), ARS (อาร์เจนตินา) ให้ดอกเบี้ยสูงแต่ Volatility และ Depreciation Risk มหาศาล
3. ติดตามปฏิทินเศรษฐกิจและนโยบายการเงิน
เข้าใช้เว็บ Forex Factory Calendar หรือ DailyFX Economic Calendar เพื่อติดตาม:
- ประกาศอัตราดอกเบี้ย (Interest Rate Decision)
- รายงาน GDP, CPI, Employment Data
- คำแถลงจากธนาคารกลาง (Forward Guidance)
หากมีสัญญาณว่าธนาคารกลางจะปรับดอกเบี้ยในทิศทางที่ไม่เอื้อ ควรปิดสถานะก่อน
กลยุทธ์ขั้นสูง: การบริหารความเสี่ยงใน Carry Trade
1. ใช้ Stop Loss แบบมีเงื่อนไข
แทนที่จะวาง Fixed Stop Loss ที่ระดับเดียว ให้ใช้ Trailing Stop ที่ปรับตามราคา
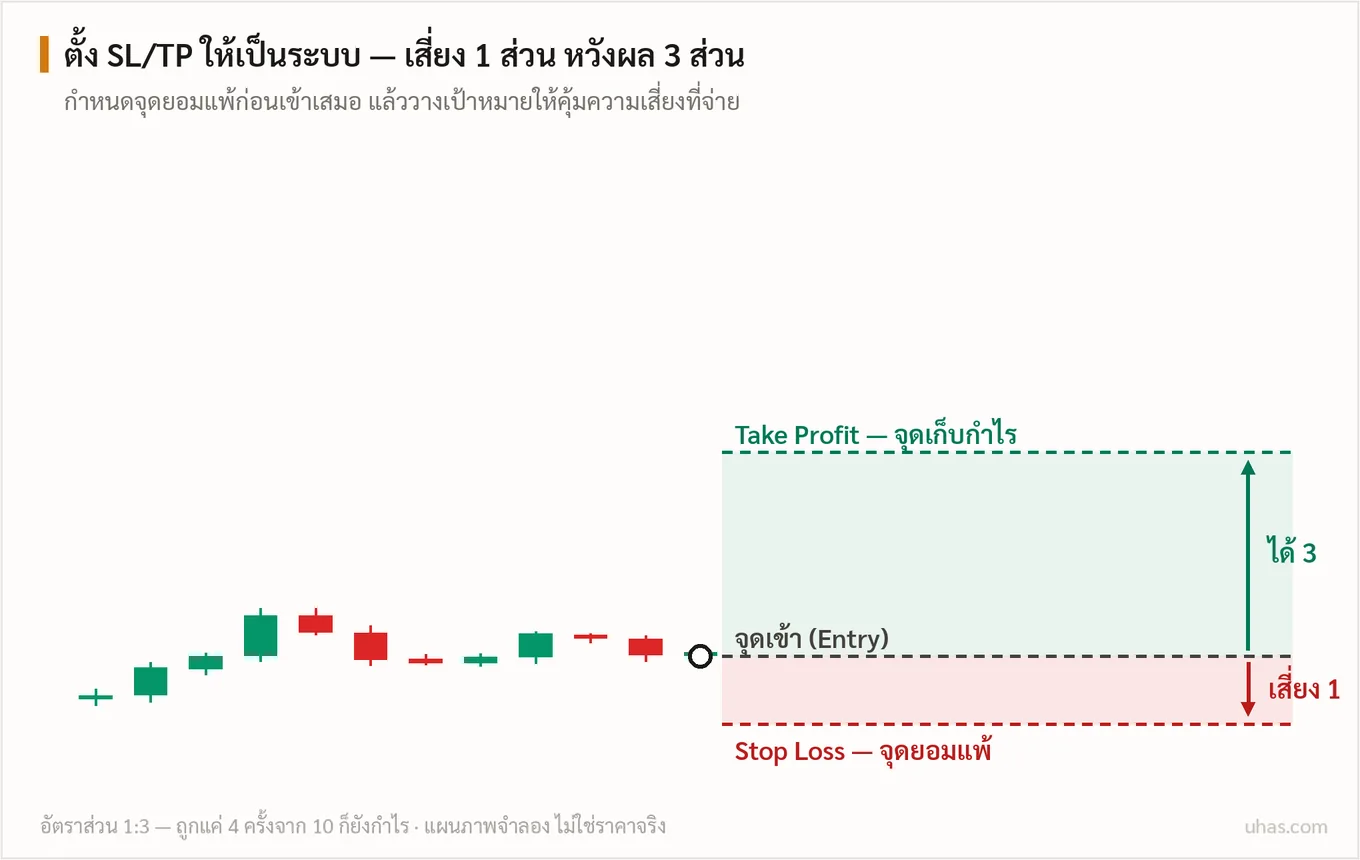
ตัวอย่าง: เปิด Buy AUD/JPY ที่ 95.00
- วาง Trailing Stop ที่ 400 pips (4.00 points)
- หากราคาขึ้นไป 97.00 Stop จะถูกปรับเป็น 93.00
- หากราคาวิ่งไป 99.00 Stop จะอยู่ที่ 95.00 (ไม่ขาดทุนแล้ว)
2. Diversification — กระจายไปหลายคู่สกุล
อย่าเอาเงินทั้งหมดไปใน 1 คู่ แบ่งพอร์ตเป็น 3-5 คู่ เช่น:
- 30% AUD/JPY
- 30% NZD/JPY
- 20% EUR/TRY
- 20% USD/MXN
หากคู่ใดขาดทุน คู่อื่นอาจชดเชยได้
3. เลือกโบรกเกอร์ที่ให้ Swap ดีที่สุด
Swap Rate แตกต่างกันระหว่างโบรกเกอร์ถึง 20-50% ควรเปรียบเทียบก่อนตัดสินใจ
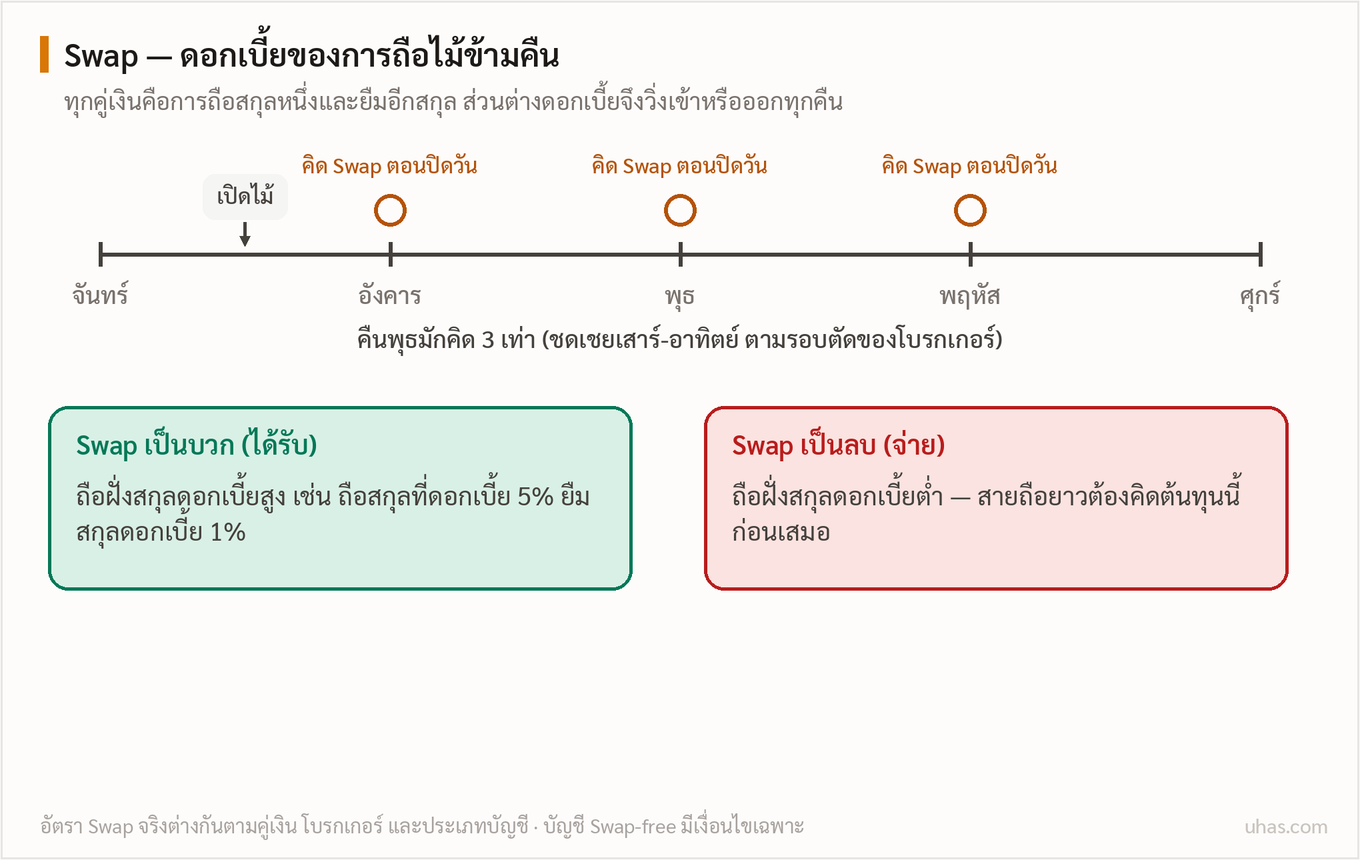
เครื่องมือเช็ค Swap:
- Myfxbook Swap Calculator
- Specification หน้าเว็บโบรกเกอร์ (ส่วน Contract Specifications)
- Terminal ของ MT4/MT5 (คลิกขวาที่สัญลักษณ์ → Specification)
โบรกเกอร์ที่มี Swap ดี:
- IC Markets (RAW Spread Account)
- Pepperstone (Razor Account)
- XM (Standard Account สำหรับ Minor/Exotic Pairs)
Pro Tip: บางโบรกเกอร์มี Swap-Free Account (Islamic Account) ที่ไม่คิด/จ่าย Swap แต่จะคิดค่าธรรมเนียมอื่นแทน ไม่เหมาะสำหรับ Carry Trade
เครื่องมือและตัวชี้วัดสำหรับ Carry Trade
1. Interest Rate Differential Tracker
ใช้เว็บไซต์เหล่านี้ติดตามส่วนต่างดอกเบี้ยแบบ Real-Time:
2. Correlation Matrix
ตรวจสอบความสัมพันธ์ระหว่างคู่สกุลเงิน หากคุณถือหลายคู่ที่มี Correlation สูง (เช่น AUD/JPY และ NZD/JPY มักเคลื่อนไหวไปทางเดียวกัน 85%+) คุณจะเสี่ยงซ้ำซ้อน
เครื่องมือแนะนำ:
- Myfxbook Correlation
- MT4/MT5 Indicator "Currency Correlation Matrix"
3. Fundamental Analysis Dashboard
ติดตามตัวเลขเศรษฐกิจสำคัญ:
- GDP Growth Rate — เศรษฐกิจขยายตัวกี่เปอร์เซ็นต์
- Inflation Rate (CPI) — อัตราเงินเฟ้อ
- Current Account Balance — ดุลการค้าและการเงิน
- Credit Rating — อันดับความน่าเชื่อถือจาก Fitch, Moody's, S&P
หากตัวเลขแย่ลง = สกุลเงินมีแนวโน้มอ่อนค่า
กรณีศึกษา: Carry Trade ที่ประสบความสำเร็จและล้มเหลว
กรณีศึกษา 1: ความสำเร็จของ AUD/JPY (2009-2013)
สถานการณ์:
- หลังวิกฤติการเงิน 2008 RBA ขึ้นดอกเบี้ยจาก 3.00% เป็น 4.75% (2010)
- BoJ ยังคงดอกเบี้ยต่ำที่ 0.10%
- เศรษฐกิจออสเตรเลียแข็งแกร่งจากราคาสินค้าโภคภัณฑ์สูง
ผลลัพธ์:
- AUD/JPY ขึ้นจาก 68.00 (2009) ไป 107.00 (2013) = +57.35%
- Interest Rate Differential เฉลี่ย 4.50%
- เทรดเดอร์ที่ถือ 4 ปี ได้กำไร 75%+ (รวมดอกเบี้ย)
กรณีศึกษา 2: ความล้มเหลวของ TRY Carry Trade (2018)
อ่านต่อที่เกี่ยวข้อง
เริ่มเทรดวันนี้
เปิดบัญชีกับโบรกเกอร์ที่ Uhas รีวิวแล้ว
เปรียบเทียบสเปรด ค่าคอมมิชชัน และเงื่อนไขบัญชี จากโบรกเกอร์ที่ทีม Uhas ทดสอบจริง
ดูรีวิวโบรกเกอร์ทั้งหมด →เกี่ยวกับผู้เขียน
Patiphan Uhas
14+ ปีประสบการณ์ทีมบรรณาธิการ Uhas — เทรดเดอร์และนักวิเคราะห์ที่มีประสบการณ์เทรด Forex และทองคำมากกว่า 14 ปี
ดูประวัติทีมงาน →